企業概要書はどこを疑うべきか ── 章ごとの「疑う場所」と確かめ方
「概要書の数字は、どこまで信じていいのですか」。秘密保持契約を結んで資料が届いた買い手から、いちばん多く受ける質問です。
答えは「数字そのものより、出どころと内訳を見る」。企業概要書(IM)は売り手側のアドバイザーが作る資料で、嘘は書きません。書けば買い手の調査で崩れ、譲渡そのものが壊れるからです。ただし、どこに光を当てるかは書き手が選びます。
読む側の仕事は、光の当たっていない場所を章ごとに探すことです。全体を疑うのではなく、章ごとに疑う対象を変える。この記事では、その対象と確かめ方を一覧にします。
この記事の結論は次の4つです。
- 企業概要書は、秘密保持契約の後に届く実名入りの資料。中小M&Aガイドライン(第3版)は、売り手から提供された情報をもとにM&A支援機関が作る資料と位置づけています
- 疑う場所は章ごとに違う。事業内容は取引先の集中、財務は利益修正の内訳、在庫は簿価と滞留。そして概要書に載りにくいのがアカウントの名義です
- EC・D2Cで検算する数字は5つ。広告費率・リピート率・在庫回転・アカウント・取引先依存。どれも一次データで確かめられます
- 概要書で決められるのは第一次意向表明まで。価格の確定は、買い手の調査(デューデリジェンス)の後です
企業概要書とは何か
企業概要書は、秘密保持契約を結んだ買い手に対して、売り手の実名と事業・財務の情報を開示する資料です。中小企業庁の中小M&Aガイドライン(第3版)が、この言葉を定義しています。
ガイドラインによる整理はこうです。売り手を特定できないノンネームシートで打診し、関心を示した候補先を絞り込み、売り手の同意を得て秘密保持契約を締結する。そのうえで実名を開示し、企業概要書を交付する。この実名開示の工程がネームクリアです。IM(インフォメーション・メモランダム)、IP(インフォメーション・パッケージ)も同じ資料を指します。
作成者は、売り手から提供された情報をもとにM&A支援機関(仲介者・FA)が作ることが多い、とガイドラインは記しています。一次情報は売り手の手元にあり、概要書はそれを外から見える形に整えた二次の資料。原本を持っているのは、常に売り手の側です。
ガイドラインが挙げる記載項目は9つ。事業内容、財務状況、株主・役員構成、組織図、従業員構成、商流、不動産、保有する技術・特許・許認可、今後の事業の展望です。届いた概要書にこの9項目のどれかが無いなら、それ自体が最初の質問になります。
規模の感覚も添えておきます。中小企業庁の集計では、2024年度に登録支援機関を通じて譲渡側となったのは全業種4,940件でした。概要書は、この件数と同じだけ世の中に出ている資料です。
概要書は売り手側が作る資料である
買い手が読むのは、売り手側が編集した資料です。この一点を前提に置くと、読み方が変わります。
ガイドラインは、支援機関に対して正確な企業概要書の作成に留意するよう求めています。あわせて第3版は、支援機関の広告・営業について、売り手や買い手の財務状況・今後の見通しを実際より良いものと誤認させる表示を禁じています。概要書そのものへの規定ではありませんが、業界に求められている水準はここにあります。
当社(CommerceX M&A)が作る概要書の方針は、隠さず先に出すことです。買い手の調査で必ず判明する論点は、こちらから先に書く。概要書で伏せる情報は取引先の社名だけ。その社名も、経営者同士の面談(TOP面談)で開示します。
理由は価格の付き方にあります。不利な事実は、事実そのものより、隠していたという事実で価格に響く。伏せたまま進めて売り手が得をした例はありません。
読み手の側から見ると、判断の材料は2つです。弱点が書かれているか。書かれている弱点に、確かめ方が添えられているか。
章ごとに疑う場所は違う
概要書は9つの章でできていて、疑うべき対象は章ごとに違います。全体を疑う読み方では、確かめる先が定まりません。
| 概要書の章 | 疑う場所 | 確かめ方 |
|---|---|---|
| 事業内容・商流 | 特定の取引先への集中。年平均で書かれると集中が薄まる | 上位取引先の売上比率を月次で求める。基本契約書と専属条項の有無 |
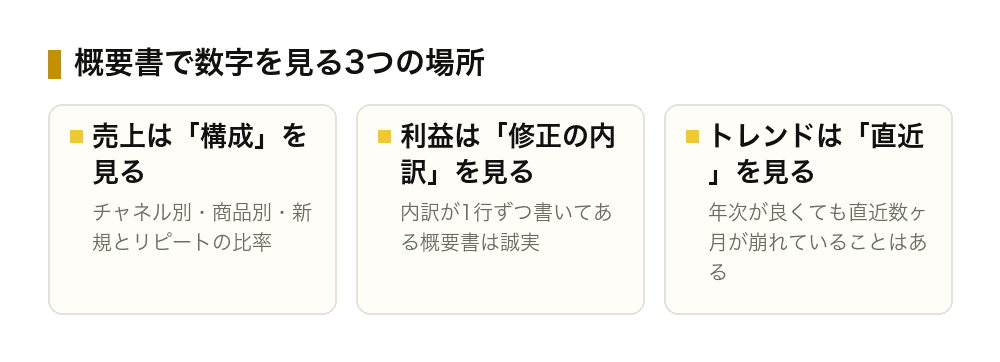
| 販売チャネル | 1モール・1SKU(品番)への集中。合計だけの提示 | チャネル別・商品別の売上構成。上位10品番の比率 |
| 財務状況 | 広告費率。売上原価に広告費・配送費・EC手数料が入ると率が見えない | 費用の明細を付けたPL。広告費を売上比で3期分 |
| 顧客 | リピート率と解約率。累計や年平均で1つの数字にされる | 新規とリピートの月次内訳。定期購入の解約率と継続月数 |
| 在庫(棚卸資産) | 簿価と時価の差、滞留の有無 | SKU別の数量・仕入原価・最終販売日。90日超と180日超の金額 |
| 許認可・知財 | モールと広告のアカウント名義、停止・警告の履歴 | 管理画面の実数、商標の登記名義、過去の警告の記録 |
| 組織・従業員 | 経営者の実働と、役員報酬の未計上 | 誰が何を週何時間か。買い手が人を置く場合の人件費 |
| 今後の事業の展望 | 買い手が作る数字が計画に混ざっていないか | そのままの状態(スタンドアロン)の実績と、買い手の施策を分ける |
最後の行が、価格に直結します。買い手の販路や運用力で伸びる分は、買い手が作る数字です。それを売り手の実力として概要書に書くと、払う根拠が二重になります。当社は、買い手の施策による上振れを利益に足しません。
利益は修正の内訳で読む
概要書の利益は、ほぼ必ず修正後の数字です。見るべきは修正額ではなく、修正の1行ごとの中身です。
利益修正は、役員報酬や一時的な費用を調整して、買い手が引き継いだ後の実力に近づける作業です。内訳が1行ずつ書かれている概要書は、検算ができます。修正後の利益だけが1つ書かれている概要書は、検算ができません。この差は、金額の差より大きい。
EC・D2Cには、もう1つ固有の論点があります。売上原価に広告費・外注費・配送費・EC手数料が入っている決算書は珍しくありません。同業の買い手なら分かりますが、他業種から来る買い手は粗利率が低い会社だと読みます。薄利なのではなく、費用の分類が違うだけ。ここは概要書の側が明細で示すべき場所です。
当社が利益修正で足し戻すのは、買い手が引き継いだ後に消える費用だけです。役員報酬を計上していない会社の利益を、そのまま実力として書くことはしない。買い手が自分の体制で人を置いたときの人件費は、買い手側で計算していただく前提だと概要書に明記します。
読む側の確認は3つ。修正の各項目に根拠資料があるか。役員報酬の扱いが書かれているか。修正後の利益が、買い手の施策を含んでいないか。
EC・D2Cで検算する5つの数字
EC事業の概要書で、書かれた数字と一次データがずれやすい場所は5つです。どれも管理画面か明細で確かめられます。
| 数字 | 概要書での書かれ方 | 確かめる一次データ |
|---|---|---|
| 広告費率 | 売上原価に含まれ、率として出てこない | 広告管理画面の月次実数。費用明細つきPL |
| リピート率 | 累計または年平均の1つの数字 | 購入月ごとの追跡(コホート)。新規とリピートの月次内訳 |
| 在庫回転 | 期末の簿価総額のみ | SKU別の数量・仕入原価・最終販売日 |
| アカウント | 記載が無いことがある | 名義(法人・個人・代理店)、停止と警告の履歴 |
| 取引先依存 | 上位比率の年平均 | 取引先別の月次売上、基本契約書、回収サイト |
広告費率は、EC事業の利益がどこまで広告で買われた売上かを示します。広告を止めたときに残る売上、つまり指名検索とリピートの厚みが、買い手にとっての実力です。iOSやCookieの規制で顧客の獲得単価は構造的に上がる前提のため、自然流入が薄い事業ほど引き継ぎ後の負荷が重くなります。
リピート率は、年平均の1つの数字では判定できません。購入月ごとに追う形にすると、直近の顧客ほど戻ってきていないという動きが見えます。定期購入があるなら、解約率と平均継続月数を分けて求めます。
在庫は、簿価では引き継がれません。区分ごとの評価と3つの指標は、在庫3,000万円は売却価格に乗るのか ── EC売却で在庫が簿価で通らない理由で詳しく書いています。
アカウントは、概要書にいちばん載りにくく、引き継ぎでいちばん壊れやすい資産です。広告アカウントが代理店名義なら、これまでの学習データは引き継げません。モールのアカウントに警告や停止の履歴があれば、買収後の売上に直接ひびきます。商標の登記名義が売り手の会社でない例もあります。
取引先依存は、比率だけでは判定できません。回収サイトが短く売掛金が小さければ、集中の典型的なリスクである貸倒はほぼ起きない構造です。相手にとって自社が代替しにくいなら、一方的な依存ではありません。依存はリスクであると同時に、販路を持つ買い手にとっては伸ばす余地でもあります。
信じてよい概要書の見分け方
誠実な概要書には、共通する5つの特徴があります。内容の良し悪しではなく、作り方で見分けられます。
- 数字の出所が分かれている。決算書か、試算表か、売主が作った集計か。3つが区別して書かれている
- 利益修正が1行ずつ書かれている。項目名・金額・根拠の3点セットになっている
- 集計の軸が1本に決まっている。受注ベースと会計計上ベースのような、形の合わない2つの数字を並べていない。定義・期間・含む費用が注記されている
- 無い数字は、無いと書かれている。推計で埋めていない
- 弱点が先に書かれている。そして、それを買い手の調査で確認する事項だと明示している
当社は、無い数字を無いと書きます。買い手から36か月分の月次を求められて、売主に存在しなかった案件もありました。そのときは作らずに、開示できる範囲を先に示す。数字の出所が決算書か試算表か売主の集計かも、概要書の中で分けて書きます。
逆に、修正後の利益だけが1つ書かれ、月次が無く、弱点の記述が無い概要書は、質問の数が増えます。悪い資料ではなく、確認に時間がかかる資料です。返答が遅い売り手ほど、買い手は他の候補へ移ります。
概要書に書かれていないもの
概要書は、開示の最終段階ではありません。段階ごとに出る情報が決まっています。
ガイドラインが示す流れは、ノンネームシートによる打診、秘密保持契約、ネームクリアと概要書の交付、第一次意向表明、基本合意、デューデリジェンス、最終契約、クロージングの順です。概要書の位置は前半にあります。
概要書の段階で出ないものは、おおよそ次のとおりです。
- 取引先の社名(当社の方針ではTOP面談まで伏せる。集中比率と条件は概要書に書く)
- 契約書の原本(基本契約・賃貸借・OEM。買い手の調査の段階)
- 顧客名簿と個人情報(同意の範囲を含め、最終契約の直前まで開示しない)
- 広告と受注の管理画面(面談以降、売り手の同意を得た範囲で)
- 従業員の個人名と給与の明細(人数・構成までが概要書の範囲)
デューデリジェンスは、ガイドラインの定義では主に買い手がFAや専門家に依頼して実施する調査です。売り手側から見れば、概要書は調査の前に判断してもらうための資料であり、調査の代わりではありません。段階に応じた開示が、双方の安全につながります。
面談までに作る質問リスト
概要書を読み終えたら、面談までにカテゴリ別の質問リストを作ります。質問の質は、そのまま検討の質になります。
数字の質問
- 利益修正の各項目について、金額と根拠資料を教えてください
- 直近36か月の月次売上・広告費・粗利を、同じ集計軸で教えてください
- 上位10品番の売上構成と、それぞれの粗利率を教えてください
- 売上原価に含まれている費用の内訳を教えてください
運営の質問
- 日々の業務を、誰が・何を・週何時間やっているかを教えてください
- 経営者にしかできない業務は何ですか
- 外注先と契約条件、支払いの実績を教えてください
リスクの質問
- モールと広告のアカウントは、どの名義ですか。停止や警告の履歴はありますか
- 商標と意匠の登記名義は、譲渡の対象に含まれますか
- 主要な仕入先との契約は、譲渡後も継続できますか
- 返品率と、その理由の傾向を教えてください
未来の質問
- あなたが続けるとしたら、次に何をしますか
- 逆に、いちばんの心配事は何ですか
最後の2問で、事業への理解の深さが見えます。答えが具体的なら、概要書の他の数字も信頼できる材料。答えがぼやけるなら、経営者が自社の数字を見ていない可能性を疑います。
読む側も調べられている
買い手も、支援機関の調査の対象です。中小M&Aガイドライン(第3版)は、支援機関に対して譲り受け側への調査を求めています。
ガイドラインが挙げる調査の観点は3つ。財務状況(想定される譲渡対価を調達できるか、譲り受けた後に事業を継続して運営できる状況か)、コンプライアンス(反社会的勢力への該当性、過去のM&Aでのトラブルの有無)、事業実態(商業登記簿の確認、地図の閲覧、事業所への訪問)です。調査のタイミングは、契約の締結前に加えて、手続が進む過程でも実施するとされています。
この構造を知っていると、質問の意味が変わります。鋭い質問をする買い手は、売り手側から歓迎されます。質問の質が本気度の証明になり、調査の段階での「話が違う」を減らすからです。返答の速さも同じ材料になります。当社の目安では、興味の有無の一次回答は1〜2週間以内。この速さが、競争のある譲渡で効果を持ちます。
この記事のまとめ
- 企業概要書は、秘密保持契約とネームクリアの後に届く実名入りの資料。作るのは売り手側の支援機関
- 疑う対象は章ごとに違う。事業内容は取引先の集中、財務は利益修正の内訳、在庫は簿価と滞留、知財はアカウントの名義
- 利益は修正額ではなく、修正の1行ごとの中身で読む。買い手が作る数字が混ざっていないかを確かめる
- EC・D2Cで検算する数字は5つ。広告費率・リピート率・在庫回転・アカウント・取引先依存
- 誠実な概要書は、出所が分かれ、修正が1行ずつあり、軸が1本で、無い数字は無いと書かれ、弱点が先に出ている
- 概要書は判断の材料であって、調査の代わりではない。読む側も調べられている
よくある質問
Q. 企業概要書の数字は、どこまで信じてよいですか。
A. 数字そのものより、出所と内訳で判断します。決算書・試算表・売主の集計が区別され、利益修正が1行ずつ書かれ、無い数字が無いと書かれている概要書なら、読み手の側で検算できる。最終的な検証は買い手のデューデリジェンスで行われるため、この段階では「根拠を示せる資料か」が信頼の物差しになります。
Q. 概要書に書かれていない情報は、どうやって手に入れますか。
A. 質問と面談で補います。取引先の社名は経営者同士の面談まで、契約書の原本や管理画面は買い手の調査の段階が通常です。段階ごとに出る情報が決まっているため、いま出ないものを急ぐより、いま出るはずのもの(月次・品番別・利益修正の内訳)を先に求めるほうが早く進みます。
Q. 質問を多く出すと、売り手に嫌がられませんか。
A. 逆です。鋭い質問をする買い手は歓迎されます。質問の質が検討の本気度を示し、調査の段階で条件が覆る事態を減らすからです。中小M&Aガイドライン(第3版)は支援機関に買い手側への調査も求めているため、質問と返答は互いの信頼を測る場になっています。
Q. 概要書を受け取ってから、返事までどのくらいで判断すべきですか。
A. 決まりはありません。当社の目安は、興味の有無の一次回答で1〜2週間以内です。概要書は第一次意向表明の材料であり、価格の確定は調査の後になります。この段階で全ての疑問を解く必要はなく、「面談で確かめたい論点を3つ挙げられるか」を判断の区切りにすると進みます。
ご相談ください
この記事の結論は「数字そのものより、出どころと内訳を見る」でした。疑う対象は章ごとに違い、EC・D2Cで検算する数字は5つに絞れます。
買収をお考えの方へ。当社の概要書は、利益修正の内訳・チャネル別の構成・在庫の区分・アカウントの名義を明示する方針で作っています。読み手に疑う場所を残さないほうが、結果として早く進むからです。どんな事業を、どの規模で引き受けられるかをお聞かせいただければ、条件に合う売り手が出た段階でご連絡します。
売却をお考えの方へ。当社はEC・コマース事業の企業価値査定を無料で行っています。概要書に何を書き、何を面談まで伏せるかは、査定の段階から一緒に決めます。弱点を先に出す設計にしておくと、買い手の調査で条件が覆る確率が下がります。売る・売らないを決める前の段階からご相談いただけます。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 企業概要書の定義・作成者・記載項目・ネームクリアの手続き・デューデリジェンスの定義・譲り受け側への調査:中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月30日公表)。2026年9月4日確認
- 中小M&Aの譲渡側件数(2024年度・全業種4,940件):中小企業庁「登録支援機関を通じた中小M&Aの集計結果」2024年度。2026年8月30日確認
- 章別の疑う場所・EC5指標・質問リスト・一次回答1〜2週間の目安:当社のEC・D2C売却支援における実務基準
(本記事は一般的な解説です)