
 動画あり動画で学ぶEC事業の売却で、買い手は何を見るのか ── 売る理由の伝え方と、買い手のニーズで変わる売却額EC・D2C事業の売却で、買い手はどこを見るのか。最も大事な売却の理由の伝え方、買い手のニーズによって売却額が2倍変わることもある理由、ECで見られやすい属人性・商品力・カテゴリーへの特化と魅力の伝え方を、自社のブランドを売却した経験を持つCommerceX M&A代表の齋藤浩喜が話します。
 動画あり動画で学ぶ企業概要書とは何か ── M&Aにも融資の相談にも使える、会社の説明資料企業概要書(IM)とは何か。会社の成り立ちから事業・契約・顧客・財務・事業計画までをまとめる中身、修正後の営業利益の考え方、M&Aにも銀行への融資の相談にも自社の理解にも役立つ理由を、自分の事業を売却した経験を持つ齋藤浩喜が、見本を見せながら話します。
 動画あり動画で学ぶEC・小売の会社を買うには、何から決めればいいか ── 買収の目的、今期1件の計画、買収後のPMIまでの進め方EC・小売の会社を買いたい企業は、何から決めればいいのか。買収の目的の決め方、自社で立ち上げるか買うかの比べ方、社内にM&Aの担当者がいないときの進め方、買収後のPMI、CX BASEでできることを、買い手の支援と親会社のM&Aを担う齋藤浩喜が、自分の経験から話します。
 動画あり動画で学ぶEC事業の売却価格はどう決まるのか ── 営業利益の3倍という目安と、価格を分ける5つの要素EC・D2C事業の売却価格は何で決まるのか。株式譲渡と事業譲渡の違い、営業利益の3倍という目安の見方、価格を分ける5つの要素(LTV・オーナーの依存度・販路・顧客資産・商品力)、売り出す時期の失敗まで、自社のD2Cブランドを売却し、売却の支援と買収にも関わってきたCommerceX M&A代表の齋藤浩喜が話します。
 動画あり動画で学ぶM&Aの手数料はなぜ高いのか ── 成約まで報酬が出ない仕組みと、払った分を回収する考え方M&Aの手数料はなぜ高いのか。成約するまで報酬が出ない支援の中身、安い会社との違い、成約率15〜40%ほどという実情、身内同士で売買するときの注意、手数料の元を手取りで判断する考え方を、自分のD2Cブランドを売却し、いまはEC・コマース領域のM&Aを支援する齋藤浩喜が話します。
 動画あり動画で学ぶ自社のECブランドはどうやって売ったのか ── 勤務先の倒産から合計約1.5億円の譲渡、売却後にM&A支援を選んだ理由勤務先の倒産をきっかけに輸入・ECで独立し、ゴルフブランドPuttOUTなど複数のブランドを合計約1.5億円で売却。CommerceX M&A代表の齋藤浩喜が、自分で買い手を探して直接売った経緯と準備が足りなかった点、売却後にM&A支援を選んだ理由を、自分の経験から話します。
 動画あり動画で学ぶEC事業を売るとき、売却額を下げてしまう行動は何か ── 概要書の作り込み、期待値、売る時期の3つEC事業を売るとき、売却額を下げてしまう3つの行動とは。作り込みの甘い企業概要書、第三者の評価から離れすぎた期待値、買い手の申し出を見送って売る時期を逃すこと。それぞれ何が起き、どう避けるかを、自社のブランドを売却した経験を持つCommerceX M&A代表の齋藤浩喜が話します。
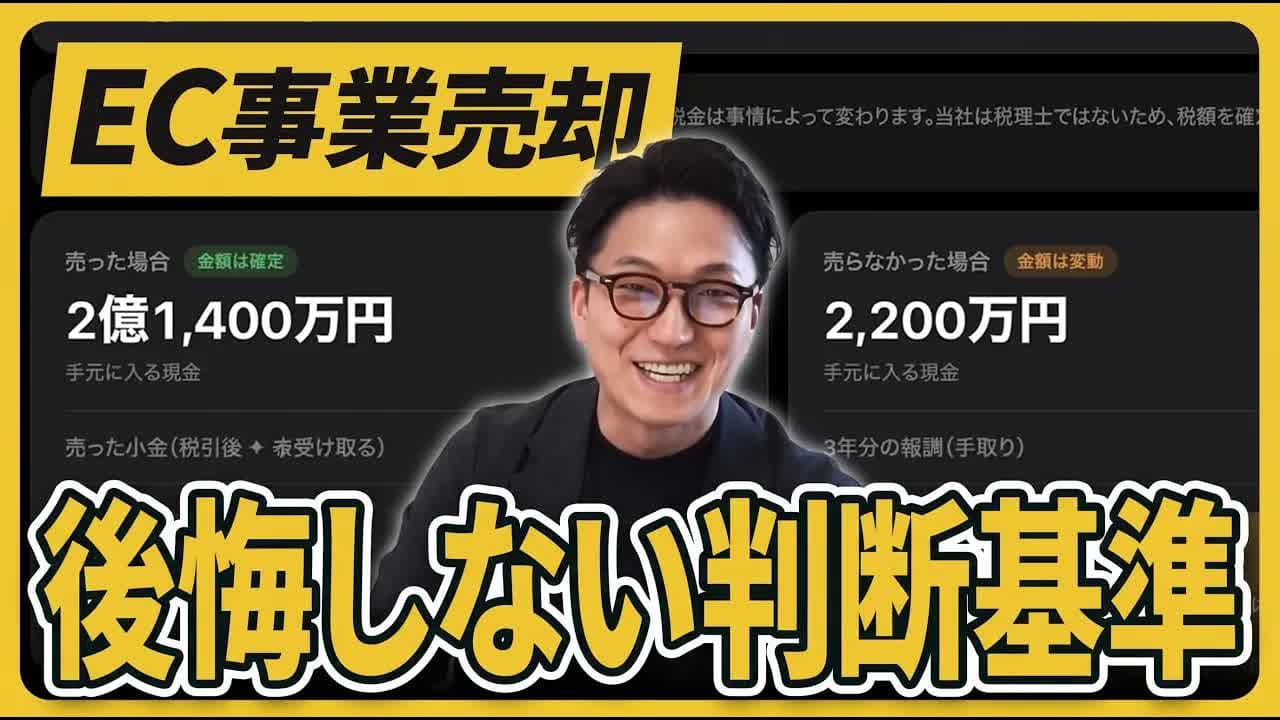 動画あり動画で学ぶ会社を今売るか、3年後に売るかはどう比べるのか ── 手取りの試算と13の問い、数億円で売った経営者のその後会社を今売るか、3年後に売るか。診断の道具での売却価格と税引き後の手取りの試算、売らずに続けた場合との比べ方、数字に出ない比較の軸、急いで売る理由を確かめる13の問い、数億円で売った経営者のその後まで、自社のブランドを売った経験のあるCommerceX M&A代表の齋藤浩喜が話します。
 動画あり動画で学ぶEC事業の売却はどんな順番で進むのか ── 売ると決めてから決済までの7つのステップと、売り出す時期EC事業の売却はどんな順番で進むのか。相手探しを始める時期の決断、アドバイザー選び、企業概要書、相手探し、基本合意、デューデリジェンス、最終契約と決済の7つのステップと、かかる期間、売り出す時期の考え方を、自社のD2Cブランドを売った経験のあるCommerceX M&A代表の齋藤浩喜が話します。
 動画あり動画で学ぶEC・D2Cの会社の売却は、相談から何をするのか ── 5つの段階と、売却しない方がいい場合EC・D2Cの会社を売るとき、相談から売却まで何をするのか。相談と現状の整理、価値の把握、相手探し、条件の交渉と基本合意、引き継ぎの5つの段階と、時間をかける場所、売却しない方がいい場合の考え方、手数料と情報の扱いを、自分の事業を売った経験がある齋藤浩喜が話します。
 動画あり動画で学ぶEC・D2Cの会社を売るなら、どこに相談すればいいか ── 初めてならM&Aの専門家。売却先を探す5つの方法EC・D2Cの会社を売るなら、どこに相談すればいいのか。M&Aの専門家、税理士・銀行、マッチングサイト、自分で探す、取引先の5つの方法と、初めての売却で専門家をすすめる理由、高く売るための公式、専門家の見極め方を、自分で事業を売った経験がある齋藤浩喜が動画で話します。
 M&Aの基礎M&Aはどこから後戻りできなくなるのか ── 基本合意から最終契約までの3本の線基本合意(LOI)から最終契約・クロージングまで、どこから引き返せなくなるのかを工程ごとに整理しました。基本合意で法的拘束力を持つのは独占交渉権と秘密保持だけ。専任条項・テール条項の期間の目安、表明保証の期間と上限、署名からクロージングまでの空白、クロージング後も残る支払い条件まで、中小M&Aガイドライン第3版にもとづきM&Aアドバイザーが解説します。
 売却の基礎会社ごと売るか、事業だけ売るか ── 税率20.315%とアカウント承継で決まる選び方株式譲渡と事業譲渡の違いを、EC事業の目線で解説します。会社ごと動く株式譲渡と、資産を選んで渡す事業譲渡。モールアカウント・広告アカウント・ドメイン・レビューの承継可否、株主個人に20.315%か会社に法人税かという課税の分かれ目、消費税の預り金の落とし穴まで、決める順番をM&Aアドバイザーが整理します。
 M&Aニュース2026年8月 発表メールカスタマーセンターに27億円 ── 売上178億円・営業利益1億円の会社の値段は、何で決まったのかラクスルがJDSCの子会社メールカスタマーセンターの全株式を27億円で取得する事例。売上178億円・営業利益1億円で、代金は純資産の3.1倍、売上の0.15倍。3年前にJDSCが払った額より21.8%高く、営業利益は59.0%減りました。両社の開示から値段の中身を分解します。
 M&Aニュース2026年8月 発表BASEに最大80.9億円 ── 上限20%の公開買付けは、株価が買付価格340円を上回るなか10月21日まで延びたSBIホールディングスの完全子会社SBINMが、BASE株式の最大20.00%を1株340円・上限80億8,938万円で買い付ける公開買付けの事例。上乗せ率は直前終値に9.32%。BASEの意見表明報告書と届出書から、3回の価格交渉、算定の範囲、持分法適用の設計、10月21日までの延長を10月16日時点で整理します。
 M&Aニュース2026年5月 実行ADWAYS CHINA・ADWAYS ASIAに2円 ── 売主のアドウェイズは、買い手の新株2億882万円分も引き受けた売れるネット広告社グループが、アドウェイズの中国子会社ADWAYS CHINAと香港子会社ADWAYS ASIAを各1円(合計2円)で取得した事例。受け入れた資産9億3,200万円・負債9億3,000万円で、負ののれん発生益は100万円。同じ日に決議された売主への第三者割当2億882万円と、その使途から、代金の外にある資金負担を整理します。
 M&Aニュース2026年4月 実行BJCに255.5億円 ── 営業利益38億円のAiロボティクスは、全額を借入で払って何を買ったのかAiロボティクス(東証グロース247A)が、サロン専売の化粧品を代理店経由で売るBJCの全株式を255億5,000万円で取得した事例。代金は買い手の純資産の4.2倍・営業利益の6.7倍で、全額を銀行借入で調達。のれんは四半期の開示から逆算して約216億円(暫定)で、償却は15年で進め、年数は監査法人と協議中です。開示から値段の中身と資金の出どころを分解します。
 M&Aニュース2026年4月 実行Portに13億円 ── 純利益1億円の会社に、BASEはのれん10.2億円を計上したBASEがクリエイター向けビデオ通話「Talkport」を運営するPortの全株式を13億円で取得した事例。のれんは暫定10億2,000万円で代金の78.5%を占めます。BASEは対象の財務を開示しませんが、Portが自社サイトに出した決算公告と、BASEの中間決算の原本から値段の中身を分解します。
 M&Aニュース2026年4月 発表Mycaの買収額は非公表 ── トレカ管理アプリを買ったDMM、半年でPOS導入店は170店舗以上から350店舗に合同会社DMM.comが、トレカ管理アプリ「Mycalinks」(現・DMMマイカ)を運営するMycaの株式を取得して子会社にした事例。取得比率も金額も公表されていません。公式発表と代表のnoteから、なぜ買ったか、買収後の半年に何が動いたか、値段が見えない買収で買い手が何を確かめるかを整理します。
 M&Aニュース2026年4月 実行ECPowerに1億700万円 ── 100%換算は1億2,600万円、フィードフォースグループが払った総額は1億1,600万円フィードフォースグループがShopify向け顧客分析ツールのECPowerを、現金84.8%と株式交換15.2%の2回で完全子会社にした事例。払った総額は1億1,600万円、連結ののれんは7,700万円。適時開示・事前開示書類・有価証券報告書の原本から、値段の分解、段階取得に当たるか、取得後の数字を整理します。
 M&Aニュース2026年4月 実行TOUCH TO GOに8.4億円 ── 純資産の1.33倍に見えた値段は、セキュアの取得日には1.73倍だったセキュアが無人決済のTOUCH TO GOの56.2%を8億4,287万円で取得した事例。100%換算で約15億円、発表時の純資産の1.33倍が、取得日の純資産では1.73倍になりました。のれんは3億5,697万円・10年償却。売主のサインポストとJR東日本スタートアップの持分と値段、買い手が確かめる点を、適時開示と半期報告書から整理します。
 M&Aニュース2026年4月 実行High Linkに49.5億円 ── 代金の94%がのれんの香水サブスクに、ZOZOは何を払ったのかZOZOが香水サブスク「カラリア」を運営するHigh Linkの全株式を49億5,000万円で取得した事例。のれんは暫定で46億3,200万円と代金の93.6%を占め、7年償却で年約6.6億円。対象の3期分の決算は開示されません。決算短信の注記と質疑応答の原本から、値段の中身を分解します。
 M&Aニュース2026年3月 実行メグリに18.8億円 ── 営業利益3,300万円の店舗アプリ会社に、ソフトクリエイトHDが75%分の代金を払った理由ソフトクリエイトホールディングスが店舗アプリ基盤「MGRe」のメグリ株式を75%分、18億7,900万円で取得した事例。100%に直すと25億500万円で営業利益の76倍。先に持っていた5%と合わせて80%、残り20%の扱い、連結ののれん18億548万円(暫定)まで、適時開示と有価証券報告書の原本から整理します。
 M&Aニュース2026年2月 実行ウェルネスモアラボラトリーズに行使額5,000万円 ── アクセルマークが2月に取得し、3月に全株式を同社の代表取締役へ譲渡アクセルマークが、韓国発のインナービューティ商品を輸入販売するウェルネスモアラボラトリーズの全株式を2026年2月12日に取得し、3月13日に同社の代表取締役へ譲渡した事例。開示にある値段は、新株予約権の行使額5,000万円と、取得価額の合計の上限です。取得と譲渡の理由を開示の言葉で並べ、値段を決算書類で確かめます。
 M&Aニュース2026年2月 実行AI ONEの75%に12億円 ── エフ・コードの半期報告書では、現金の取得対価が22億5,000万円エフ・コード(東証グロース9211)がAIスクール運営のAI ONEの議決権75%を現金で取得した事例。発表の株式代金は12億円、半期報告書の現金の取得対価は22億5,000万円で、差の理由は開示に書かれていません。100%換算は16億円と30億円、のれんは暫定14億5,059万円でIFRSのため償却しません。後払い・業績調整・残り25%の扱いまで、適時開示・有価証券報告書・半期報告書の原本から整理します。
 M&Aニュース2026年1月 実行MISMに6.4億円 ── 営業利益が1年で16倍超に伸びた縦型動画の制作会社に、AnyMindは何を払ったのかAnyMind Group(東証グロース5027)が子会社を通じて、縦型動画の制作会社MISMの全株式を6億4,000万円で取得した事例。営業利益は1年で16倍超の1億1,700万円。のれん相当は4.7年分。後払い、経営陣の残留条件、取引先の集中が開示にあるかを、適時開示と半期報告書の原本で確かめます。
 M&Aニュース2025年12月 実行大都の買収額は非公表 ── DIY文化の会社に出資したカインズは、8年後にプロ向けECを全株で買ったカインズがプロ向け工具・資材EC「トラノテ」とDIY用品EC「DIY FACTORY」を運営する大都の全株式を取得した事例。金額は公表されていません。分かるのは、2017年に出資した当時の事業が「DIYカルチャー創造」だったこと、IPOが白紙になった後に売却が決まったこと、取得から約10か月で何が動いたか。公式発表と当事者の発信から整理します。
 M&Aニュース2025年12月 実行iShopShopsに対価ゼロ ── 株主に対価が渡らなかった取得で、コメ兵に生じたのは費用2.1億円とのれん6.7億円コメ兵ホールディングスが、米国の越境ライブコマース会社iShopShopsを逆三角合併で完全子会社にした事例。株主に対価は渡らず、有価証券報告書では受け入れた資産と負債の差が△6億6,702万円、のれんは同額の6億6,702万円(9年償却)、アドバイザリー費用等は2億1,293万円。「対価なし」の中身と、買い手が確かめる点を整理します。
 M&Aニュース2025年8月 実行Mofflyの値段は非公表 ── 2021年に上場企業が51%を取ったライブコマース会社は、4年後にスピンシェルのグループへ入ったスピンシェルが、ライブコマース向けクラウドサービス「TAGsAPI」のMofflyをグループ化した事例。手法・比率・金額はどの開示にもありません。分かるのは、2021年に上場企業のヒトHDが創業者から51.0%を取ったこと、その時点の売上5,678万円、4年後に有価証券報告書の一覧からMofflyが消えたこと。値段が出ない取引の読み方と、買い手が確かめる点を整理します。
 M&Aニュース2025年5月 公開買付け終了BEENOSに537億円 ── 直前株価への上乗せは19%、同種の中央値45%を下回る価格を、どう説明したのかLINEヤフーが越境EC「Buyee」を運営するBEENOSを、1株4,000円・全株537億7,737万円で完全子会社にした事例。直前終値への上乗せ率は18.69%で、同種45件の中央値44.58%を下回りました。公開買付けの開示とIFRSの注記から、上乗せ率・PER・PBRと、帳簿に載ったのれん250億円の中身を分解します。
 M&Aニュース2025年4月 実行アパレルウェブの買収額は非公表 ── 船井総研HDの有価証券報告書から逆算したのれんは約4.65億円船井総研ホールディングスが2025年4月30日にアパレルウェブの全株式を取得した事例。取得価額は非公表で、有価証券報告書に企業結合の注記もありません。セグメント別のれんから、のれんの発生額4億6,477万5千円(5年償却)を割り出しました。取得の理由、買収した年のデジタル系セグメントの損益、買い手が読み取れることを、開示の原本から整理します。
 M&Aニュース2025年4月 実行LYSTに221億円 ── 営業利益率0.9%の英国ファッションECに、ZOZOは何を払ったのかZOZOが英国のファッションEC「LYST」の全株式を取得した事例。取得の対価は220億9,400万円で、のれんは暫定193億2,700万円から確定205億9,400万円へ6.6%増え、10年償却で年約20.6億円。買収前の営業利益率は0.9%、買収後は営業赤字の見込みで、のれんは減損の兆候ありと判定されました。決算短信と有価証券報告書の原本から値段を分解します。
 M&Aニュース2025年2月 実行OpenFashionの値段は開示にない ── ワールドが持分法から子会社にした日、のれん1億2,500万円が減損されたワールドが持分法適用関連会社のOpenFashionの全株式を取得し、2025年2月28日に完全子会社にした事例。値段は発表文にも有価証券報告書にもありません。確かめられる数字は、取得の年度に出たのれんの減損1億2,500万円だけ。生成AI事業「MaisonAI」を別会社へ出した構造とあわせて整理します。
 M&Aニュース2025年1月 実行ピコモンテ・ジャパンに4億円 ── 52%を買った粧美堂は、1年後に18%を2.2倍の評価額で買い増した粧美堂が化粧品OEMのピコモンテ・ジャパンの52%を4億円で取得し、1年後に18%を3億円で買い増して70%にした事例。100%換算は7億6,900万円から16億6,700万円へ2.2倍。のれんは2,666万円で3年償却。適時開示・有価証券報告書・半期報告書の原本から、値段の分解と残り持分の扱いを整理します。
 M&Aニュース2024年12月 実行PURIの79.89%に119億円 ── 発表は「非開示」、コーセーの有価証券報告書にあった値段コーセーが、タイのラグジュアリーブランド「PAÑPURI」を運営するPURI CO., LTD.の議決権79.89%を取得した事例。発表では価格が非開示でしたが、有価証券報告書の注記に取得の対価は現金119億1,800万円と記載されています。のれんは暫定106億円から確定41億円へ。100%換算は当社試算で約149億円。原本から値段を分解します。
 M&Aニュース2024年12月 実行ネットショップ支援室に11億円 ── 営業利益の29倍、4か月後の継続課金(ARR)の1.6倍で、スマレジが買ったものスマレジがEC向けSaaS「アシスト店長」を運営するネットショップ支援室の全株式を11億円で取得した事例。代金は営業利益の29倍で、取得4か月後のARR(年間の継続課金)6億7,500万円の1.6倍です。のれんは暫定9億6,507万円から、顧客関連資産の切り分けで確定4億3,877万円に減りました。有価証券報告書と決算短信の原本から値段の中身を分解します。
 M&Aニュース2024年10月 実行レクストホールディングスに82億円 ── 現金と株式で買った出張買取は、のれん90.7億円を18年で償却するBuySell Technologiesが出張訪問買取「買取 福ちゃん」を持つレクストホールディングスを、現金82億円と株式交換で100%取得した事例。のれんは90億7,354万円で18年償却、取得原価の92.5%です。適時開示と有価証券報告書の原本から、値段の分解と取得後の数字を整理します。
 M&Aニュース2024年10月 実行トゥヴェールに100億円 ── 営業利益の7.4倍で買った利益率33%のD2Cに、I-neは何を払ったのかI-ne(東証プライム4933)がスキンケアD2Cのトゥヴェールの全株式を100億円で取得した事例。2024年6月期の営業利益13億5,800万円の7.4倍。のれんは暫定71億円から確定54億円に減り、償却は年7.6億円。開示から値段の中身と取得後を分解します。
 M&Aニュース2024年10月 実行アールケイエンタープライズに42億円 ── のれんは営業利益の3.3年分、引き継いだ現金は25億円コメ兵ホールディングスが、ブランドリユース「ロデオドライブ」のアールケイエンタープライズを42億円で全株取得した事例。有価証券報告書では、のれんは15億7,491万円(10年償却)で営業利益の3.3年分。連結に入った現金は25億4,740万円で、取得のための支出(純額)は16億5,260万円。同じ年度のRECLOと並べ、買い手が確かめる点を整理します。
 M&Aニュース2024年10月 実行ヒカカクに3.8億円 ── 純資産の13倍でも営業利益の3.5年分。じげんが買取比較サイトに払った値段じげん(東証プライム3679)が、買取価格比較サイト「ヒカカク!」の運営会社の全株式を3億8,200万円で取得した事例。新設分割で切り出された会社を買い、同じ日に吸収合併しました。代金は想定純資産の13.2倍、差額は営業利益の3.5年分。送客の手数料で稼ぐ事業の値段と、有価証券報告書で確かめられるのれんの扱いを、適時開示の原本から分解します。
 M&Aニュース2024年9月 実行YOYO Holdingsの51.99%に1億5,295万円 ── アフィリエイトのフォーイットが、インドネシアとフィリピンのインフルエンサー基盤を買った理由非上場のフォーイット(上場親会社はフリービット)が、マレーシアの子会社を通じて、インドネシアとフィリピンのインフルエンサー基盤「PopStar」を運営するYOYO Holdingsの51.99%を、現金1億5,295万円で取得した事例。YOYOの損益は開示がなく、評価額は純資産の約2.9倍(当社試算)、のれんは1億16万円です。有価証券報告書の原本から、値段と買った理由を分解します。
 M&Aニュース2024年7月 実行ONZOの買収額は非公表 ── SSマーケットがサブスクSaaSを買った4か月後、社名は「marvle」に、本店は買い手の本社と同じ住所に移ったPCレンタルのSSマーケットが、ECサイトにレンタル・サブスクを組み込むSaaS「marvle」を提供するONZOを完全子会社にした事例。買収額は非公表で、両社とも未上場のため有価証券報告書もありません。分かる取得の理由と、取得の4か月後の社名変更・本店移転、買い手が確かめる点を整理します。
 M&Aニュース2024年7月 実行アクセスブライトの中国越境EC事業に1億2,000万円 ── 営業利益の2.1年分で譲り受けた子会社で、2年後にのれん8,246万円の減損売れるネット広告社が、アクセスブライトの中国越境EC事業を現金1億2,000万円で譲り受けた事業譲受の事例。引き継いだ資産は350万円で負債はなく、差額のれんは1億1,650万円(代金の97.1%・8年償却)。対象事業の営業利益5,600万円の2.1年分でしたが、2026年7月期の決算短信(監査前)は、譲り受けた子会社のマーケティング支援事業に係るのれん8,246万円の減損を記載しています。値段の分解と、買い手が確かめる点を開示から解説します。
 M&Aニュース2024年6月 実行Greenspoonの残り58.53%に27億7,700万円 ── 先に41.47%を持っていた江崎グリコが、買い切った理由江崎グリコが冷凍ヘルシーミールの定期宅配「GREEN SPOON」を運営するGreenspoonの全株式を取得した事例。先に41.47%を持ち、残り58.53%に現金27億7,700万円を払いました。のれん17億7,100万円は先の41.47%の評価から出ており、後から買った分はのれんになりません。100%換算は当社試算で約45億〜47億円。有価証券報告書の原本から分解します。
 M&Aニュース2024年6月 実行ユーヤンサンに約943億円 ── 持分6割のロート製薬、暫定のれん448億円は1年後に323億円で確定ロート製薬が三井物産・創業家と組み、シンガポールの漢方薬大手ユーヤンサン・インターナショナルを取得した事例。100%換算は808.4百万シンガポールドル(約943億円)で、ロート製薬の持分は60%。暫定のれん448億円は1年後に323億円で確定し、商標権265億円が新たに計上されました。有価証券報告書の原本から値段を分解します。
 M&Aニュース2024年6月 発表久保田信息系統(蘇州)に7,900万円 ── クボタの中国システム子会社を、トランスコスモスは純資産と同額で買ったトランスコスモスが、クボタの中国システム子会社・久保田信息系統(蘇州)の全株式を取得した事例。ニュースリリースに金額はなく、有価証券報告書の連結キャッシュ・フロー計算書の注記に取得価額7,900万円が出ています。連結に入れた日の純資産は同額でのれんはなし、対象会社の現金1億5,100万円は代金を上回りました。値段の分解と、買い手が確かめる点を原本から整理します。
 M&Aニュース2024年5月 実行Arche Digitalに2.35億円 ── 営業利益約1,000万円のマレーシアのEC支援会社に、AnyMindは何を払ったのかAnyMind Group(東証グロース5027)がマレーシアのEC支援会社Arche Digitalの全株式を取得した事例。公表時の1.5百万米ドルは、有価証券報告書では現金2億3,500万円。差は後払いではなく、為替の換算で説明がつきます。営業利益の約23倍、のれんは代金の93.6%。同じ買い手のMISMと比べ、開示の原本で値段を分解します。
 M&Aニュース2024年4月 実行女性モード社の買収額は非公表 ── ビューティガレージが美容専門の出版社を買い、約2年3か月後に会員ID・レビュー・購入をつないだプロ向け美容商材ECのビューティガレージが、美容師向けの月刊誌を出す女性モード社(現・ヘアモード社)の全株式を取得した事例。買収額は発表文にも有価証券報告書にも出ていません。分かるのは、取得時の連結キャッシュ・フロー計算書が収入7,329千円だったこと、のれんの計上が確認できないこと、約2年3か月後に会員ID・レビュー・購入をつなぐサイトが開いたこと。開示の読み方と、買い手が確かめる点を整理します。
 M&Aニュース2024年4月 実行RECLOに3.6億円 ── 純資産割れに見えた値段は、コメ兵の決算ではのれんが出る値段だったコメ兵ホールディングスの子会社K-ブランドオフが、ブランドリユースECのRECLOの全株式を3億5,876万円で取得した事例。2023年3月期末の純資産9億600万円では純資産割れに見えますが、有価証券報告書の連結開始時の純資産は2億5,813万円で、のれんは1億146万円・5年償却。売主ULTRA WIDEの経緯と、買い手が確かめる点を整理します。
 M&Aニュース2024年3月 実行むすびに45億円 ── のれん40億円・17年償却で買った店舗網は、連結2期目に経常利益18.6億円を出したBuySell Technologiesが買取店舗「買取むすび」を運営するむすびの全株式を45億円で取得した事例。のれんは40億6,831万円で17年償却、取得時の営業利益の8.6年分です。適時開示と有価証券報告書の原本から、値段の分解と連結後の数字を整理します。
 M&Aニュース2024年3月 実行ジョシュアツリーに2億円 ── 外注先を買ったピアラは、のれん1.5億円を6年で償却し、2年目に減損の兆候を認めたピアラが外部委託先の広告運用会社ジョシュアツリーの全株式を2億円で取得した事例。のれんは1億4,556万円で6年償却、2年目の2025年12月期に減損の兆候を識別しながら減損は見送った。適時開示と有価証券報告書の原本から、値段の分解と取得後の2年を整理します。
 M&Aニュース2024年2月 実行アフラに1.8億円 ── 営業利益2,100万円の会社を、リベルタはのれん1.3億円・5年償却で買ったリベルタがエステ向け化粧品のOEM・ODMを手がけるアフラの全株式を1億8,000万円で取得した事例。営業利益2,100万円に対し、のれんは約1億3,156万円で5年償却。適時開示と有価証券報告書の原本から、値段の分解、取得後の数字、2026年12月の吸収合併予定までを整理します。
 M&Aニュース2024年2月 実行Dr. Dennis Gross Skincareに653億円 ── 値段の57%がのれん。資生堂は、そののれんを米州事業全体の単位で検査する資生堂が米国のドクターズコスメ「Dr. Dennis Gross Skincare」を持つDDG Skincare Holdingsの全持分を取得した事例。発表の概算額は450百万米ドル、有価証券報告書の取得対価は現金653億2,100万円で、57%がのれんです。取得の翌年、資生堂は米州事業全体の単位でのれん468億円を減損しましたが、DDGの分かどうかは開示されていません。開示の原本から、値段の中身と取得後を追います。
 M&Aニュース2024年1月 実行グリフィスに1.2億円 ── 議決権40%で連結した債務超過の物流会社に、ジェイフロンティアは何を払ったのかジェイフロンティアが食品物流のグリフィスの議決権40.0%を1億2,000万円で取得し、連結子会社にした事例。100%換算は3億円で、売上高の0.08倍。取得日の債務超過は2億7,931万円、のれんは3億9,931万円(10年償却)。適時開示と有価証券報告書の原本から、連結にした根拠と値段の中身を分解します。
 M&Aニュース2023年12月 実行SODAの64.85%に2,100億ウォン ── うち現金は約半分。値段は発表になく、NAVERの決算に出ていたNAVER系のKREAMが、スニダンを運営するSODAの約65%を取得した事例(2023年10月4日発表)。発表文に値段はなく、評価額530億円(優先株式ベース)だけが出ています。NAVERの連結財務諸表では、64.85%の対価が2,100億ウォン(現金1,014億ウォンと、先に持っていた持分の公正価値1,086億ウォン)、のれんが1,571億ウォンでした。親会社の決算注記から、値段を分解します。
 M&Aニュース2023年11月 実行青島新綻紡貿易の残り4.44%に約2,600万円(有報の支出からの読み) ── ジェネレーションパスが95.56%の中国子会社を買い切った理由ジェネレーションパスが、95.56%を持つ中国の青島新綻紡貿易有限会社の残り4.44%を取得し、完全子会社にした事例。適時開示に金額はなく、有価証券報告書の追加取得の支出は2,622万7,000円で、これを代金と読むと100%換算は約5億9,000万円(当社の逆算)です。2018年の増資の引受から5年7か月、3回の取得を原本で整理します。
 M&Aニュース2023年11月 実行Bondi Sandsに402億円 ── 代金の97%を占めたのれん・商標権・顧客関係は、暫定から確定でどう動いたか花王が豪州のセルフタンニング・日やけ止めブランド「Bondi Sands」の全株式を取得した事例。取得原価は暫定412億4,700万円から確定402億4,700万円へ下がり、のれん222億8,000万円・商標権133億300万円・顧客関係36億1,600万円が代金の97.4%を占めます。対象の売上と利益は開示されません。有価証券報告書の原本から、暫定から確定への変化と、取得後の開示を分解します。
 M&Aニュース2023年10月 発表コードミーに約1.5億円 ── 非公表の値段を、エステーのキャッシュ・フロー計算書から逆算するエステーが香りのスタートアップ・コードミーの全株式を取得した事例。発表文に金額はありませんが、有価証券報告書の連結キャッシュ・フロー計算書に子会社株式の取得による支出1億5,100万円が出ています。これがコードミーの取得額と読める根拠と、読み切れない点を分けて示します。連結に入れない非連結子会社のため、のれんも償却もありません。取得後は万博とパソナ向けの香りの創作で技術が使われました。開示の原本から値段と取得後を追います。
 M&Aニュース2023年10月 実行Focus Consumer Healthcareに113億円 ── 従業員9人の会社の取得原価は、59%が商標権、29%がのれんだった小林製薬が米国のサプリメント・一般用医薬品会社Focus Consumer Healthcareの全持分を取得した事例。発表文の譲り受け金額は75百万米ドル、有価証券報告書の取得の対価は現金113億3,800万円で、59%が商標権、29%がのれんです。営業利益は開示になく、年数では説明できません。有価証券報告書と決算説明資料の原本から分解します。
 M&Aニュース2023年8月 実行foufouに3億円 ── 債務超過の会社から切り出した事業をクラシコムが買い、代金の72%がのれんになったクラシコムがファッションD2C「foufou」の事業を、吸収分割で切り出した新会社の全株式ごと3億円で取得した事例。受入純資産は約8,460万円で、差額ののれんは約2億1,540万円(10年償却)。取得後3期の売上は3億3,535万円、2億2,783万円、3億8,273万円でした。適時開示と有価証券報告書の原本から、値段と取得後の業績を分解します。
 M&Aニュース2023年7月 実行ジャパンギャルズに30億円 ── 美容家電へ参入するBRUNOは、代金の3分の2を親会社へ10年の分割で払う予定BRUNOが美容機器のジャパンギャルズを30億円で取得した事例。売主は親会社のRIZAPグループで、代金の3分の2は利息なしの10年分割払い(予定)。のれんは15億1,000万円で13年償却。適時開示・有価証券報告書・成長戦略資料の原本から、値段の分解と取得後の3年を整理します。
 M&Aニュース2023年7月 実行猫舌堂を全株取得 ── 代金は非公表。関西電力の社内ベンチャーを、小野薬品の子会社は5か月で吸収合併した小野薬品工業の100%子会社michitekuが、がん経験者向けカトラリー「iisazy」の猫舌堂の全株式を取得した事例。代金は発表文にも有価証券報告書にもありません。猫舌堂の決算公告4期分と各社の公式発表から、取得の理由、5か月後の吸収合併、取得後の経過を整理します。
 M&Aニュース2023年7月 実行one moveの51%に7,650万円 ── 発表で伏せられた値段は有価証券報告書に出ていて、残り49%の買い増しは見当たらないピアラがSNSマーケティング支援のone moveの株式51%を取得した事例。発表文は価格を伏せましたが、有価証券報告書に取得の対価7,650万円とのれん6,439万円(8年償却)が出ています。100%換算は当社試算で1億5,000万円。残り49%の扱いと取得後の3年を、原本から整理します。
 M&Aニュース2023年1月 実行meycoに1億5,800万円 ── 営業利益164万円の会社の9割を買ったデジタリフトは、のれん1.5億円を5年で償却しているデジタリフトが広告制作会社meycoの株式90%を1億5,800万円で取得した事例。取得前の営業利益は164万円で、のれんは1億5,323万円・5年償却。適時開示と有価証券報告書の原本から、値段の分解と、売主の残留、取得後の3年を整理します。
 M&Aニュース2023年1月 実行Brewtope(旧meuron)に1億3,600万円 ── 債務超過のクラフトビール定期便を、ギフティは売上の約2倍で買い増したギフティが、クラフトビール定期便「Otomoni」を運営するmeuron(現Brewtope)に、先に持っていた14.94%へ49.00%を買い増し、63.94%で連結子会社にした事例。株式代金は1億3,600万円で、100%換算は当社試算で約2億8,000万円、直前期の売上高の約1.95倍。純資産は債務超過で、のれんは2億9,700万円です。適時開示と有価証券報告書の原本から分解します。
 M&Aニュース2023年1月 発表6curryの譲渡額は非公表 ── 建設会社の加和太建設のもとで、カレーの会員制コミュニティは渋谷から三島の自社施設へ移った静岡県三島市の建設会社・加和太建設が、ニューピースの子会社事業「6curry」(会員制のカレー店とコミュニティ)を譲り受けた事例。当事者の発表の表現は「事業譲渡」で、会社の株式が移ったかは書かれていません。金額は両社とも非公表です。取得の理由、店長の移籍、渋谷店の閉店と三島店の開店、2026年10月時点の運営まで、当事者の公式発表から整理します。
 M&Aニュース2022年10月 実行paintoryに0円 ── 債務超過の会社をギフティは0円で買い、取得後に増資2億300万円を入れたギフティが、カスタムアパレルの制作・販売プラットフォームを運営するpaintoryの全株式を0円で取得し、完全子会社にした事例。アドバイザリー費用の確定額は400万円、取得後の増資は2億300万円で、のれんは2億5,800万円です。適時開示、有価証券報告書、paintory自身の決算公告の原本から、払った額の内訳とのれんの出どころを分解します。
 M&Aニュース2022年4月 実行ユイット・ラボラトリーズに8.6億円 ── 新工場の建設を予定していたアクシージアが、千趣会の子会社を買った理由アクシージアが、千趣会の子会社で化粧品「リスブラン」と山梨の八ヶ岳工場を持つユイット・ラボラトリーズの全株式を8億6,000万円で取得した事例。開示の純資産では営業利益の12.1年分、連結に計上されたのれんは6,919万円(7年償却)。新工場の建設に充てる予定だった資金の振り替え、売主の売却益、取得後の売上原価率まで、適時開示と有価証券報告書の原本から整理します。
 M&Aニュース2022年2月 実行フレンバシーを全株取得 ── 代金は非公表、ユーグレナはポータルを他社へ譲り、会社を清算したユーグレナが「Good Good Mart」「Vegewel」を運営するフレンバシーの全株式を取得した事例。代金は発表文にも有価証券報告書にもなく、連結に含めない小規模な買収でした。取得の理由と、取得後にポータルをcottaへ譲渡し、会社が清算されるまでの経過を分解します。
 M&Aニュース2022年1月 実行Dari Kの全株式をロッテが取得 ── 金額は非公表。純資産1,668万円の会社に、大手は何を求めたのかロッテが京都のチョコレートメーカーDari Kの全株式を取得した事例(2022年1月)。金額は非公表で、取得の14日前の決算日の純資産は1,668万円、当期純損失は1億1,667万円でした。ロッテが挙げた理由は、農家と直接つながる調達ノウハウ、サステナブルなカカオ豆を使う商品開発、発酵と焙煎の技術。取得後は創業者が1年2か月余りで退任し、2026年4月にロッテへ合併しました。官報の決算公告と公式発表から分解します。
 M&Aニュース2021年12月 実行フラクタの51.25%に6億1,500万円 ── フィードフォースが計上したのれん5億6,600万円は、2年半足らずで全額なくなったフィードフォースグループが、Shopify対応のEC制作会社フラクタの51.25%を現金6億1,500万円で取得した事例。100%換算は12億円で純資産の11.0倍、純資産との差額は営業利益の約156年分です。計上したのれん5億6,600万円は、特別償却と減損で2024年5月末にゼロになりました。残る48.75%の株式交換は、算定が1回目の43〜66%の水準です。適時開示と有価証券報告書の原本から分解します。
 M&Aニュース2021年10月 実行シッピーノに3億2,100万円 ── フィードフォースは払った額のほぼ全額をのれんにし、約11か月後に3億4,300万円を減損したフィードフォースグループが、EC出荷業務を自動化するクラウド「シッピーノ」を運営するシッピーノの50.59%を取得した事例。既存株主から74株を3億2,100万円で買い、会社に入る増資12株の5,200万円を足して過半を取りました。取得の対価3億7,300万円のうち、のれんは3億7,100万円。約11か月後に未償却の3億4,300万円を減損しています。買い取りと増資の分け方、100%換算、その後の数字を有価証券報告書から分解します。
 M&Aニュース2021年8月 実行キャリーオンの取得額は非公表 ── カイタックファミリーは約7か月後に吸収合併し、買取点数は80万点から200万点になったカイタックファミリーが、子供服の買取・販売サービス「キャリーオン」を運営する会社を子会社にした事例(2021年8月5日のお知らせ)。取得価額と比率の開示はありません。約7か月後の2022年3月1日に吸収合併し、サービスはカイタックファミリーのブランドとして続き、買取点数は80万点から200万点になりました。公式の発表と国税庁の記録から、確かめられることと確かめられないことを分けます。
 M&Aニュース2021年8月 実行明治薬品に22億9,900万円 ── 純資産を下回る値段で買ったファーマフーズは、同じ会社で125億円の新工場を計画したファーマフーズが医薬品・健康食品の製造販売を行う明治薬品の全株式を取得した事例。払った額は22億9,900万円で、受け入れた純資産23億8,100万円を下回り、のれんの代わりに負ののれん8,200万円が出ました。買収後の4期のうち2期末は債務超過で、125億円の新工場も計画されています。適時開示と有価証券報告書の原本から分解します。
 M&Aニュース2021年3月 実行トリコに33億円 ── 21か月でのれんがゼロになったFUJIMIに、ポーラ・オルビスは何を払ったのかポーラ・オルビスホールディングスが、パーソナライズD2C「FUJIMI」を運営するトリコを2021年に33億2,200万円(取得比率89.44%)で取得した事例。のれん26億5,000万円は21か月で残高ゼロになり、2023年にも9億2,800万円を減損。適時開示と有価証券報告書の原本から、値段の分解と買収後の5年を整理します。
 M&Aニュース2017年10月 実行VASILYに20億円 ── 代金の90%がのれん。理由は開発技術で、IQONは約2年半後に終わったスタートトゥデイ(現ZOZO)がファッションアプリ「IQON」を運営するVASILYの全株式を、20億円で取得した事例。のれんは17億9,600万円と代金の89.8%で、10年償却。取得の理由は開発技術の応用で、IQONは約2年半後に終了しました。有価証券報告書の原本から、値段の中身と買収後の経過を分解します。
 M&Aニュース2017年2月 実行ザワットに4億円 ── 純資産ほぼゼロの会社に、メルカリが払った代金はほぼ全額がのれんになったメルカリが「スマオク」を運営するザワットの全株式を2017年2月に取得した事例。発表文は金額が非公表ですが、上場後の有価証券届出書の注記に取得原価4億400万円、のれん4億900万円、2年償却が載っています。受け入れた純資産は△600万円で、代金のほぼ全額がのれんです。買収後にザワットは約2か月半で吸収合併され、創業者が立ち上げた「メルカリ メゾンズ」は約1年で終わりました。原本から分解します。
 M&Aニュース2016年9月 実行Fablicの買収は金額非公表 ── 翌年の営業損失は27億7,800万円。集約先はフリル、名前はラクマになった楽天がフリマアプリ「フリル」を運営するFablicの全株式を取得した事例(2016年9月5日発表)。取得額は発表文にも有価証券報告書にも出ていません。代わりに、買収の翌年(2017年12月期)に売上9億8,700万円・営業損失27億7,800万円・純資産△31億5,600万円という数字が出ています。ラクマとの統合、名称の変更、吸収合併までを楽天の開示から整理し、買い手が読み取れる点をまとめました。
 M&Aニュース2015年5月 実行ルクサの買収額は非公表 ── 3.3億円の出資から1年半で子会社にしたKDDIは、買った会社を何に使ったのかKDDIがフラッシュセールEC「LUXA」を運営するルクサを子会社化した事例。買収額は発表文にも有価証券報告書にも出ていません。分かるのは、2013年に3.3億円を出資して提携し、約1年半後に株式取得を発表し、約4か月後に自社の物販サービスをルクサの仕組みで始めたこと。開示の読み方と、買い手が確かめる点を整理します。
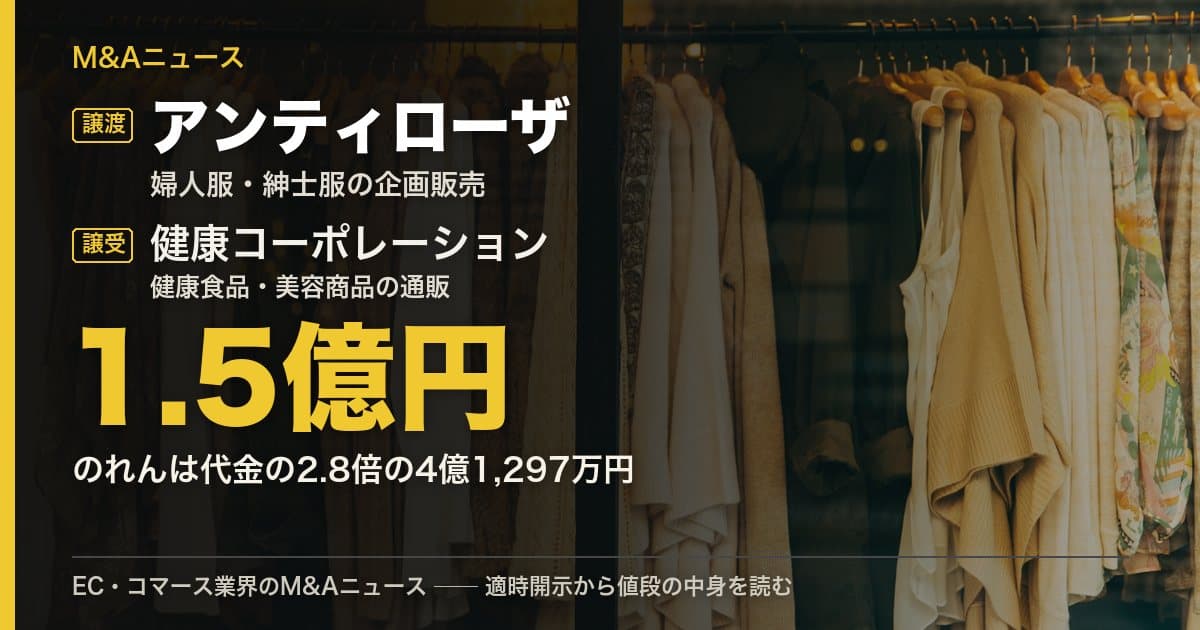 M&Aニュース2014年5月 実行アンティローザに1.5億円 ── 代金の2.8倍ののれんで買った店舗中心のアパレルは、9年でEC比率96%・売上126億円になった健康コーポレーション(現RIZAPグループ)がアパレルのアンティローザの全株式を1億5,000万円で取得した事例。開示の純資産は1億1,400万円でしたが、取得日は2億3,563万円の債務超過で、のれんは4億1,297万円。適時開示・有価証券報告書・決算説明資料から、値段の分解と取得後12年の数字を整理します。
 買収の基礎買収後の100日は「変えない」が正解 ── EC事業の引き継ぎで落とさない5領域買収後の100日は「伸ばす」期間ではなく「落とさない」期間です。1か月目は前の経営者のやり方をそのまま再現し、2か月目に準備、3か月目に実行する。EC固有の5領域(アカウント・広告・仕入先・在庫・レビュー)の週別工程表と、買う前に埋めておく4つの条件を、EC・D2C専門のM&Aアドバイザーが解説します。
 売却の基礎会社を売ることを従業員にいつ言うか ── 「最終契約まで言わない」が正解になる条件会社や事業を売るとき、従業員にいつ何を伝えるか。株式譲渡は最終契約が固まるまで伝えないのが原則、事業譲渡は転籍の同意が要るため伝えることが手続きの一部になります。相手別の時期の表、伝える日の3点セット、発表後30日の設計をM&Aアドバイザーが解説します。
 買収の基礎のれんとは何か ── 「営業利益の何年分か」で買いすぎを見抜くのれんとは、買収価格が純資産を超えた分に付く名前です。日本基準は20年以内で償却、IFRSは償却せず毎年の減損テスト、税務の資産調整勘定は5年。EC・D2Cの実測ではのれんが営業利益の1.3〜10.2年分(中央値5.0年)つきました。値段の分解と回収年数の見方をM&Aアドバイザーが解説します。
 売却の基礎純資産の6倍ののれんは何に払われているのか ── EC事業の「見えない資産」の値づけEC事業の値段は決算書の外で決まります。純資産の6倍ののれんを作っているのは、顧客リスト・レビュー・広告アカウント・商標・独占販売権・手順書です。買い手が何をどう確かめ、どこで金額が変わるのかを、公的統計と適時開示の実例からM&Aアドバイザーが解説します。
 売却の基礎M&A仲介とFAは何が違うのか ── 「誰と契約するか」で報酬も利益相反も決まるM&A仲介とFA(ファイナンシャル・アドバイザー)の違いは「誰と契約するか」です。仲介は売り手と買い手の双方、FAは片方だけ。中小企業庁の中小M&Aガイドラインが定める利益相反への対応、契約前に説明される8項目、専任条項とテール条項の目安、レーマン方式の「基準となる価額」まで、相談先の比べ方をM&Aアドバイザーが整理します。
 買収の基礎自己資金が足りなくてもEC事業は買えるのか ── 借入と後払いで届く額の組み方事業買収の資金は自己資金・借入・後払いの3層で組みます。日本政策金融公庫の事業承継・集約・活性化支援資金は株式取得に使えて限度額7,200万円(国民生活事業)。2024年度は民間金融機関の新規融資の52.9%が経営者保証なし。金融機関が見る返済原資、アーンアウトの設計、買収後に要る運転資金までM&Aアドバイザーが解説します。
 売却の基礎赤字のEC事業に値段はつくのか ── 債務超過で2億円、営業赤字3億円で3.58億円がついた2つの事例赤字のEC事業は売れます。ただし金額の幅が黒字より大きくなります。債務超過で2億円がついた事例と、営業赤字3億円の会社に純資産の1.39倍がついた事例。買い手が「消える赤字」と判断する条件、赤字を因数分解して出す4枚の資料、廃業との比較をM&Aアドバイザーが解説します。
 M&Aの基礎NDAは何を守り、何を守らないのか ── 紙だけでは漏れる情報の守り方NDA(秘密保持契約)はM&Aで最初に結ぶ契約です。何を守り、何を守らないのか。約束の骨格4つ、見落とされるテール条項、そして紙だけでは守れない情報を守る「契約・証拠・動線」の3層を、EC・D2C特化のM&Aアドバイザーが解説します。
 売却の基礎EC事業の売却は何か月かかるのか ── 半年〜1年の内訳と、止まる5つの場所EC事業の売却は準備から成約まで半年〜1年が目安です。中小M&Aガイドライン(第3版)は希望する相手とのマッチングに数か月〜1年を見込むと明記しています。10の工程を3区間に分けた期間の内訳、延びる5つの原因、期間を縮める段取りをM&Aアドバイザーが解説します。
 買収の基礎数百万円でEC事業は買えるのか ── スモールM&Aの相場と、1件目に選ばない案件数百万円から数千万円でEC事業を買うスモールM&A。公的窓口で成約した譲渡企業の68.0%は売上1億円以下、後継者人材バンクは累計10,075者の登録に対し成約435件。規模が小さいほど倍率は下がります。1件目の条件、向く人と向かない人、当社の費用が合う規模までM&Aアドバイザーが解説します。
 売却の基礎会社を売ると社員に知られずに進められるか ── 実名を出す相手を1社ずつ決める3つの手続き会社を売ることを従業員や取引先に知られずに進められるのか。答えは3つの手続き(ノンネームシート・候補先ごとの個別同意・打診先の除外)が噛み合っているときだけです。国のガイドラインが求める実名開示の条件、情報が届く相手の数、漏れる3つの経路、匿名で守れない範囲までM&Aアドバイザーが解説します。
 買収の基礎企業概要書はどこを疑うべきか ── 章ごとの「疑う場所」と確かめ方企業概要書(IM)は秘密保持契約の後に届く、売り手側が作る実名入りの資料です。章ごとに疑う場所と確かめ方を表にし、EC・D2Cで検算する5つの数字(広告費率・リピート率・在庫・アカウント名義・取引先依存)と、面談までに作る質問リストをM&Aアドバイザーが解説します。
 M&Aニュース2026年4月 実行Her lip toに40億円 ── 利益が半減しても、yutoriが2回目に高く買った理由yutoriがheart relation(「Her lip to」)の株式51%を16億8,300万円、残る49%を約19億6,000万円で取得した事例。営業利益が半減していた会社に、のれんは営業利益の6.9年分。代替の効かない資産にいくらまで払えるか、何を検証するか、買った後に何が起きるかを適時開示から解説します。
 M&Aニュース2025年12月 実行しるしに35億円 ── 営業赤字の翌年の会社に、トレンダーズはなぜ払えたのかトレンダーズがECモール運用代行のしるしの全株式を35億円で取得した事例。営業赤字の翌期に営業利益3億2,300万円へ転じた1期に対する評価で、のれんは約30億5,600万円。10年償却で年3億円が費用に落ちる構造を、適時開示と決算説明資料の原本から分解します。
 M&Aニュース2025年10月 発表債務超過のMAKE BEAUTUREに2億円 ── ジェリービーンズが1年試してから買った理由ジェリービーンズグループがMAKE BEAUTUREの株式100%を2億円で取得した事例。3期連続の営業赤字・純資産マイナス66百万円の会社に、のれん2億6,600万円がつきました。利益倍率が使えない会社にいくらまで払えるか、何を検証するかを適時開示の原本からM&Aアドバイザーが解説します。
 売却の基礎EC・D2C事業は実際いくらで売れたのか ── 一次情報で確認した65件、中央値12.6億円EC・D2C領域のM&A195件を公式発表と適時開示で確認しました。金額を一次情報で確認できたのは65件で中央値12.6億円、10億円未満が26件。株式0円の事例も。実際の取引価格をM&Aアドバイザーが解説します。
 市場を読むEC・D2Cは、いま高く売れるのか ── のれん1.3〜10.2年分、差を作るのは業種ではないEC・D2CのM&Aはいま高く売れるのか。成約件数は2年で41%増。適時開示で検証した8件では、のれんが営業利益の1.3〜10.2年分つきました。利益がまだ小さい会社は純資産の7〜13倍。何がその差を作るのかをM&Aアドバイザーが解説します。
 売却の基礎在庫3,000万円は売却価格に乗るのか ── EC売却で在庫が簿価で通らない理由ECサイトを売却するとき、在庫は簿価では評価されません。答えは「動く在庫は仕入原価、滞留在庫は正味売却価額、販売目的でない在庫は時価」の3通り。希望価格が在庫込みか別かで倍率は1倍近く動きます。買い手が見る3つの指標と、3か月前からできる準備をM&Aアドバイザーが解説します。
 事例解説越境ECの買収12件 ── のれんは国内の3倍、販路と現地チームの値段越境EC・海外展開の買収事例12件を買い手の視点で分解しました。1円から537億円まで、譲渡価額を純資産とのれんに分け、営業利益の何年分かを適時開示と有価証券報告書から出しています。現地法人・モール規約・許認可のどこを検証するかまで解説します。
 事例解説D2Cブランドの買収12件を分解 ── 1.5億円と1,454億円の差は何に払われたのかEC・D2Cブランドの買収事例12件を買い手の視点で分解しました。1億5,000万円から1,454億円まで、譲渡価額を純資産とのれんに分け、営業利益の何年分かを適時開示から出しています。いくらまで払えるか、何を検証するかを解説します。
 事例解説10億円未満で買えたEC事業14件 ── 利益の10年分以内は5件だけ、残りは何で決まったか10億円未満で成立したEC・D2C事業の買収14件を、適時開示の原本から分解しました。株式の代金は1億700万円から8億6,000万円。のれんが営業利益の10年分以内に収まったのは5件だけで、残りは純資産の1.18倍から12.15倍で値段が決まっています。いくらまで払えるか、何を検証するかを解説します。
 事例解説EC支援会社の買収10件 ── 評価額の8割がのれん、営業利益の2.8年分から68.7年分EC支援・ECシステム会社の買収事例10件を適時開示の原本から分解しました。株式の代金は1億700万円から35億円。のれんの額が分かる10件のうち6件で評価額の8割以上がのれんになり、営業利益の2.8年分から68.7年分の開きが出ています。買い手が何に払い、何を検証すべきかを解説します。
 事例解説赤字・債務超過の会社に値段がついた5件 ── 買い手は利益の代わりに何を買ったのか営業赤字・最終赤字・債務超過のEC・D2C企業に、上場企業が実際にいくら払ったのか。適時開示から純資産と営業利益を拾って分解した5件。評価額は売上の0.08倍から6.0倍まで開き、純資産マイナスの会社に2億円、営業赤字3億円の会社に3.6億円が付いています。買い手が何を検証し、買った後に何が起きたかまで。
 事例解説リユース企業の買収10件 ── 同じ業種で「3.3年分」と「赤字で純資産の1.4倍」に分かれた理由リユース・二次流通のM&A事例10件を適時開示の原本から分解しました。取得価額は3億5,876万円から82億円。のれんは営業利益の3.3年分から9.3年分(中央値5.9年)、純資産に対する倍率は1.39倍から13.3倍。在庫と店舗網を抱えるこの領域で、買い手が何にいくら払い、引き渡し前に純資産がどう動いたかを解説します。
 事例解説51%だけ買った12件 ── 残り49%の値段は上がったか、下がったか51%や56%だけを取得した買収12件を適時開示の原本から集計しました。残りを後で買った案件の2回目の価格は、下は96%安、上は117%高(2.2倍)。価格の決め方を最初の契約に書いたかどうかで結果が分かれています。
 買い手を知るEC・D2C事業を買っているのは誰か ── 195件の3件に1件は「繰り返し買う26社」EC・D2C領域のM&A195件の買い手154社を集計しました。3件に1件は繰り返し買っている26社によるもの。同じ買い手が1.9億円の会社も42億円の会社も買っています。買い手の顔ぶれをM&Aアドバイザーが解説します。
 売却の基礎EC事業の売却は「決める前」に差がつく ── 最初の3か月でやる3つのこと事業の売却を考え始めたら、最初にやるのは「話す相手を絞る・数字と株を整える・事業を止めない」の3つ。中小M&Aガイドラインは従業員や取引先への公表を原則クロージング後としており、最初の相談に必要な資料は3年分の申告書と決算書だけです。検討段階の3か月で何をするかを、M&Aアドバイザーが解説します。
 事例に学ぶ2024年3月 実行ジェイフロンティアによるウェルヴィーナスの買収事例 ── 営業利益0.56億円の会社に、なぜ22.4億円を払えたのかジェイフロンティアがサプリ・化粧品D2Cのウェルヴィーナスの株式67%を15億40万円で取得した事例。営業利益0.56億円に対し評価額は22.4億円。利益で測れない会社に買い手が何を見て払ったのか、検証すべき論点を適時開示の原本から解説します。
 買い手を知るあなたのEC事業を買うのは誰か ── 公表195件・154社を数えて分かった買い手の正体EC・D2C事業の買い手は、同業・異業種の事業会社・投資会社・個人の4類型。ただし公表された195件の買い手154社は、ほぼ事業会社です。個人はバトンズの買い手の53%を占めながら、成約した譲渡先の71%は法人。類型ごとの値段のつき方と、売却前に整える場所をM&Aアドバイザーが解説します。
 買収の基礎はじめてEC事業を買う人が、ノンネームから引き継ぎまでに通る10工程EC事業の買収は、中小M&Aガイドライン(第3版)が示す10の工程で進みます。ノンネームの読み方、実名開示(ネームクリア)に売り手の同意が要る理由、企業概要書と面談で確かめること、費用が発生する地点、EC特有の調査論点、買収GO前に埋める4点をM&Aアドバイザーが解説します。
 売却の基礎EC事業は「利益の何倍」で売れるのか ── 中央値11.6倍、同じ業種で3.7倍開く理由EC事業の売却相場は「修正後の営業利益×倍率」で決まります。中小企業庁の集計では卸売業・小売業のPER中央値11.6倍、下位25%と上位25%で3.7倍の開き。分母を作る利益修正、倍率を動かすもの、自分で概算する手順をM&Aアドバイザーが解説します。