
メグリに18.8億円 ── 営業利益3,300万円の店舗アプリ会社に、ソフトクリエイトHDが75%分の代金を払った理由
| 発表日 | 2026年2月27日(株式取得・連結子会社化 2026年3月31日) |
| 譲受企業 | 株式会社ソフトクリエイトホールディングス(東証プライム 3371) |
| 譲渡企業 | メグリ株式会社(2007年6月設立・東京都中央区京橋) |
| 事業 | アプリマーケティングプラットフォーム「MGRe」(店舗アプリの開発・運用・分析)の開発・運営 |
| 譲渡価額 | 18億7,900万円(議決権75.00%分。取得前の5.0%と合わせて80.00%) |
| スキーム | 株式譲渡(現金)。同日に第三者割当による自己株式の処分 |
| 出典 | ソフトクリエイトホールディングス 適時開示(2026年2月27日)・有価証券報告書 第59期(2026年6月19日) |
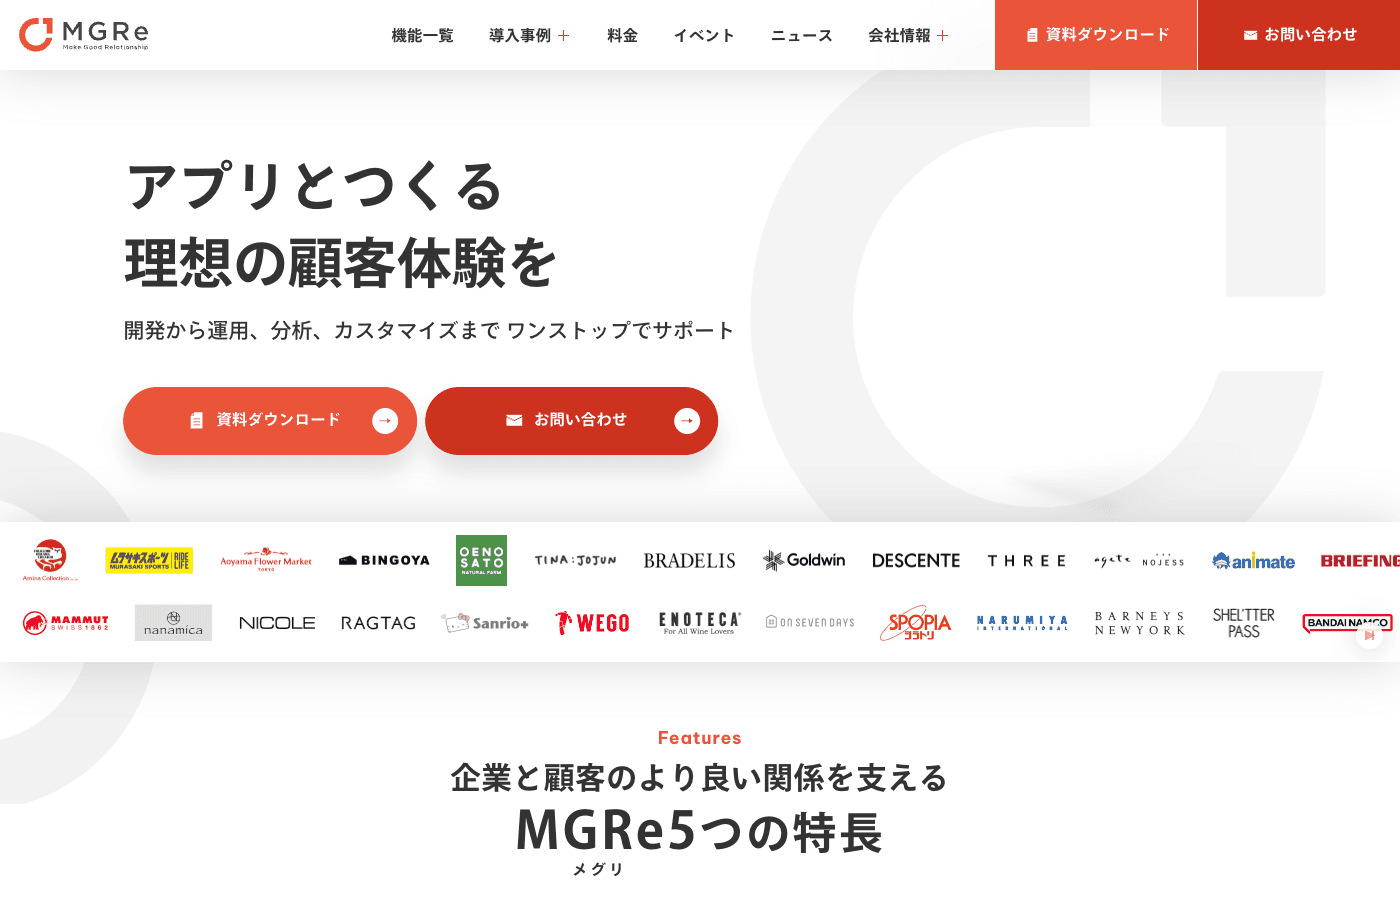 (出典:メグリ株式会社「MGRe」公式サイト・2026年10月16日時点の画面)
譲渡企業の概要
メグリは、小売企業の店舗アプリを開発・運営する会社で、売上高7億400万円、営業利益3,300万円(2025年5月期)です。2007年6月設立、資本金1億円、従業員数41名(2026年3月末・有価証券報告書)。主力の「MGRe」は、アプリの開発から運用・分析までを一つの基盤で扱い、アプリで取得した実店舗とECサイトの顧客データを統合して、顧客ごとの施策につなげるサービスです(適時開示)。
| 決算期 | 2023年5月期 | 2024年5月期 | 2025年5月期 |
|---|---|---|---|
| 売上高 | 5億9,900万円 | 6億2,900万円 | 7億400万円 |
| 営業利益 | 100万円未満 | 1,400万円 | 3,300万円 |
| 純資産 | 9,300万円 | 1億600万円 | 2億3,700万円 |
直近期の営業利益率は4.7%です。純資産は直近期に1億3,100万円増えましたが、同じ期の純利益は3,100万円で、差の約1億円の内訳は開示にありません。
株主は、代表者と資産管理会社が計52.0%、ベンチャーキャピタル3ファンドが計27.8%、ソフトクリエイトHD子会社のecbeingが5.0%、個人16名が14.9%。今回の取得は、ecbeing以外の21名からです。
譲受企業の概要
ソフトクリエイトホールディングスは、ECサイト構築パッケージ「ecbeing」を主力に、連結営業利益62億900万円(2026年3月期)を計上する東証プライムの会社です。100%子会社のecbeingは、導入実績1,600サイト以上と説明しています(ecbeingの2026年3月18日のリリース)。今回の代金は、2026年3月期の連結営業利益の約30%にあたります。
M&Aの目的・背景
狙いは、ECサイトと実店舗をつなぐアプリの基盤を、2024年12月の提携から一歩進めて、自社グループの中に入れることです。開示の「株式の取得の理由」は、実店舗とECを切れ目なくつなぐ「オムニチャネル戦略」の重要性が増したことを挙げ、2024年12月にオンラインとオフラインの「窓口となるアプリ」を強化する目的でメグリと資本業務提携を結んだ経緯を書いています。
今回の目的は、「サービス展開の拡大」と「チャネルの基盤強化による事業領域の拡大」を通じた、業容拡大と収益力の強化です。ecbeingは取得後のリリースで、ネットで商品を知り、アプリで取り置きを予約し、店舗で受け取る流れを示しました。
M&Aの手法・成約内容
議決権75.00%分を現金18億7,900万円で取得し、ecbeingが持つ5.0%と合わせて80.00%を持ちました。取締役会決議と株式譲渡契約は2026年2月27日、実行(連結子会社化)は3月31日。取得したのは普通株式と3種類の優先株式で、売主は21名です。アドバイザリー費用等は発表時の概算で1,200万円、有価証券報告書の実績は1,150万円。
取得価額は、有価証券報告書に「事業計画を基礎として、ディスカウント・キャッシュ・フロー法(将来の収益を現在の価値に引き直す方法)等で株式価値を評価して決定」とあり、主要な仮定は「将来の契約件数」です。
同日に、売主側の代表者と資産管理会社へ、自己株式185,700株を1株2,042円(決議前営業日の終値)、総額3億7,920万円で処分しました。払込みは株式取得の対価を原資の一部とし、払込期日(2026年3月31日)から2年間は譲渡も担保提供もできません。総額は株式の代金の約20%です。残る20%の追加取得の約束は、適時開示にも有価証券報告書にも記載がありません。
この値段は、どう説明できるか
100%に直すと25億500万円。営業利益の76倍、売上高の3.6倍、純資産の10.6倍。75%の取得なので、代金18億7,900万円を0.75で割って100%換算しました(当社試算)。種類の違う株式を含み、種類ごとの対価は開示されないため、全株が同じ単価として計算した概算です。
| 項目 | 金額 |
|---|---|
| 株式の代金(議決権75.00%分) | 18億7,900万円 |
| 会社全体の評価額(100%換算) | 25億500万円 |
| うち純資産(2025年5月期) | 2億3,700万円 |
| 差額(のれん相当) | 22億6,800万円 |
差額22億6,800万円は営業利益3,300万円の68.7年分。年買法(時価純資産+営業利益1〜3年分)は2億7,000万〜3億3,600万円で、評価額はその上限の約7.5倍、差は21億6,900万円です。営業利益の倍率では説明がつきません。
利益ではなく、今後の契約件数に付いた値段です。取得原価は事業計画に基づくDCF等で決まり、主要な仮定は将来の契約件数です(有価証券報告書)。契約件数・解約・単価の実績は開示にありません。当社(CommerceX M&A)は、単独の価値と、自社に入れた後の価値を別々に持ちます。25億円は単独の価値ではなく、ecbeingの導入実績(1,600サイト以上)にアプリを広げた後の価値に付いた値段と読みます。
実際に計上されたのれんと、その償却
連結ののれんは18億548万円(暫定)で、取得原価の91.1%。ソフトクリエイトHDは、取得原価と受入純資産の差額をのれんにしています。
| 項目 | 金額 |
|---|---|
| 取得原価 | 19億8,183万円 |
| うち取得前から持つ5%の時価 | 9,888万円 |
| うち追加取得に支出した現金 | 18億8,295万円 |
| 受入純資産(資産5億3,496万円−負債3億1,451万円) | 2億2,045万円 |
| うち買い手の持分(80%) | 1億7,636万円 |
| のれん(暫定) | 18億548万円 |
のれんは、取得原価から受入純資産の80%分を引いた額で、開示の数字と一致します(当社計算)。残り20%分は、非支配株主持分(買い手以外の株主の持分)4,409万円です。のれん18億548万円は、メグリの直近期の営業利益3,300万円の54.7年分にあたります。
取得前から持つ5%の取得価額は1,032万円で、時価9,888万円との差額8,855万円が、2026年3月期の特別利益(段階取得に係る差益)です。
償却期間は、2026年6月19日の有価証券報告書の時点で「現在算定中」。取得原価の配分も未了で、暫定のままです。2027年3月期第1四半期(2026年4〜6月)ののれん償却額は9,743万円で、前年同期の1,126万円から8,617万円増えました。既存ののれんの償却額を前年同期並み、または年額の4分の1と見れば、メグリ分は年3.4億〜3.6億円で、のれんを5年前後で償却している計算になります(当社試算)。償却年数は開示になく、既存分を何円と見るかで年数も変わります。年3.4億〜3.6億円なら、メグリの営業利益3,300万円の10倍超、ソフトクリエイトHDの2026年3月期の連結営業利益の約6%にあたります。
2027年3月期の連結営業利益は63億円(前期比1.5%増)の見込みで、決算短信は、メグリののれん償却費を既存事業の利益増が吸収する想定と説明しています。第1四半期は11億9,400万円で、前年同期比7.7%増でした。
買い手が読み取れること
払える上限は、過去の利益でなく、自社が広げられる契約件数で決まります。メグリの評価額は営業利益の76倍で、取得原価の主要な仮定は将来の契約件数。ソフトクリエイトHDには、ecbeingの導入先という既存の販路があります。販路を持たない買い手が同じ25億円を払えば、のれん18億円超を自社の新規営業だけで回収する計算になります。自社に同じ販路があるかを、金額を決める前に確かめます。
提携で先に5%を持つと、決める前に相手の中を見られます。ソフトクリエイトHDは、2024年12月の資本業務提携から1年3か月後に75%を追加取得しました。追加取得の価格の決め方は開示にありません。提携の時点で価格の式を決めておけたかが、段階取得の価値を分けます。
残り20%は、追加取得の約束が開示にありません。売主の代表者側には、買い手の株3億7,920万円分を2年間売れない約束で持たせました。売主側が経営に残るかは、確認した書類に記載がなく、有価証券報告書ではソフトクリエイトHDの代表取締役副社長が2026年3月からメグリの代表取締役、専務執行役員が取締役を務めます。残る20%をいつ・いくらで売買できるかは、契約に書いておく項目です。
検証するのは、契約件数、種類株式、負債の中身の3つです。導入企業は公式サイトにロゴが並びますが、件数も上位顧客への集中も開示にありません。取得した株は普通株式と3種類の優先株式で、種類ごとの対価も非開示です。受入資産のうち流動資産5億2,129万円の大半、3億6,100万円が現金で、現金を除く受入純資産はマイナス約1億4,056万円(当社試算)。負債3億1,451万円が前受金なのか借入なのかで、買った後の資金の動きが変わります。直近期に純資産が増えた約1億円が、増資なのか利益なのかも確かめます。
買った後ののれん償却は、メグリ単体の利益では賄えず、既存の事業の利益増で吸収する前提です。償却が5年前後なら年3.4億〜3.6億円で、メグリの営業利益は3,300万円。取得後のメグリ単体の売上と利益は開示にありません。当社は、買収先のここを、自社のこの力で、こう伸ばせると一文で言い切れるかを、買収検討の最初に確かめます。この事例なら「小売向けのアプリ基盤を、1,600サイト以上のecbeing導入先へ広げる」です。
よくある質問
Q. 営業利益3,300万円の会社に18億円超は、高いのですか。
A. 100%換算で25億500万円。営業利益の76倍、のれん相当は68.7年分で、利益の倍率では説明がつきません。高いかどうかは、買い手が自社の販路でその件数を広げられるかで決まります。
Q. 75%だけ買ったとき、会社全体の評価額はどう出しますか。
A. 株式の代金を取得比率で割ります。この事例は18億7,900万円÷0.75=25億500万円です。種類の違う株式が混ざると単価が揃わないため、100%換算は概算になります。
Q. 残る20%は、いつどう買い取るのですか。
A. 開示に追加取得の約束はありません。連結は残り20%を非支配株主持分4,409万円として計上しています。残りをいつ・いくらで買うかは、最初の契約で価格の式と時期を決めておく項目です。
Q. こうした譲渡案件は、どこで見つかりますか。
A. 公表されるのは、買い手が上場企業で、開示した取引に限られます。CX BASEでは、買収のご相談をいただいた企業へ、条件に合う譲渡案件を公開前にご案内しています。
ご相談ください
店舗アプリの会社は、過去の利益でなく、今後の契約件数と買い手の販路で値段が決まります。
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社ソフトクリエイトホールディングス「メグリ株式会社の株式の取得(子会社化)及び第三者割当による自己株式の処分に関するお知らせ」(2026年2月27日公表)、「臨時報告書」(2026年2月27日提出)(2026年10月16日確認)
- 同「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月11日公表)、「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月3日公表)(2026年10月16日確認)
- 同「有価証券報告書 第59期(2026年3月期)」(2026年6月19日提出・企業結合等関係、重要な会計上の見積り、連結キャッシュ・フロー計算書の注記、設備の状況、役員の状況)(2026年10月16日確認)
- 株式会社ecbeing「ecbeingがメグリ株式会社と資本業務提携」(2024年12月12日)、「メグリ株式会社がグループジョイン(M&A)」(2026年3月18日。題名の後半は省略)(いずれもPR TIMES掲載・2026年10月16日確認)
- メグリ株式会社「MGRe」公式サイト(mgre.jp)トップページと会社概要(2026年10月16日確認)
(金額は株式の代金18億7,900万円です。アドバイザリー費用等の概算1,200万円を含む総額は18億9,100万円で、実績は有価証券報告書で1,150万円。取得比率は75.00%のため、100%換算しています(代金÷0.75。当社試算)。財務数値は決算書ベース(利益修正前)。千円単位の開示は万円に四捨五入しているため、表の合計は一致しない場合があります。差額(のれん相当)・倍率・年数・年買法の比較・現金を除く受入純資産・償却額の年換算は当社試算。連結に計上されたのれん18億548万円と、その内訳の取得原価・受入純資産は有価証券報告書の数字で、買い手の持分80%分の純資産は当社計算です)


