メールカスタマーセンターに27億円 ── 売上178億円・営業利益1億円の会社の値段は、何で決まったのか

| 発表日 | 2026年8月14日(売り手の株主総会の承認 2026年9月28日・実行は2026年10月1日の予定) |
| 譲受企業 | ラクスル株式会社(2026年5月29日に上場廃止・旧東証プライム 4384) |
| 譲渡企業 | メールカスタマーセンター株式会社(1999年設立・東京都中央区) |
| 譲渡株主 | 株式会社JDSC(東証グロース 4418)。議決権の100%を保有 |
| 事業 | ダイレクトメール(DM)の発送代行(年間3億通) |
| 譲渡価額 | 27億円(A種類株式100株・議決権100%) |
| スキーム | 株式譲渡(売り手の株主総会の承認が条件) |
| 出典 | JDSC「連結子会社の異動(株式譲渡)に関するお知らせ」(2026年8月14日)・ラクスル プレスリリース(2026年8月14日) |
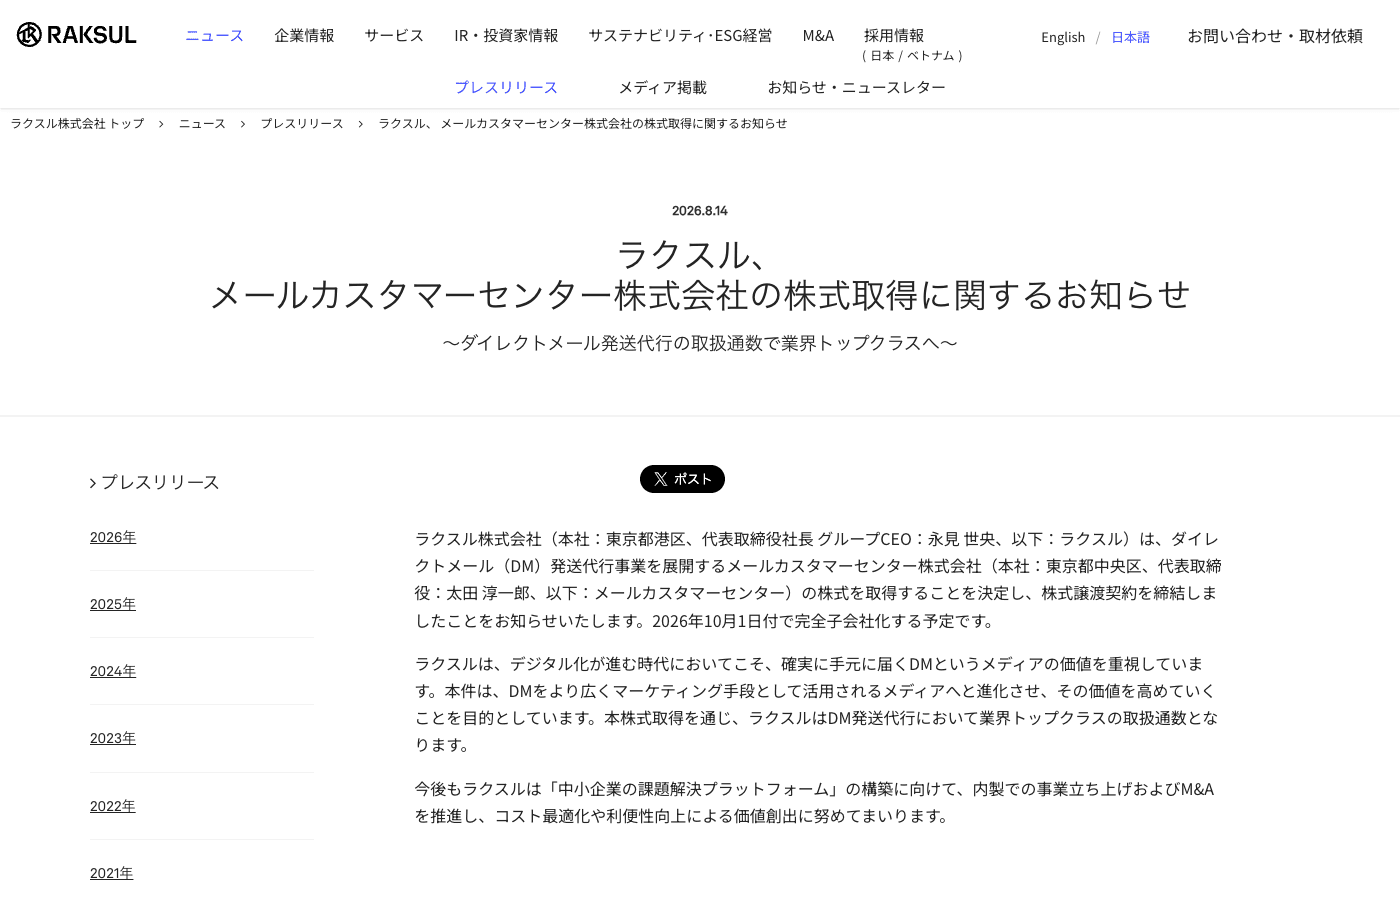 (出典:ラクスル株式会社 公式サイトのプレスリリース「ラクスル、メールカスタマーセンター株式会社の株式取得に関するお知らせ」2026年8月14日・2026年10月16日時点の画面)
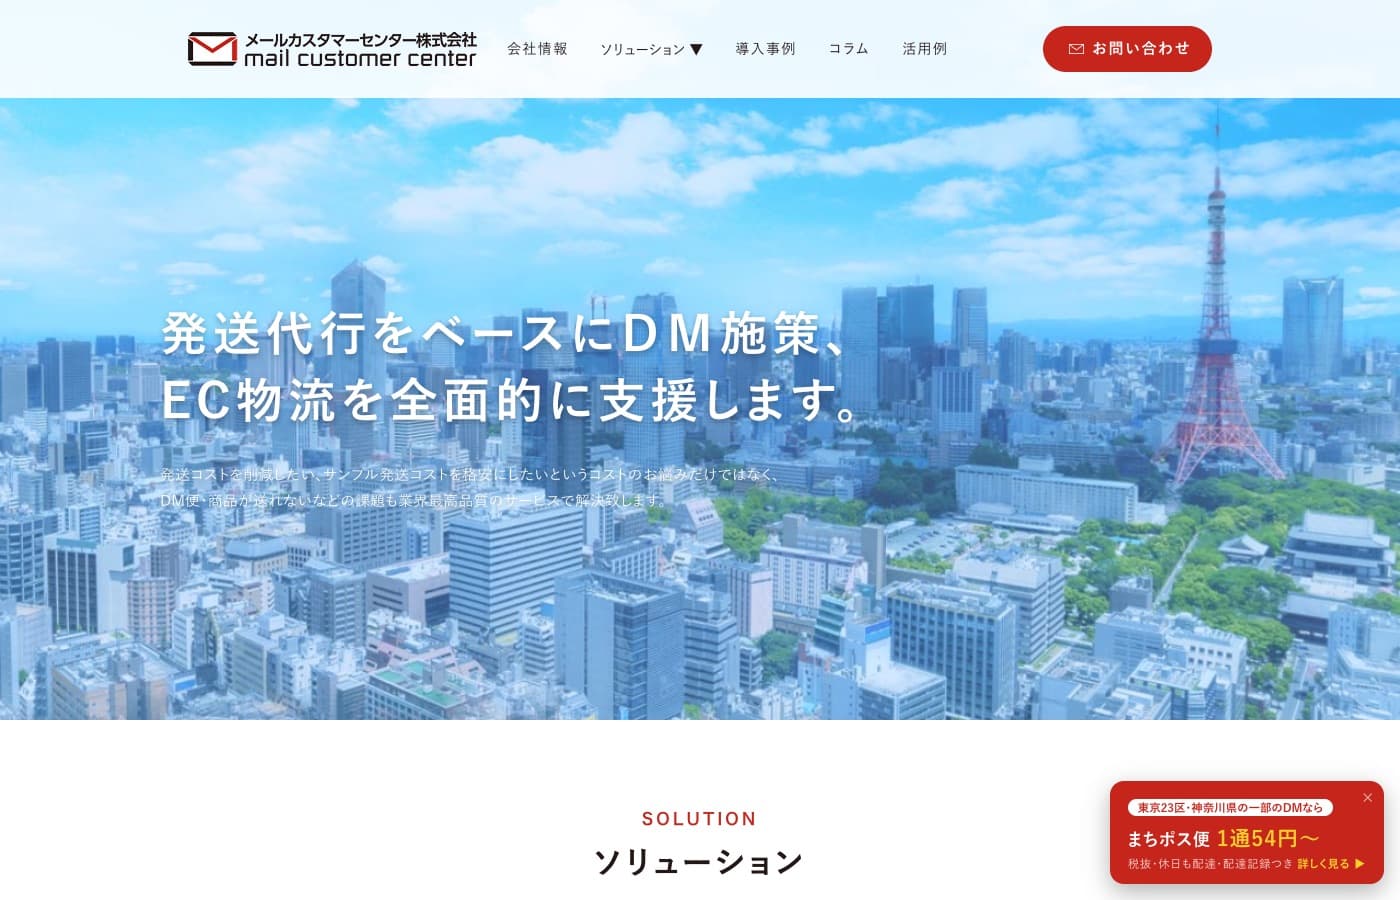 (出典:メールカスタマーセンター株式会社 公式サイト・2026年10月16日時点の画面)
譲渡企業の概要
メールカスタマーセンター(MCC)は、企業のダイレクトメール(DM)を代わりに発送する会社です。1999年設立で、本社は東京都中央区。年間3億通を扱います(ラクスルの発表)。JDSCが2023年10月に完全子会社にし、顧客は700社超から880社超(2025年9月)へ増えました(JDSCの開示)。
売上高の大半は配送の費用です。JDSCの決算説明資料では、2026年6月期の配送外注費は173億9,800万円で、MCCが中心のマーケティング支援事業の売上高179億3,000万円(連結)の97.0%。粗利率は、既存顧客の平均で約3%、直近1年の新規顧客で約8%とJDSCは説明しています。
| 決算期 | 2024年6月期(9か月分) | 2025年6月期 | 2026年6月期 |
|---|---|---|---|
| 売上高 | 143億9,700万円 | 198億7,300万円 | 178億4,700万円 |
| 営業利益 | 1億7,900万円 | 1億4,300万円 | 1億円 |
| 純資産 | 8億200万円 | 8億1,200万円 | 8億6,500万円 |
2024年6月期は、JDSCが連結に取り込んだ2023年10月〜2024年6月の9か月分です(JDSCの決算説明資料)。2026年6月期の売上高は前期から10.2%減り、JDSCは2025年4月の郵便料金の改訂で取引量が一時的に減ったことを理由に挙げています。営業利益率は1.2%、0.7%、0.6%と下がりました。
譲受企業の概要
ラクスルは、印刷・集客支援のプラットフォーム「ラクスル」を運営する会社です。2009年設立で、本社は東京都港区。R1株式会社による公開買付けと株式併合を経て、2026年5月29日に東京証券取引所プライム市場の上場を廃止しました(ラクスルの2026年5月28日付のお知らせ)。今回の取得はプレスリリースで公表され、金額の記載はありません。27億円は、売り手JDSCの適時開示で分かります。DM発送代行の買収は、2025年7月のメーリングジャパンに続いて2件目です。
M&Aの目的・背景
ラクスルの狙いは、DM発送代行の取扱通数で業界トップクラスになることです。発表は、デジタル広告の獲得単価の上昇やCookie規制を背景に、手元に届くメディアとして紙のDMが再評価されていると説明します。MCCの物量、業界の知見、運営体制、顧客基盤に、ラクスルのテクノロジーとマーケティングの知見を組み合わせ、企画・制作から発送・効果検証までを支える体制を強める考えです。
売り手のJDSCは、AI分野の需要の拡大に合わせて経営資源の配分を見直し、MCCの譲渡を決めました。2023年の取得時に挙げた理由は、AIによるDM発送の最適化との相乗効果と、700社超の顧客基盤でした。
M&Aの手法・成約内容
ラクスルは、MCCの全株式(A種類株式100株・議決権100%)を27億円で取得します。算定方法と第三者の算定機関の記載は、開示にありません。
| 日付 | 出来事 |
|---|---|
| 2026年8月14日 | JDSCの取締役会が決議し、株式譲渡契約を締結 |
| 2026年9月28日 | JDSCの定時株主総会が承認(賛成割合99.01%) |
| 2026年10月1日(予定) | 株式譲渡の実行。MCCはラクスルの完全子会社に |
譲渡するMCC株式の帳簿価額がJDSCの総資産の5分の1を超えるため、会社法の規定で株主総会の特別決議が必要でした(JDSCの臨時報告書)。実行日は、国内外の競争法当局のクリアランスなどで変わる場合があります。2026年10月16日時点で、実行の完了を知らせる開示は確認できていません。
この値段は、どう説明できるか
100%の取得なので、会社全体の評価額はそのまま27億円です。
| 項目 | 金額 |
|---|---|
| 会社全体の評価額(100%) | 27億円 |
| うち純資産(2026年6月期末) | 8億6,500万円 |
| 差額(のれん相当・当社試算) | 18億3,500万円 |
代金は純資産の3.1倍、営業利益の27倍、売上高の0.15倍です。差額18億3,500万円は、営業利益1億円の18.4年分。年買法(時価純資産+営業利益1〜3年分。純資産は簿価で代用)で計算すると9億6,500万〜11億6,500万円で、27億円はその2.3〜2.8倍にあたります(いずれも当社試算)。ラクスルの取得原価の配分は開示されていないため、差額は確定したのれんの額ではありません。
3年前にJDSCが払った額との比較
JDSCは2023年10月に、同じ会社の議決権100%を取得しました。
| 2023年(JDSCが取得) | 2026年(ラクスルが取得) | |
|---|---|---|
| 100%の値段 | 22億1,750万円 | 27億円 |
| 売上高 | 189億7,200万円(2023年2月期) | 178億4,700万円(2026年6月期) |
| 営業利益 | 2億4,400万円 | 1億円 |
この3年で、売上高は5.9%減り、営業利益は59.0%減りました。値段は21.8%上がっています。2023年の値段は、事業価値17.2億円とネットキャッシュ(現預金から有利子負債を引いた額)4.9億円の合計とJDSCは説明していました。今回はネットキャッシュの記載がなく、同じ基準の比較ではありません。それでも、利益の倍率では値段が上がった理由は説明できません。
説明に使えるのは物量です。ラクスルが発表した年間3億通で割ると、27億円は1通あたり約9円、2026年6月期の売上高は約59円、営業利益は約0.3円です(当社試算。3億通は発表の概数で、2026年6月期の実績通数は開示にありません)。
JDSCの帳簿に計上された内訳と、その償却
JDSCは2023年の取得で、顧客関連資産12億6,000万円とのれん6億7,007万円を新たに計上しました。取得時のMCCの固定資産は2,960万円で、受入資産33億3,125万円の0.9%。値段の大半は、顧客との取引関係と将来の収益力に払われました(JDSCの有価証券報告書)。
どちらも20年の均等償却で、年間の償却額は合計9,650万円(のれん3,350万円・顧客関連資産6,300万円。当社試算)。MCC単体の営業利益は2026年6月期に1億円でしたが、JDSCの連結でマーケティング支援事業の損益は△817万円でした。JDSCは、営業利益が当初の事業計画を下回って減損の兆候を識別したものの、割引前の将来キャッシュ・フローが2026年6月末の帳簿価額(のれん5億7,793万円・顧客関連資産10億8,675万円)を上回るとして、減損は不要と判断しています。
買い手が読み取れること
払える上限は、1通あたりの値段と、自社で同じ物量を作る費用で決まります。当社(CommerceX M&A)の見解では、払える上限は、単体の価値と、自社が入れた後の価値を分けて持ちます。営業利益率0.6%の会社は、単体の価値で説明できる額が小さく、上積みは買い手の力に依存します。価格の根拠に入れるのは、同業の物量を束ねて配送の仕入れや間接費を下げる側まで。クロスセルは、実現してから数字にします。
粗利と、日本郵便との契約が、利益を決めています。JDSCの有価証券報告書は、日本郵便とのゆうメール運送業務委託契約の改訂で営業利益が当初の事業計画を下回ったと書き、MCCは日本郵便との大口割引契約で顧客の差し出しを代行しています(JDSCの2024年のFAQ)。割引の条件と期間、顧客別の粗利、新規顧客の約8%が既存顧客へ広がるかを確かめます。株式の取得なら契約は原則として会社に残るものの、支配権の変更で見直せる条項がないかは別に確かめます。
顧客の数が増えても、売上が増えるとは限りません。顧客は700社超から880社超へ増えた一方、売上高は10.2%減りました。JDSCは顧客関連資産を顧客の減少率を前提に算定しており、上位顧客の集中度と取引年数で、その前提と実績を比べます。
買った後は、償却後の利益で見ます。JDSCの例では、年間の償却額9,650万円が、MCC単体の営業利益1億円とほぼ同じ規模でした。ラクスルの配分と償却年数は開示がなく、同じ比率になるとは限りません。27億円を払う買い手は、取得原価の配分と償却年数を先に試算し、償却後の利益で投資の回収を見ます。
よくある質問
Q. 売上178億円の会社に、なぜ27億円がついたのですか。
A. 売上の大半は配送の外注費(マーケティング支援事業の売上高の97%)で、利益の倍率では説明がつきません。代金は売上高の0.15倍、純資産の3.1倍で、純資産との差額は営業利益の18.4年分。ラクスルが挙げる理由は、取扱通数で業界トップクラスになることです。
Q. 営業利益が減ったのに、3年前より高い値段がついたのはなぜですか。
A. 開示に理由の記載はありません。JDSCが2023年に払った22億1,750万円より27億円は21.8%高く、営業利益は59.0%減りました。2023年の値段にはネットキャッシュ4.9億円が含まれ、今回は記載がなく、同じ基準の比較ではありません。
Q. 株式の譲渡は、いつ実行されますか。
A. 2026年10月1日の予定です。売り手JDSCの株主総会は2026年9月28日に承認しました。2026年10月16日時点で、完了の開示は確認できていません。
Q. 買い手が上場会社でなくても、金額は分かるのですか。
A. 売り手が上場会社なら、売り手の適時開示で分かります。ラクスルは2026年5月に上場廃止となり、プレスリリースに金額はなく、27億円はJDSCの適時開示で公表されました。CX BASEでは、買収のご相談をいただいた企業へ、条件に合う案件を公開前にご案内しています。
ご相談ください
売上が大きく利益の薄い事業は、利益の倍率ではなく、粗利と物量と買い手側の事情で値段が決まります。CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社JDSC「連結子会社の異動(株式譲渡)に関するお知らせ」「2026年6月期 通期決算説明資料」「2026年6月期 通期決算FAQ」(2026年8月14日公表・2026年10月16日確認)
- 株式会社JDSC 臨時報告書(2026年8月17日・2026年9月29日提出)/有価証券報告書 第6期(2024年9月26日提出)・第7期(2025年9月24日提出)・第8期(2026年9月25日提出)(いずれも2026年10月16日確認)
- 株式会社JDSC「メールカスタマーセンター株式会社の第三者割当増資引受及び連結子会社化に関するお知らせ」と説明資料(2023年8月17日公表)/「2024年6月期 第2四半期決算発表 FAQ」(2024年2月8日公表)(いずれも2026年10月16日確認)
- ラクスル株式会社 プレスリリース「ラクスル、メールカスタマーセンター株式会社の株式取得に関するお知らせ」(2026年8月14日公表)/「当社株式の上場廃止に関するお知らせ」(2026年5月28日公表)/メールカスタマーセンター株式会社 公式サイト(いずれも2026年10月16日確認)
(金額は株式の代金27億円です。差額は、ラクスルの取得原価の配分が開示されていないため、確定したのれんではありません。倍率・年数・年買法・1通あたりの金額・年間の償却額は当社試算で、通数はラクスルの発表の約3億通を使いました。2023年の値段はJDSCの払込価額で、アドバイザリー費用を含む取得価額は22億2,560万円です)