
レクストホールディングスに82億円 ── 現金と株式で買った出張買取は、のれん90.7億円を18年で償却する
| 発表日 | 2024年8月14日(現金取得は10月1日、株式交換は10月8日) |
| 譲受企業 | 株式会社BuySell Technologies(東証グロース 7685) |
| 譲渡企業 | レクストホールディングス株式会社(2016年4月設立・大阪市中央区) |
| 事業 | 出張訪問買取「買取 福ちゃん」(REGATE)、骨董査定「日晃堂」など7社を持つ持株会社 |
| 譲渡価額 | 82億円(7,660株・議決権88.5%)。残る11.5%は株式交換で取得し、100%の評価額は92億7,053万円 |
| スキーム | 現金による株式譲渡と簡易株式交換の2段階 |
| 出典 | 適時開示(2024年8月14日・10月8日)・有価証券報告書・決算説明資料 |
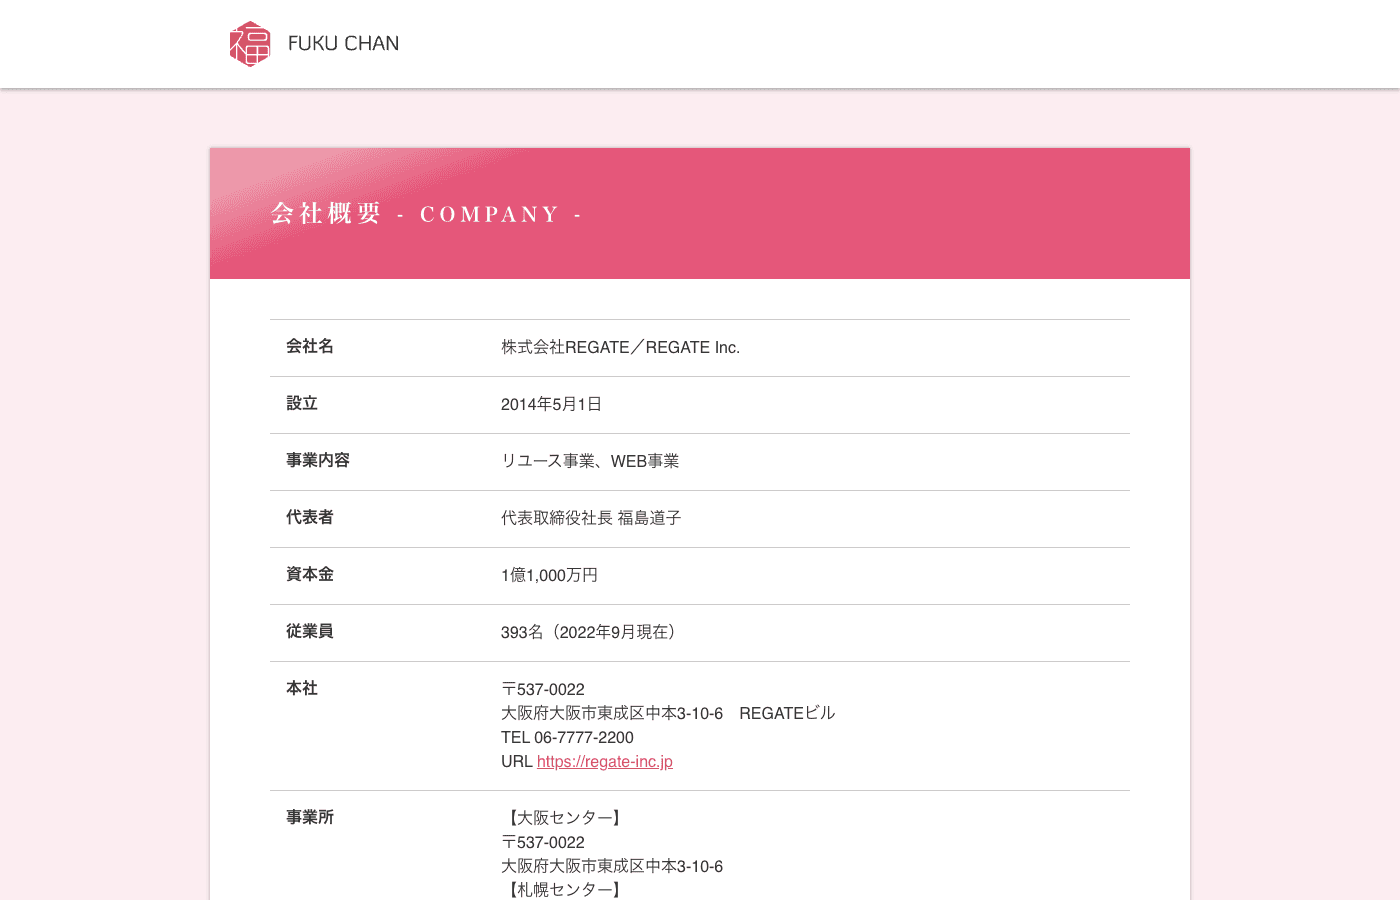 (出典:株式会社REGATE「買取 FUKU CHAN」公式サイト 会社概要・2026年10月16日時点の画面)
譲渡企業の概要
レクストホールディングスは、出張訪問買取「買取 福ちゃん」のREGATEなど、リユース関連7社を持つ持株会社です。2016年4月設立、本社は大阪市中央区。REGATEは着物・切手・ブランドバッグ・ジュエリーの出張訪問買取と店舗買取(18店・2024年6月末)を運営し、日晃堂は骨董・古美術の査定、ほか5社はコールセンターや物流などを担います。
レクストHDは連結財務諸表を作成しておらず、開示は、単体に子会社を合算した参考の簡易連結です。
| 項目 | 2023年12月期(参考の簡易連結) |
|---|---|
| 売上高 | 137億6,900万円 |
| 営業利益 | 9億7,100万円 |
| EBITDA | 11億5,500万円 |
| 純資産 | 6億9,800万円 |
2024年12月期の会社想定は、売上高170億円水準、営業利益12億円水準です。
譲受企業の概要
BuySell Technologiesは、出張訪問買取「バイセル」を主力に、買取店舗とM&Aで広げてきたリユースの上場会社です。2023年12月期の連結売上高は425億7,400万円、営業利益は27億9,600万円、純資産は86億1,000万円(適時開示)。M&Aは、2020年のタイムレスからむすびまでの4社に続く5社目です。
M&Aの目的・背景
狙いは、出張訪問買取で自社に次ぐ2位とBuySellが推定する「福ちゃん」を加え、同じ事業の競争力を高めることです。適時開示は、レクストHDを出張訪問買取を中心に成長した会社と説明し、競争優位性を強めることと、家庭に眠る「かくれ資産」への取り組みを強めることを目的に挙げます。
2024年8月の決算説明資料は、期待する効果6項目のうち3項目に数字を挙げます。
| 項目 | 資料の内容 |
|---|---|
| 広告費 | 両社の出張訪問の広告費は約80億円水準。3〜5%水準の削減を目指す |
| 販路 | レクストの個人向け(toC)販売比率は約10%。バイセルの約26%まで引き上げる |
| 骨董 | レクスト側の骨董の売上比率は2割強。バイセルは約3%で、仕入れの強化に生かす |
2024年11月の資料は、両社がこれまで競合し、広告の獲得効率が悪かった面を、共同の媒体仕入れで改善する計画も示します。
M&Aの手法・成約内容
7,660株を現金82億円で取得し(議決権88.5%)、残る1,000株(11.5%)をBuySell株との簡易株式交換で取得して、100%にしました。取得に先立ち、レクストは不動産その他の事業を会社分割で切り離しています。現金取得は2024年10月1日、株式交換は10月8日。アドバイザリー費用等は概算4,000万円(実績6,701万円)。
価格は、第三者機関がDCF法と類似会社比較法で算定したレンジの内側で、当事者間が1株107万500円と決めました。株式交換では、レクスト1株にBuySell株297株を割り当て、新株でなく保有の自己株式297,000株を交付。BuySell株の評価は、直近3か月の終値の単純平均3,610円です。実行は、独占禁止法の届出の審査で排除措置命令などがないことが条件で、命令などはありませんでした。
この値段は、どう説明できるか
会社全体の評価額は92億7,053万円。のれんは営業利益の7年分を超える90億7,354万円になりました。
| 項目 | 金額 |
|---|---|
| 現金で払った分(88.5%) | 82億0,003万円 |
| 株式交換の分(11.5%)の合意時の評価 | 10億7,050万円 |
| 会社全体の評価額(100%・合意時) | 92億7,053万円 |
| 株式交換の分の会計上の時価 | 16億1,271万円 |
| 取得原価(会計) | 98億1,274万円 |
| うち受入純資産 | 7億3,920万円 |
| 差額(のれん) | 90億7,354万円 |
差の5億4,221万円は、主に、交付したBuySell株の時価が、合意時の算定より高かったためです。297,000株の時価は1株5,430円にあたり、合意時に使った3,610円を上回りました(当社試算)。この差は、のれんに加わります。
のれんを、合意時に開示された営業利益で割ります。
| 営業利益の出どころ | 営業利益 | のれんは何年分 |
|---|---|---|
| 2023年12月期(参考の簡易連結) | 9億7,100万円 | 9.3年 |
| 2024年12月期の会社想定 | 12億円水準 | 12億円なら7.6年 |
| 期首取得と仮定した2024年12月期の概算(有価証券報告書の注記・監査対象外) | 7億2,593万円 | 12.5年 |
どの営業利益で割っても、7年分を超えます。評価額は2023年12月期の営業利益の9.5倍。年買法(時価純資産+営業利益1〜3年分)は16億6,900万円〜36億1,100万円で、評価額は上限の2.6倍(12億円水準なら2.2倍・当社試算)です。
営業利益の倍率では説明がつかず、当社(CommerceX M&A)は、差をバイセルに入った後の価値への支払いと読みます。92.7億円は、レクスト単独の利益に付いた値段ではありません。単独の価値と、バイセルに入った後の価値を分けると、年買法の上限を約50億〜57億円上回る部分は後者です。両社の出張訪問の広告費は約80億円水準で、その3〜5%は2.4億〜4.0億円。個人向けの販売比率は約10%から約26%へ、骨董は仕入れを広げる計画でした。
実際に計上されたのれんと、その償却
のれんは90億7,354万円で、取得原価の92.5%。18年の均等償却で、年5億409万円が費用になります。償却は連結の手続きで生じるため、レクストやREGATE単体の営業利益には入りません。リユース10件のまとめ記事は、合意時の数字でのれんを85億7,300万円(8.8年分)とします。この記事は確定値を使います。
同じ買い手のむすびと並べます。
| 項目 | むすび(2024年3月取得) | レクストHD(2024年10月取得) |
|---|---|---|
| のれん | 40億6,831万円 | 90億7,354万円 |
| 取得原価に占めるのれん | 90.4% | 92.5% |
| 償却年数 | 17年 | 18年 |
| 年間の償却額 | 2億3,931万円 | 5億409万円 |
| 取得時に開示された営業利益 | 4億7,377万円 | 9億7,100万円 |
| 年間の償却額 ÷ 営業利益 | 50.5% | 51.9% |
事業が違う2社で、のれんは取得原価の9割超、償却は17〜18年、年間の償却額は取得時の営業利益のほぼ半分と、形がそろっています。
取得後のレクスト
連結に入った2025年12月期に、レクストの売上高は215億円、EBITDAは24.0億円になりました。決算説明資料は、2024年12月期の売上高179億円・EBITDA9.8億円と並べ、EBITDAを2.4倍と示します(EBITDAの定義の注記はありません)。
中核子会社REGATE単体の2025年12月期は、売上高191億5,831万円、営業利益15億1,800万円(有価証券報告書。日晃堂と機能会社は含まず)。のれんは、この営業利益の6.0年分です。評価額92億7,053万円は、合意時の参考EBITDAの8.0倍、2025年12月期のEBITDAの3.9倍(株式の評価額で割った倍率・当社試算)。
福ちゃんの再訪の比率は、2024年12月期の1%から2025年12月に17.0%へ(単月。バイセルは21.7%)。出張訪問1件あたりの売上総利益は11.0%増、広告宣伝費は17.5%増で、会社は広告費の増加をブランディング投資の強化と説明します(2024年はバイセル単体、2025年は3社合算)。合意時に目標とした広告費の削減は、1件あたりの数字には見えません。
2026年1月に、レクストHDはBuySellに吸収合併されました。2025年12月期末ののれんの残高は85億6,946万円で、会社は減損の兆候は認められないと判断しています。
買い手が読み取れること
同じ92.7億円が、使う利益で3.9倍にも9.5倍にもなります。当社は、売主の利益で値段を測る線と、自社に入れた後の利益で払える上限の線を、別々に持ちます。年買法の上限を上回った約50億〜57億円は、買い手が自分で作る価値への先払い。広告費の削減(2.4億〜4.0億円)だけでは年間の償却額5億409万円に届かず、残りは再訪、単価、販路の数字で、買う前に書けるかを確かめます。
検証は、出張訪問の件数と、1件あたりの利益から入ります。BuySellは、1件あたりの売上総利益から獲得の広告宣伝費を引いた「変動利益」を最重要の指標にし、監査法人も、取得時の事業計画と実績を比べ、出張訪問数や仕入高などの主要な仮定を追っています。福ちゃんの再訪の比率は、2024年12月期で1%。再訪は広告費がかからず、低い比率は伸びしろであると同時に、新規の広告獲得への依存の裏返しです。
許認可と外部環境は、事業の前提です。出張訪問買取は、特定商取引法の訪問購入に当たり、古物商の許可を受けて営みます。BuySellは、法令に抵触する事件があれば許可の取り消しや行政の指導で業績に影響が出うると書き、前回の中期計画で想定しなかった「広域強盗事件等」で出張訪問買取が一時的に苦戦したとも記します。当社は、許可の状況と承継の要否を、DDの入口で確かめます。
買った後の負担は、償却と返済で見ます。借入は100億円・6年で、50億円(トランシェA)は6か月ごとの元金均等、残る50億円(トランシェB)は期限一括返済。Aを6年で均等に返すなら年約8.3億円で、償却と合わせて約13.4億円と、合意時の営業利益9億7,100万円を上回ります(当社試算)。借入には、株式の代金82億円のほか、対象グループの既存借入の借換えと運転資金も含まれます。
株で払う取引は、合意した評価額と会計上の値段が別になります。株式交換の分は、合意時の10億7,050万円が、会計では16億1,271万円。差の5億4,221万円はのれんを増やし、18年償却で年約3,000万円の費用です(当社試算)。
よくある質問
Q. 営業利益の何年分で買ったのですか。
A. 合意時に開示された営業利益で割ると、のれんは7.6年〜12.5年分です。取得後は、REGATE単体の2025年12月期の営業利益で6.0年分に下がっています。
Q. 株式交換で払うと、値段はどう変わりますか。
A. 合意時の評価額と、会計上の時価が別になります。この事例は、株式交換の分が10億7,050万円から16億1,271万円になり、差がのれんに加わりました。
Q. のれんの償却年数は、どう決まりますか。
A. 日本の会計基準では20年以内で、案件ごとに買い手が決めます。BuySellは、むすびを17年、レクストを18年としました。期間は「効果が発現すると見積もられる期間」です。
Q. こうした案件は、どこで見つかるのですか。
A. 公表されるのは、買い手が上場企業で開示義務がある場合に限られます。CX BASEでは、買収のご相談をいただいた企業へ、条件に合う案件を公開前にご案内しています。
ご相談ください
同じ事業を持つ買い手の値段は、取得時の利益だけでは説明がつきません。CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社BuySell Technologies 適時開示:「レクストホールディングス株式会社の株式取得及び簡易株式交換による完全子会社化に関するお知らせ」(2024年8月14日)・同「完了に関するお知らせ」(2024年10月8日)・「資金の借入(シンジケートローン)に関するお知らせ」(2024年9月13日)(2026年10月16日確認)
- 同 有価証券報告書 2024年12月期(2025年3月26日提出)・2025年12月期(2026年3月25日提出):企業結合等関係、事業等のリスク、後発事象、重要な会計上の見積り、監査報告書(2026年10月16日確認)
- 同 決算説明資料:2024年12月期の第2四半期・第3四半期・通期、2025年12月期(2024年8月〜2026年2月公表・2026年10月16日確認)
- 株式会社REGATE「買取 FUKU CHAN」公式サイト 会社概要(2026年10月16日確認)
(金額は株式の代金で、アドバイザリー費用等を含みません。取得比率は88.5%と11.5%(株式交換)で100%のため換算は不要です。取得原価・受入純資産・のれん・償却年数は有価証券報告書の確定値、1株5,430円・倍率・年数・年買法・借入の返済額は当社試算。営業利益「12億円水準」は、12億円として割った参考値。)


