
iShopShopsに対価ゼロ ── 株主に対価が渡らなかった取得で、コメ兵に生じたのは費用2.1億円とのれん6.7億円
| 発表日 | 2025年11月25日(取締役会決議と基本合意書の締結。株式の取得は12月18日) |
| 譲受企業 | 株式会社コメ兵ホールディングス(東証スタンダード 2780) |
| 譲渡企業 | iShopShops, Inc.(2017年設立・米国ニューヨーク市) |
| 事業 | 越境ライブコマースアプリ「ShopShops」の運営 |
| 譲渡価額 | 株式の対価なし(議決権100%)。アドバイザリー費用等は2億1,293万円(有価証券報告書の実額。発表時の概算は2億2,000万円) |
| スキーム | 逆三角合併(コメ兵が設立する特別目的会社を消滅会社、iShopShopsを存続会社とする合併) |
| 出典 | コメ兵ホールディングス 適時開示(2025年11月25日・12月16日・12月22日)・有価証券報告書 第48期(2026年6月23日提出) |
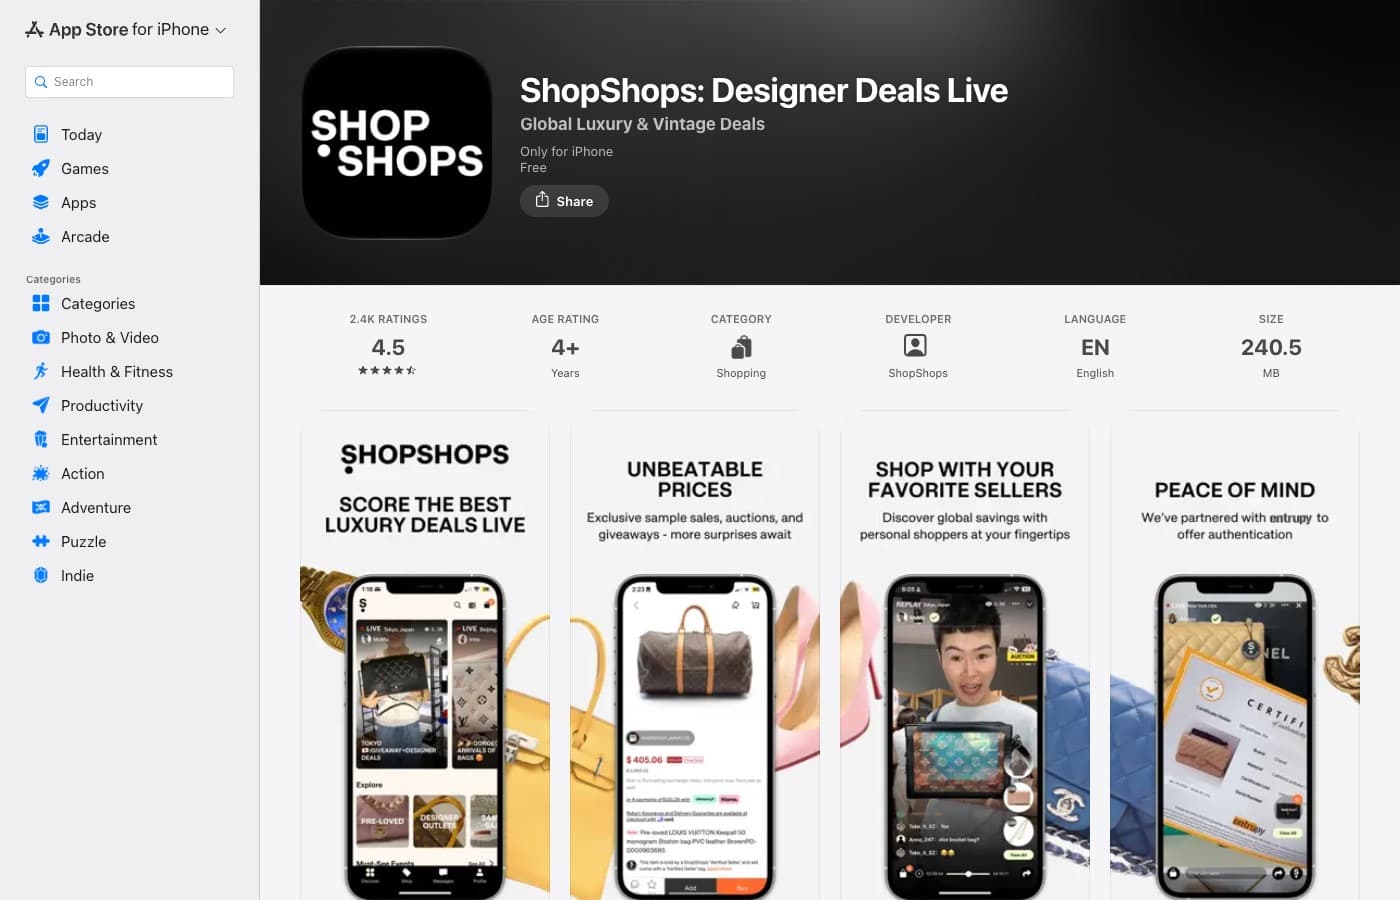 (出典:App Store「ShopShops: Designer Deals Live」の掲載ページ(開発元 ShopShops)・2026年10月16日時点の画面)
譲渡企業の概要
iShopShopsは、バッグ・ジュエリー・アパレルをライブ配信で売る越境ライブコマースアプリ「ShopShops」の運営会社で、2024年12月期の純資産は125万9千米ドルです。2017年4月の設立(開示は創業を2016年とも記載)で、本社は米国ニューヨーク市。アプリの登録ユーザーは約140万人です。発表時の代表者はCEOのLiyia Wu氏でした。
| 決算期(12月期) | 2022年 | 2023年 | 2024年 |
|---|---|---|---|
| 売上高(流通取引総額を含む) | 34,245 | 30,631 | 32,251 |
| 営業利益 | △11,786 | △9,148 | △3,750 |
| 当期純利益 | △11,739 | △8,947 | △3,691 |
| 総資産 | 15,546 | 7,103 | 4,750 |
| 純資産 | 13,435 | 4,483 | 1,259 |
(単位:千米ドル。2025年11月25日の適時開示)
営業損失は2024年に3,750千米ドルまで縮み、2022年の32%になりました。ただし3期連続の赤字で、純資産は2年で91%減っています。売上高は、12月16日の開示で、決算書上の数値であり流通取引総額(GMV)を含むと説明され、コメ兵は買収後に自社の会計基準へ合わせて変更する予定です。この3期の売上高は、GMVを除いた売上高とは並べられず、除いた額は開示にありません。
譲受企業の概要
コメ兵ホールディングスは、中古のブランド品・時計・宝石の買取と販売で、2026年3月期の連結売上高が2,217億700万円の会社です。営業利益は92億8,800万円で、前期より50.4%増えました。iShopShopsとは取得前から取引があり、開示は、コメ兵の子会社に出店と商品の購入の実績があると記しました。
M&Aの目的・背景
狙いは、ライブコマースのプラットフォーム事業をグループに加え、アメリカを中心とした販路を広げることです。開示の理由は2つ。1つ目は、アメリカ中心のグローバル市場へ販路を広げ、既存事業の売上と相乗効果を出すこと。2つ目は、中長期に、売買するユーザーと手数料収入を増やして収益源を多角化することです。ブランドリユース業界のシェアNo.1の維持と、総流通量の拡大の一環です。
取得の前から、ニューヨークの子会社KOMEHYO USAは2025年10月1日に個人買取を始めていました。2026年3月期の決算説明資料は、iShopShopsを「シェア拡大」を最優先とする投資フェーズと位置づけ、グループの良質な在庫を入れてプラットフォームの信頼性を担保する方針を示しました。
M&Aの手法・成約内容
手法は逆三角合併で、コメ兵はiShopShopsの発行済株式の全てを取得し、議決権の100%を持ちます。iShopShopsは存続し、親会社がコメ兵に替わります。取得したのは普通株9,238,665株と優先株26,485,102株の全てで、iShopShopsの株式は全株が消却され、合併後のコメ兵の持分は普通株100株です。実行は、iShopShopsの株主総会での合併の承認などが条件でした。
実行日は12月16日の予定でしたが、同日に契約条件の一部の遅れを理由に12月26日へ変更すると開示し、実際の取得は12月18日(米国東部時間12月17日)でした。取得の相手先として開示されたのは、約15.1%を持つLiyia Wu氏1名で、ほかの株主は交渉の結果、非公表です。2025年6月30日時点の上位6株主は、同氏とファンド5本です。完了の開示の代表者欄は、President兼Director 竹尾英郎氏に替わっています。評価の方法と算定機関の記載は、適時開示にありません。
株主に渡ったもの
普通株主にも優先株主にも、現金も株式も渡りません。開示は、合併に伴う株式の取得に係る対価は交付されないと明記しています。
| 項目 | 開示の内容 |
|---|---|
| 株主への対価(普通株9,238,665株・優先株26,485,102株) | なし |
| 適時開示の取得価額 | 株式は「-百万円」、アドバイザリー費用等は概算220百万円 |
| 有価証券報告書の取得の対価・取得価額 | いずれも「-千円」 |
| 貸付 | 連結キャッシュ・フロー注記に、新規連結子会社への貸付金の行なし。関係会社の一覧の資金援助は「−」(2026年3月末) |
| 取得時に連結へ入った現金 | 5,840万円(取得による収入) |
前年度のRECLO(2億円)とRs-JAPAN(17億円)は、同じ注記に貸付金の行がありました。対価をゼロにした理由と、株式の対価以外の支払いの有無は、開示に記載がありません。
この値段は、どう説明できるか
対価がゼロのため、のれんは「負債が資産を上回る額」と同額の6億6,702万円です。受け入れた資産1億2,792万円と、引き受けた負債7億9,494万円の差は△6億6,702万円で、有価証券報告書ののれんと一致します。
| 項目 | 金額 |
|---|---|
| 株式の対価(会社全体の評価額・100%) | 0円 |
| 受け入れた資産(うち現金5,840万円) | 1億2,792万円 |
| 引き受けた負債(すべて流動負債) | 7億9,494万円 |
| 差引(受入純資産) | △6億6,702万円 |
| 差額(のれん) | 6億6,702万円 |
| 取得関連費用(アドバイザリー費用等) | 2億1,293万円 |
営業損失の会社のため、営業利益の何年分かも、純資産の何倍かも使えません。固定資産は66万5千円で、ユーザー基盤などを別の資産に切り分けた記載はありません。のれんの発生原因は、有価証券報告書に「今後の事業展開によって期待される将来の超過収益力」とあります。負債の内訳は開示になく、第3四半期の決算短信ののれん(5億9,180万円)との差7,523万円の理由もありません。
費用と、これから出るのれんの償却
のれんは9年の均等償却で、年7,411万円が2027年3月期から費用になります。2026年3月期は貸借対照表だけを連結しました(みなし取得日は2025年12月31日)。年7,411万円は、2026年3月期の営業利益の0.8%(当社試算)。
取得関連費用の2億1,293万円は、取得した期の費用で、のれんに入りません。2026年3月期の営業利益の2.3%(当社試算)です。第3四半期の決算説明資料も、販管費の増加の一因にiShopShopsの新規連結に伴うM&A関連費用を挙げます。同じ買い手が前年度に払った費用は、RECLOが2,648万円、アールケイエンタープライズが7,170万円で、代金ゼロの本件が最も大きくなりました。理由は開示にありません。
買い手が読み取れること
株式の代金がゼロでも、買い手の負担はゼロになりません。出ていくのは、取得関連費用2億1,293万円と、引き受けた負債7億9,494万円の返済です。負債は、受け入れた資産の6.2倍。当社(CommerceX M&A)は、株式を取得する形では、ネットデット(現金を引いた有利子負債)・運転資本・簿外債務(帳簿に載っていない債務)を全部引き受ける前提で、価格の上限を決めます。この件なら、上限は「費用+返済が要る負債+立て直しの運転資金」の合計で見ます。負債の内訳は開示になく、最初に確かめる点です。
払える上限は、自社で同じ基盤を作る費用と待ち時間で決まります。iShopShopsは、登録ユーザー約140万人の基盤を持つ一方、2022〜2024年の3期で営業損失を合計24,684千米ドル出しました。自社で同じ基盤を育てる費用は、この赤字の規模が参考になります(開示に立ち上げ費用の数字はなく、自社の見積りが要ります)。当社は、対象単体の価値・相乗効果を含めた自社の価値・払える上限を分けて持ち、払うのは単体の価値までを基本にします。コメ兵は取得前から出店と仕入の取引があり、基盤の中身を取引で確かめられる立場でした。
売上高の定義を、最初に確かめます。開示の売上高32,251千米ドルはGMVを含む決算書上の数字で、コメ兵は自社の会計基準に合わせて変える予定です。取扱高(GMV)と会社に残る売上、手数料率、配信者と出品者の数と継続は、別々に取ります。完了の開示で代表者が替わり、発表時のCEO(筆頭株主)の関与の扱いは開示にありません。配信と運営の中心になる人が残るかも、確かめる点です。
株主が多い会社は、承認を取るまでの日数に幅を見ます。この件は、iShopShopsの株主総会での合併の承認が実行の条件で、12月16日の予定から2日遅れの12月18日に取得しました(基本合意から23日)。開示された上位6株主の合計は約62.7%で、残りの株主は非公表です。
取得の期に損益へ出たのは費用で、事業の損益は翌期から入ります。2026年8月13日の2027年3月期第1四半期の決算説明資料は、iShopShopsの販管費を抑えて損失を限定的にしたと説明し、今後はライバー(配信者)の育成とセラー網づくりに着手して、グループの在庫をAPI連携でShopShopsのECへ一括掲載し、GMVの成長を目指すと書きます。損失の額は開示にありません。当社は、検討の最初に「買収先のここを、自社のこの力で、こう伸ばせる」を一文にします。この件は「iShopShopsのライブ販売の場に、コメ兵の良質な在庫を入れて、取扱高を伸ばす」です。
よくある質問
Q. 逆三角合併とは、何ですか。
A. 買い手が作った特別目的会社を、対象会社に吸収させる形の合併です。対象会社が存続するため、変わるのは親会社だけです。この件では、普通株主と優先株主の全株が合併で動き、対価は交付されません。
Q. 株式の対価がゼロなのに、のれんが出るのはなぜですか。
A. のれんは、取得の対価と受入純資産の差で決まります。対価は0円、受入純資産は△6億6,702万円(資産1億2,792万円、負債7億9,494万円)のため、差の6億6,702万円がのれんです。コメ兵は将来の超過収益力として計上し、9年で償却します。
Q. アドバイザリー費用の2億円は、のれんに入りますか。
A. 入りません。のれん6億6,702万円は、負債と資産の差とぴったり一致するため、費用を含んでいません。2億1,293万円は取得した期の費用で、発表時の概算2億2,000万円より706万7千円少なくなりました。
Q. こうした案件は、どこで見つかりますか。
A. 公表されるのは、買い手が上場企業で、開示した取引に限られます。CX BASEでは、買収のご相談をいただいた企業へ、条件に合う譲渡案件を公開前にご案内しています。
ご相談ください
対価がゼロの取得でも、買い手の負担は、費用と引き受ける負債の返済で決まります。
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社コメ兵ホールディングス 適時開示「iShopShops,Incの株式取得(子会社化)に関する基本合意書締結のお知らせ」(2025年11月25日)、「(開示事項の変更)iShopShops,Inc.の株式取得(子会社化)の時期変更のお知らせ」(2025年12月16日)、「(開示事項の経過)iShopShops,Inc.の株式取得(子会社化)完了のお知らせ」(2025年12月22日)
- 同 有価証券報告書 第48期(2026年6月23日提出)、第47期(2025年6月24日提出)
- 同 2026年3月期 第3四半期決算短信・決算説明資料(2026年2月13日公表)、2026年3月期 決算説明資料(2026年5月14日公表)、2027年3月期 第1四半期決算短信・決算説明資料(2026年8月13日公表)
- App Store「ShopShops: Designer Deals Live」の掲載ページ(開発元 ShopShops)
(出典はいずれも2026年10月16日確認。取得比率は100%のため換算していません。受入資産・負債・のれん・償却期間・取得による収入・取得関連費用は有価証券報告書の数字、受入純資産・年償却額・営業利益に対する割合・3期の営業損失の合計・上位6株主の合計は当社試算です。米ドルは円に換算していません)


