
OpenFashionの値段は開示にない ── ワールドが持分法から子会社にした日、のれん1億2,500万円が減損された
| 発表日 | 2025年1月15日(取締役会の決議は2024年12月18日。契約の締結と株式の取得は2025年2月28日) |
| 譲受企業 | 株式会社ワールド(東証プライム 3612) |
| 譲渡企業 | 株式会社OpenFashion(2014年設立・東京都港区) |
| 事業 | ファッション業界のDX支援(DX・AIコンサルティング、3DCG・システム開発、PM/PMO支援) |
| 譲渡価額 | 非公表(発表文・有価証券報告書に記載なし)。取得の年度に、OpenFashionののれんの減損損失1億2,500万円 |
| スキーム | 全株式の取得。取得前は持分法適用関連会社(2018年3月にワールドの子会社が46.6%を取得)。生成AI事業「MaisonAI」は別会社へ分割 |
| 出典 | OpenFashion プレスリリース(2025年1月15日)・ワールド 有価証券報告書 第67期・第68期 |
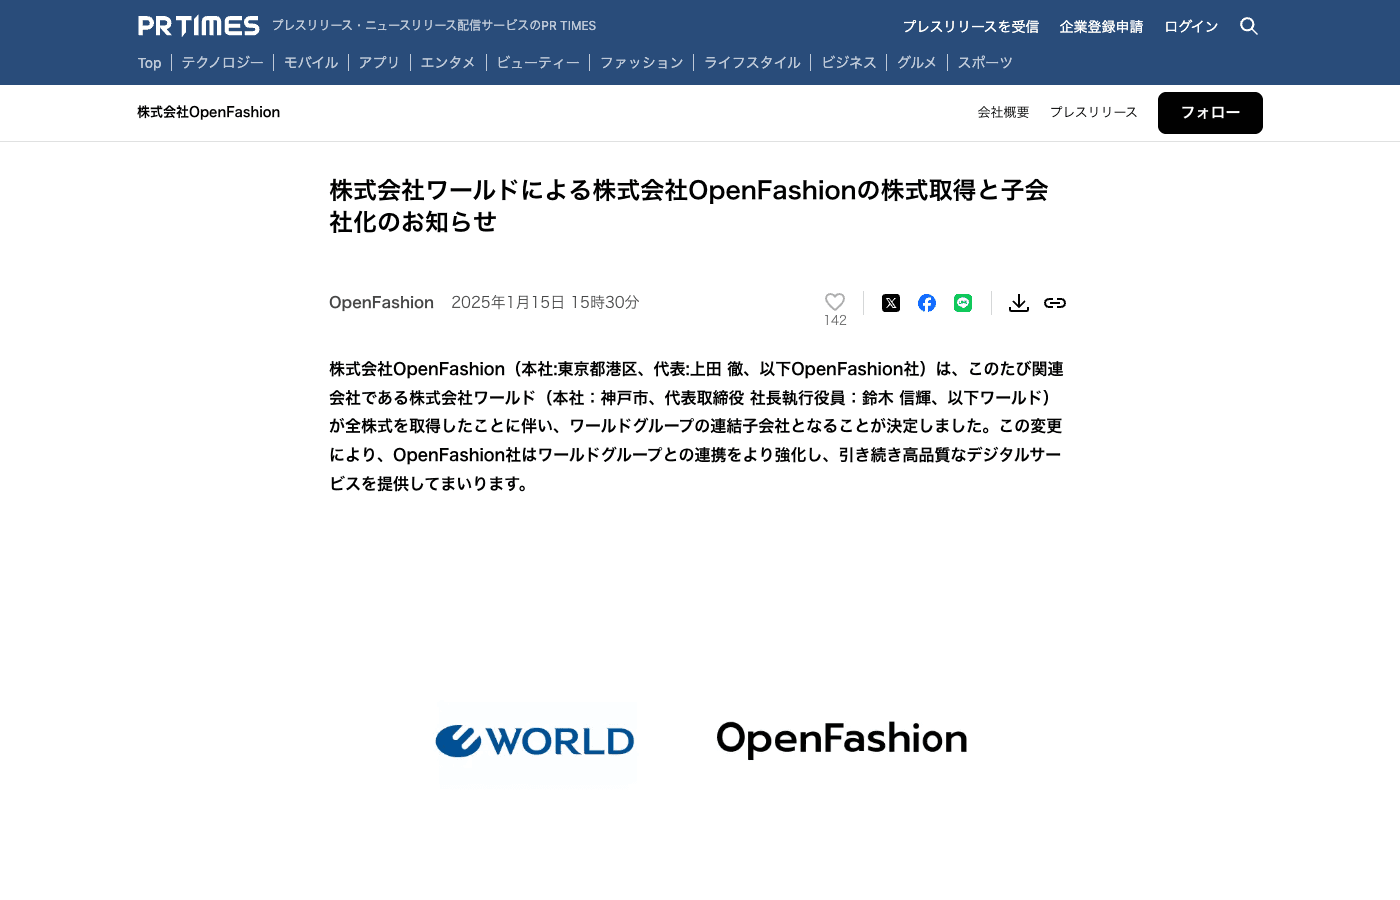 (出典:株式会社OpenFashion プレスリリース「株式会社ワールドによる株式会社OpenFashionの株式取得と子会社化のお知らせ」(PR TIMES・2025年1月15日)・2026年10月16日時点の画面)
 (出典:株式会社OpenFashion 公式サイト・2026年10月16日時点の画面)
譲渡企業の概要
OpenFashionは、ファッション業界のDXとAIを手がける会社で、資本金は3,000万円です。2014年に古着のWeb買取・販売のベンチャー「オムニス」として設立。2018年3月にワールドの子会社が発行済株式の46.6%を取得し、持分法適用関連会社(出資比率に応じて損益を取り込む対象)になりました。その後ファッションレンタルへ事業を広げ、近年は生成AI活用支援ツール「MaisonAI」を開発。2023年7月に現社名へ改めています。
公式サイトの法人向けサービスは、DX・AIコンサルティング、3DCGとシステムの開発、PM/PMO(プロジェクト管理)支援です(2026年10月16日確認)。本社はワールド北青山ビル12階。売上高・利益・純資産は、発表文にも有価証券報告書にもありません。
譲受企業の概要
ワールドは、アパレルのブランド事業・デジタル事業・プラットフォーム事業を持つ会社で、2025年2月期の連結売上収益(IFRSの売上高)は2,256億5,800万円です。デジタル事業は、直営ECの運営受託と他社へのシステム提供が柱で、売上収益325億3,600万円(うち外部収益144億5,400万円)、セグメント利益26億1,900万円です(第67期有価証券報告書)。
M&Aの目的・背景
狙いは、企業向け(B2B)のデジタル事業の拡大と、グループ内のEC支援会社との連携です。ワールドの有価証券報告書は、取得の目的を、デジタル事業の企業向け(B2B)の一層の拡充と書いています。OpenFashionの発表文が挙げる理由は2つ。DX化や市場ニーズに応じた迅速なシステム開発力を持つスタッフが在籍すること、ECサイトの構築・運営支援を手がけるファッション・コ・ラボとの相乗効果です。
有価証券報告書は、企業向け事業の進む先を、システムの外販から、IT・業務のコンサルティング、プロジェクトマネジメント、デジタルマーケティング運用などの受託と書いています。OpenFashionの現在の法人向けサービスと重なりますが、これは当社の読みで、取得の理由としての記載ではありません。
M&Aの手法・成約内容
取得は全株式で、取得前のOpenFashionはワールドの持分法適用関連会社でした。2018年3月の46.6%の取得から、2025年2月28日の完全子会社化まで6年11か月です。
取得価額、取得株式数、売主、算定方法、アドバイザーの記載は、発表文にありません。取得直前の持分比率も開示になく、2018年の46.6%から変わったかは不明です。売主の名前と持分は、確かめた開示のどこにも出てきません。
関係は持分だけではありません。有価証券報告書の関係会社の表は、OpenFashionへの資金援助を「貸付金」、その他の関係を「建物の賃貸」と記載し、ワールドの従業員の兼任は第67期が1名、第68期が3名です。
同じ発表で、OpenFashionが提供してきた「MaisonAI」を新会社AuthenticAIへ分割することも公表されました。AuthenticAIは2024年11月設立、資本金50万円。代表取締役はOpenFashionの代表取締役が兼ね、ワールドの持株比率は発表時点で2%で、ワールドの連結の対象外です。
| 時期 | 出来事 |
|---|---|
| 2018年3月 | ワールドの子会社が46.6%を取得。持分法適用関連会社に |
| 2024年12月18日 | ワールドの取締役会が全株式の取得を決議 |
| 2025年1月15日 | 発表 |
| 2025年2月28日 | 契約の締結と株式の取得。完全子会社に(ワールドの決算日) |
この値段は、どう説明できるか
値段は、発表文にも、有価証券報告書の第67期・第68期にもありません。見えるのは、取得の年度に出たOpenFashionののれんの減損1億2,500万円だけです。確かめたのは、ワールドの有価証券報告書の企業結合の注記、連結キャッシュ・フロー計算書、のれんの注記、関係会社の表の4か所です。
| 開示 | OpenFashionについての記載 |
|---|---|
| 発表文(2025年1月15日) | 取得価額・取得株式数・売主・算定方法・アドバイザーの記載なし |
| 第67期 企業結合の注記(2025年2月期) | 同じ日に取得した三菱商事ファッション(現エムシーファッション)だけを記載。現金93億2,500万円。OpenFashionの注記なし |
| 第67期 連結キャッシュ・フロー計算書 | 「子会社の取得による支出」52億6,200万円は、三菱商事ファッションの対価93億2,500万円から取得時の現金40億6,300万円を引いた額と一致。OpenFashionの支出は別に見えない |
| 第67期 のれんの減損テスト | OpenFashion 1億2,500万円(同年度ののれんの減損1億9,400万円の64%) |
| 第68期 有価証券報告書(2026年2月期) | 企業結合の注記にOpenFashionの記載なし。のれんの減損は「該当事項はありません」 |
OpenFashionの取得の対価も、先に持っていた46.6%の評価額も、のれんの総額も、開示から分けて取り出せません。
ワールドの注記の様式では、のれんは次の式で出ます。取得の対価は、支払対価と既保有持分(先に持っていた持分)の公正価値の合計です。
のれん = 支払対価 + 既保有持分の公正価値 − 受け入れた純資産
のれんは償却せず、毎期の減損テストで、事業計画3年分の将来キャッシュ・フローから出した使用価値と帳簿価額を比べます(有価証券報告書)。
取得日は、ワールドの決算日と同じ2025年2月28日です。その期末の減損テストで、OpenFashionに配分したのれんのうち1億2,500万円が減損損失になりました。減損損失はのれんの帳簿価額を超えて出ません。のれんは少なくとも1億2,500万円あり、その分が取得の年度の期末に消えています。
有価証券報告書に、減損の理由の記載はありません。払い過ぎだった証拠にもなりません。使用価値は買い手の事業計画と割引率で決まり、売主との交渉で見た価値とは物差しが別です。
買い手が読み取れること
値段が開示にない取引では、買い手の有価証券報告書からも値段を取り出せないことがあります。OpenFashionには、企業結合の注記も個別の行もありません。手がかりは、のれんの減損という周辺の数字だけです。当社(CommerceX M&A)の見解では、払う額は買う範囲の単体価値までです。開示に値段が出ない取引ほど、自社の事業計画から出した価値を上限にして交渉します。
6年11か月の関係があっても、取得日にのれんの減損は出ます。ワールドは2018年3月から、持分、貸付金、建物の賃貸、従業員の兼任という形でOpenFashionと関わっていました。それでも取得日の期末テストで、のれん1億2,500万円が減っています。持分を先に持つ進め方は、買う前に確かめられることを増やします。のれんを支えるのは、買う日に立てる事業計画です。
取得と同時に、直近に作った製品が連結の外へ出ています。MaisonAIはAuthenticAIへ分かれ、ワールドが持つのは発表時点で2%です。OpenFashionの公式サイトが示す法人向けサービスは、DX・AIコンサルティング、3DCGとシステムの開発、PM/PMO支援です。当社の見解では、事業の一部を別会社へ出す取引は、譲渡の範囲(株式・事業・契約・人材のどこまでか)を価格より先に確かめます。切り出した製品の知的財産、顧客、使用の許諾、分割後の支援の条件が、買う会社の収益に直結するためです。
取得後、OpenFashionはワールドのAI推進に入り込んでいます。OpenFashionは2025年9月3日に、ワールドの役員向け生成AI研修の実施を発表しました。ワールドの企業戦略室には同月にAI・イニシアティブが新設され、OpenFashionのCOO(最高執行責任者)が長を兼ねています。2026年4月の発表は、本部約2,000人以上がMaisonAIを使う環境になったと伝えています。提供元は連結の外のAuthenticAIで、有価証券報告書にその名前も取引条件もありません。数字は当事者の発表で、第三者の確認はありません。
よくある質問
Q. ワールドは、いくらでOpenFashionを買ったのですか。
A. 発表文にも、有価証券報告書の第67期・第68期にも、取得の対価の記載はありません。見える数字は、取得の年度にOpenFashionへ配分したのれんで出た減損損失1億2,500万円です。
Q. 取得日に減損が出たのは、払い過ぎということですか。
A. 開示からは言えません。有価証券報告書に理由の記載はなく、使用価値は買い手の事業計画と割引率で決まります。取得日と決算日が同じ2025年2月28日だったため、取得の直後の期末テストで、のれんの一部が減りました。
Q. 持分法の会社を子会社にすると、会計はどう変わりますか。
A. IFRSでは、先に持っていた持分を取得日の時価に評価し直して差額を損益に出し、払った対価と合わせてのれんを計算します。日本基準の江崎グリコ(Greenspoon)は、後から買った持分がのれんにならず、のれんは先の持分から計算されました。
Q. MaisonAIは、ワールドの子会社の事業ですか。
A. 違います。2024年11月設立のAuthenticAIへ分割され、ワールドの連結の対象外です。ワールドの持株比率は、発表時点で2%でした。
ご相談ください
値段が開示に出ない取引は、買い手が自社の事業計画から払える上限を持って臨みます。
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社OpenFashion プレスリリース「株式会社ワールドによる株式会社OpenFashionの株式取得と子会社化のお知らせ」(PR TIMES・2025年1月15日公表)
- 株式会社ワールド 有価証券報告書 第67期(2025年5月26日提出)・第68期(2026年5月21日提出)(EDINET)
- 株式会社OpenFashion プレスリリース(2025年9月3日・2026年4月7日・2026年8月6日)
- 株式会社OpenFashion 公式サイト(jp.open-fashion.com)
- 上記は2026年10月16日確認
(金額は有価証券報告書の百万円表示を億円・万円に直したもの。64%は当社試算。OpenFashionの取得の対価・先に持っていた持分の評価額・のれんの総額は開示にありません)


