
しるしに35億円 ── 営業赤字の翌年の会社に、トレンダーズはなぜ払えたのか
| 発表日 | 2025年11月14日(株式譲渡実行 2025年12月1日) |
| 譲受企業 | トレンダーズ株式会社(東証グロース 6069) |
| 譲渡企業 | しるし株式会社(2021年3月設立・東京都渋谷区) |
| 事業 | ECモール運用代行 |
| 譲渡価額 | 35億円(9,700株・議決権100.0%) |
| スキーム | 株式譲渡 |
| 出典 | トレンダーズ 適時開示(2025年11月14日) |
 (出典:しるし株式会社 公式サイト・2026年9月5日時点の画面)
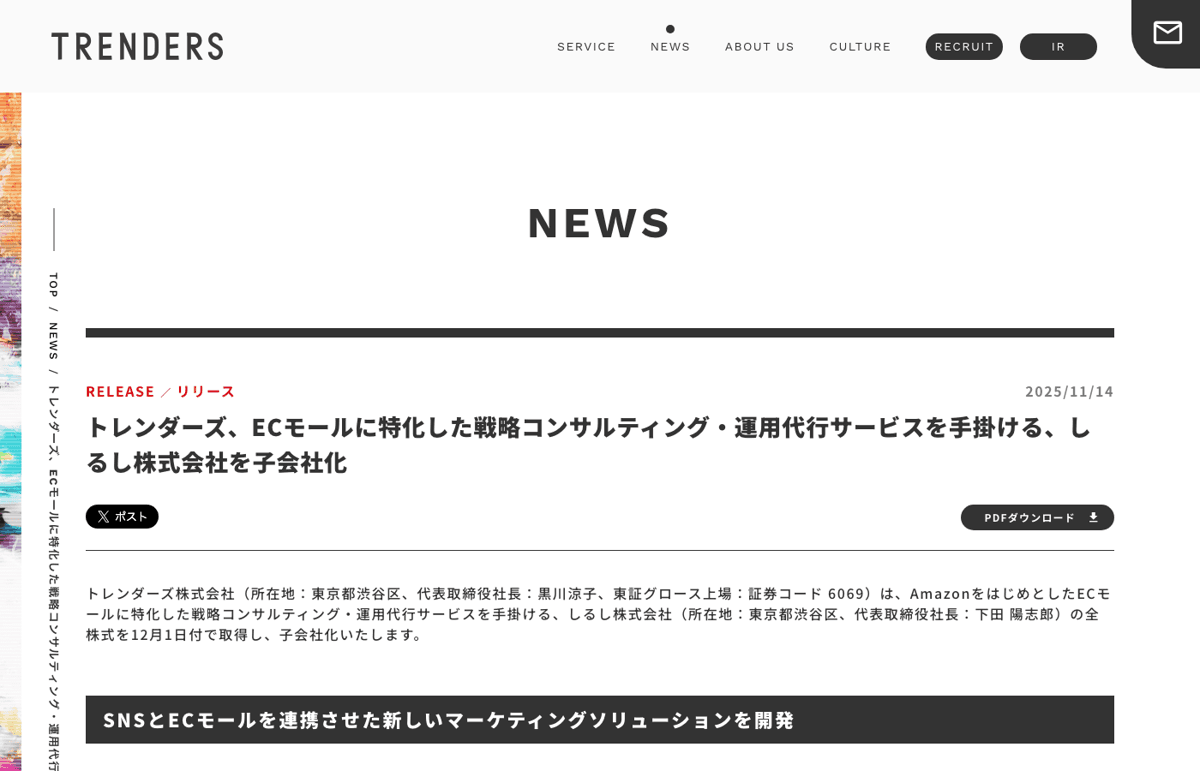 (出典:トレンダーズ株式会社 公式サイトのニュースリリース「しるし株式会社を子会社化」2025年11月14日・2026年9月5日時点の画面)
譲渡企業の概要
しるしは、直近1期で会社の姿が変わっています。2025年2月期の売上高は9億200万円で前期の2.2倍、営業利益は800万円の赤字から3億2,300万円へ転じました。株式は代表の下田陽志郎氏が100%保有。社員42名で、Amazonのパートナーエージェンシー制度で2年連続のプラチナ認定を受けています(決算説明資料)。
| 決算期 | 2023年2月期 | 2024年2月期 | 2025年2月期 |
|---|---|---|---|
| 売上高 | 2億7,000万円 | 4億400万円 | 9億200万円 |
| 営業利益 | 600万円 | △800万円 | 3億2,300万円 |
| 純資産 | 1,700万円 | 200万円 | 1億6,000万円 |
直近期の営業利益率は35.8%。ただし経常利益は2億2,700万円で、9,600万円が営業外で落ちています。
譲受企業の概要
トレンダーズは、買う前から一緒に働いていました。主力はSNS・デジタルマーケティング支援で、2025年3月期の連結売上高は61億9,100万円。2025年4月から美容領域でしるしと協業し、開示の時点で従業員5名を出向させています。
M&Aの目的・背景
SNSで作った需要を、ECモールの売上まで一本でつなぐための買収です。開示は取得の目的をこう書いています。
「本件株式取得及び子会社化により、SNSとECモールを連動させたマーケティング支援の領域を美容以外のカテゴリにも拡大することで、マーケティング事業のさらなる成長を図ってまいります」
背景にあるのは、消費財やアパレルでのSNSマーケティング需要の増加と、物販系BtoCのEC化率9.8%(経済産業省 令和6年度電子商取引実態調査)という伸びしろです。
M&Aの手法・成約内容
9,700株を35億円で取得し、議決権の100.0%を保有。取得前の保有はゼロ、取得資金は金融機関からの借入です。開示に第三者算定機関の記載はありません。
しるしは持株会社で、運用代行の実務は2025年3月設立のECのしるし株式会社が担います。同社を含む2社が孫会社になりました。
この値段は、どう説明できるか
100%の取得なので、会社全体の評価額はそのまま35億円です。
| 項目 | 金額 |
|---|---|
| 会社全体の評価額(100%) | 35億円 |
| うち純資産 | 1億6,000万円 |
| 差額(のれん) | 33億4,000万円 |
営業利益3億2,300万円で割ると、のれんは10.3年分。年買法(時価純資産+営業利益1〜3年分)の3倍から10倍の水準で、純資産の21.9倍、売上高の3.9倍にあたります。
2024年2月期は営業赤字、2023年2月期の営業利益は600万円。3期のうち2期の数字から、この金額は出てきません。
当社(CommerceX M&A)は、単独での価値と、自社に入れて伸ばした後の価値を別々に持ちます。払える上限は後者ではなく、伸びが実現しないリスクを引いた線。ここを混ぜると、まだ出ていない上積みまで売り手に先払いすることになります。
実際に計上されたのれんと、その償却
連結ののれんは2025年3月期末の6億8,100万円から2026年3月期第3四半期末の37億3,700万円へ増え、増加額は約30億5,600万円。会社はこれを10年で償却すると明記しています。
年3億円。買った会社の直近営業利益3億2,300万円とほぼ同じ額が、毎年費用として落ちます。連結初月の2025年12月は、しるしの売上高1億4,800万円に対し、のれん償却2,500万円を引いた後の営業利益が7,500万円でした。
借入で買ったぶん、買い手の自己資本比率は51.3%から34.5%へ下がりました。
買い手が読み取れること
1期だけの実績に払うなら、その1期が続く根拠を先に言葉にする。3期平均の1億700万円で割れば35億円は32.7年分、直近期なら10.3年分。物差し次第で出せる金額は3倍変わります。当社が買収支援で最初に確かめるのは、買収先のここを自社のこの力でこう伸ばせる、と一文で言い切れるかどうか。この一文が作れない案件は、好みや雰囲気でスコープが決まっています。
償却期間を決めてから、価格を出す。のれん約30億5,600万円を10年で償却すると、年3億円が買った事業の利益をそのまま相殺します。20年なら年1億5,000万円に下がる代わりに、減損時の残高が大きく残る。利益計画は償却込みで引いてから金額を置く。
先に一緒に働いた買い手だけが、この金額を出せる。トレンダーズは7か月前から協業し、5名を出向させていました。当社の見解では、安く買えるのは値切る買い手ではなく、先に一緒に働いた買い手です。
認定・契約・人の3つが、この会社の実体。のれん33億4,000万円は設備でも商標でもなく、運用の技術と顧客との関係に払った額です。Amazonの認定が支配権の変更でどう扱われるか、売上連動型の運用委託契約に支配権変更条項があるか、主要顧客の担当者と代表が残るか。営業利益と経常利益の9,600万円の差も、同じ場面で中を開けます。
よくある質問
Q. のれんが営業利益の10.3年分というのは、高すぎませんか。
A. 直近期の実績で見れば高い水準です。トレンダーズは決算説明資料で、しるしの2026年2月期は売上高・営業利益とも前期比150%以上の成長を見込むと説明しています。値付けの前提は、その先にあります。
Q. 直近1期だけ伸びた会社は、どう評価すればよいですか。
A. 3期平均と直近期の両方で倍率を出し、その差を交渉の材料にします。固定の対価は保守側の数字で置き、上振れはアーンアウト(業績連動の後払い)で橋を架けます。
Q. のれん約30億円を10年で償却して、買い手の利益は残りますか。
A. 償却後で残す設計が要ります。連結初月の2025年12月は、のれん償却2,500万円を引いた後で営業利益7,500万円。ただしEC支援は年末に売上が寄り、単月の数字は年換算に向きません。
Q. こうした案件は、どこで見つかるのですか。
A. 公表されるのは、買い手が上場企業で開示義務がある場合に限られます。この事例のように事前の協業から決まる取引も多く、入札に出る前に相手が決まっています。CX BASEでは、買いニーズを登録いただいた企業へ条件に合う案件を公開前にご案内しています。
ご相談ください
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買いニーズを登録いただいた企業には、条件に合う新着案件のご案内と、公開前の個別打診が届きます。登録に費用はかかりません。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- トレンダーズ株式会社「しるし株式会社の株式の取得(子会社化)に関するお知らせ」(2025年11月14日公表・2026年9月5日確認)
- トレンダーズ株式会社「2026年3月期第3四半期 決算説明資料」(2026年2月13日公表・2026年9月5日確認)
(金額は株式の代金35億円です。アドバイザリー費用等の概算1,000万円を含む総額は35億1,000万円。取得比率100.0%のため換算していません。財務数値は適時開示の決算書ベース(利益修正前)。のれん33億4,000万円は評価額と純資産の差額による当社試算で、連結上の計上額は約30億5,600万円です)


