
foufouに3億円 ── 債務超過の会社から切り出した事業をクラシコムが買い、代金の72%がのれんになった
| 発表日 | 2023年6月23日(吸収分割の効力発生と株式取得は2023年8月1日) |
| 譲受企業 | 株式会社クラシコム(東証グロース 7110) |
| 譲渡企業 | 株式会社ステイト・オブ・マインド(2015年設立・東京都渋谷区)。foufou事業を承継した新設会社の株式を譲渡 |
| 事業 | ファッションD2Cブランド「foufou」(洋服・ファッション雑貨) |
| 譲渡価額 | 3億円(10株・議決権100%)。アドバイザリー費用等は484万円(開示時の概算は約500万円) |
| スキーム | 吸収分割で事業を新設会社へ承継させ、クラシコムの新設子会社が全株式を現金で取得 |
| 出典 | クラシコム 適時開示(2023年6月23日)・有価証券報告書・決算資料 |
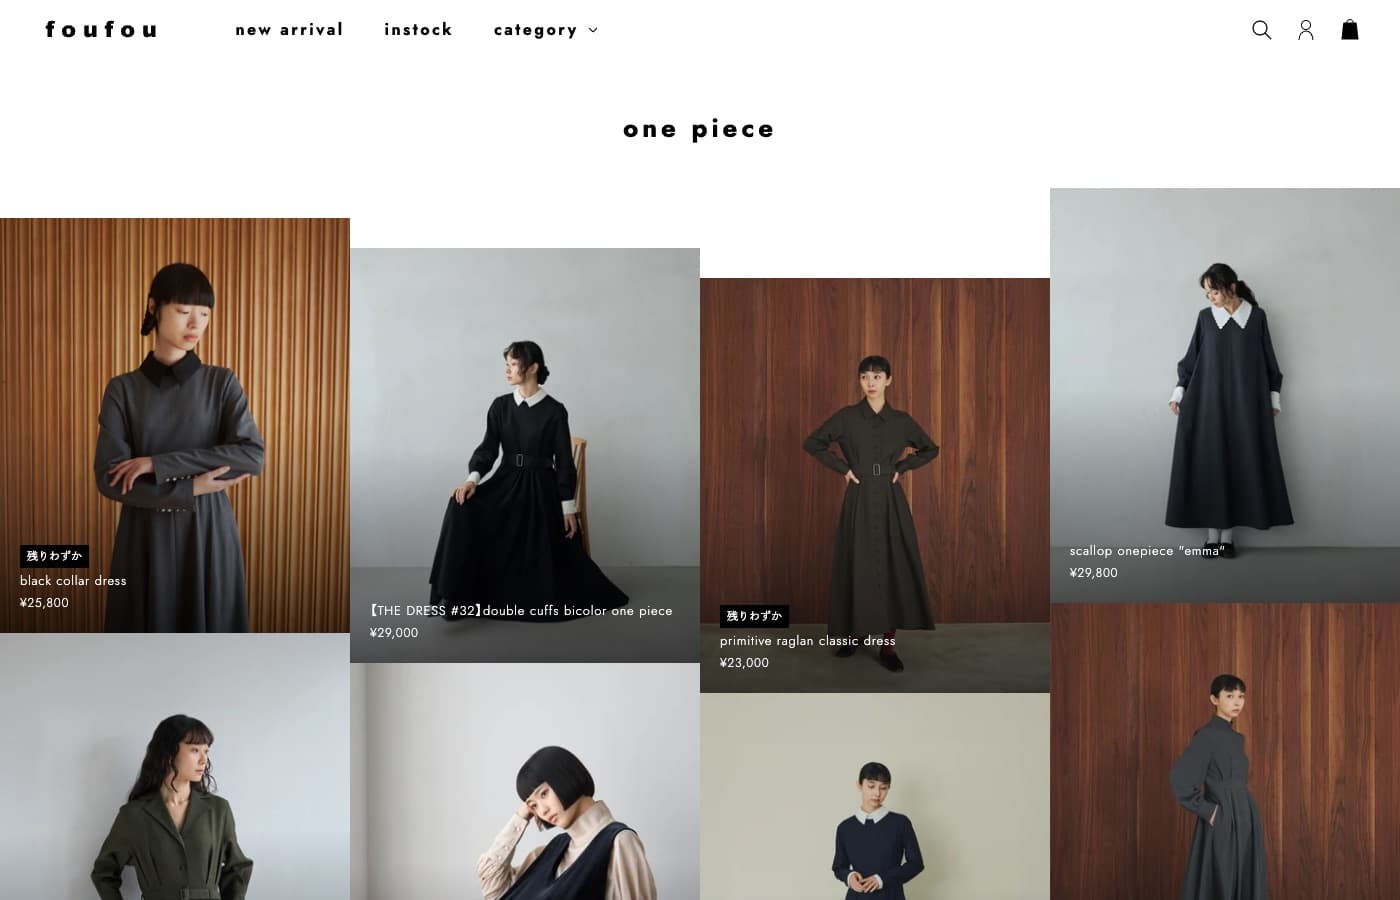 (出典:foufou 公式サイト・2026年10月16日時点の画面)
 (出典:株式会社クラシコム 公式サイト・2026年10月16日時点の画面)
譲渡企業の概要
foufouは、デザイナーのマール・コウサカ氏が2016年に立ち上げたファッションD2Cブランドです。「健康的な消費のために」をコンセプトに、洋服とファッション雑貨を自社サイトで直接販売し、SNSで世界観を発信して購入とリピートにつなげます(有価証券報告書)。
取得時の売上と利益は、開示にありません。適時開示は、foufou事業の直近の売上高と営業利益を非開示としたうえで、クラシコムがデューデリジェンス(買収前の調査)を通じて「売上高約4億円規模の事業」と判断したと書きます。決算の数字ではなく、買い手の見立てです。軽微な取引にあたるとして、開示事項を一部省略したとの断り書きもあります。分割元のステイト・オブ・マインドは、資本金1億6,000万円、総資産1億4,800万円、純資産△1億1,800万円です。
譲受企業の概要
クラシコムは、「北欧、暮らしの道具店」を軸に、コンテンツで関係を深めたユーザーへ自社企画の商品を直接売る会社です。取得前の2023年7月期は、売上高60億6,084万円、営業利益9億6,568万円、現金及び預金43億3,674万円(単体・第17期有価証券報告書)。本件でグループ経営が始まると、適時開示に書いています。
M&Aの目的・背景
取得の狙いは、顧客との接点づくりと効率的な事業運営のノウハウを、強いプロダクトブランドへ使うことです。適時開示は、SNSなどで直接ユーザーへ届けて関係を深め、購入とリピートにつなげるモデルが他のD2Cブランドにも共通すると見て、ノウハウを使える可能性を検討してきたと書いています。
代表取締役の青木耕平氏は、同日に公表した文章で、取得先の選定基準を5つ挙げています。1つ目は大きさで、買収金額は保有現金の10%以内、組織の人数も自社に対して同程度の割合に収まること。残る4つは、リーダーの世界観の一貫性、ミッションとカルチャーとの整合、既存顧客への愛着、リーダーの長期のコミットです。
譲渡側の事情は、コウサカ氏の発表にあります。foufouはステイト・オブ・マインドから独立し、コウサカ氏が代表となる新会社になる。規模は大きくなっているのに、組織の仕組みは個人で運営していた頃から大きく変わっておらず、摩擦も起きていた、という理由です。
M&Aの手法・成約内容
クラシコムが買ったのは、foufou事業を受け入れるために新設された会社の株式10株です。代金の受け手は、分割元のステイト・オブ・マインドです。
| 時点 | 出来事 |
|---|---|
| 2023年6月23日 | クラシコムの取締役会が決議し、株式譲渡契約を締結 |
| 2023年6月27日(予定) | ステイト・オブ・マインドが、事業を受け入れる新会社(資本金1万円)を設立 |
| 2023年8月1日 | 吸収分割の効力発生。クラシコムが新設した子会社(株式会社foufou)が、新会社の全株式を現金で取得 |
| 2023年10月 | 株式会社foufouが存続会社となり、新会社を吸収合併 |
開示が書いている理由と、書いていない理由
開示が理由を書くのは、クラシコム側に子会社を新設する部分です。グループ経営が始まるため財務規律の観点から子会社を設け、独立した会社として経営責任を負い、自立的で機動的に意思決定できる体制にする、という説明です。事業を分割で切り出してから株式を買う部分の理由は、適時開示にも有価証券報告書にも書かれていません。
形の効果は、開示の数字から読めます。分割元は、純資産がマイナス1億1,800万円で、事業内容の欄にfoufou以外の事業も並ぶ会社。会社ごと買えば、その債務超過と他の事業まで引き受けることになります。事業譲渡は、契約や資産を一件ずつ買い手へ移す形(会社ごと売るか、事業だけ売るか)。会社分割は、分割契約に書いた権利義務をまとめて新設会社へ移す形で、買い手はその会社の株式を一度に取得します。承継会社が取得日に受け入れたのは、資産1億6,503万円と負債8,046万円(すべて流動負債)。
分割で移らないものもあります。foufouの発表は、倉庫とシステムを新会社へ移すこと、ステイト・オブ・マインドが提供していた修理サービス「ケアペア」が終了することを挙げています。
この値段は、どう説明できるか
代金3億円のうち、受け入れた純資産は約28%、差額ののれんは約72%です。のれんは、代金が受入純資産を上回った分です。
| 項目 | 金額(千円) | 割合 |
|---|---|---|
| 会社全体の評価額(100%) | 300,000 | 100.0% |
| うち受入純資産(取得日) | 84,565 | 28.2% |
| 差額(のれん) | 215,435 | 71.8% |
受入純資産は、資産165,027千円から負債80,462千円を引いた額で、代金はその3.5倍です。
利益は取得前の数字がなく、取得後1年目(2023年8月〜2024年7月)で代用します。EBITDAは、営業利益に減価償却費とのれん償却額を足した利益です。
| 物差し | 取得後1年目の数字 | 代金3億円は |
|---|---|---|
| 売上高 | 3億3,535万円 | 0.89倍 |
| EBITDA | 4,060万円 | 7.4年分 |
| 営業利益(のれん償却2,154万円を足し戻した額) | 3,928万円 | 7.6年分 |
年買法(時価純資産+営業利益1〜3年分)は、のれん償却前の営業利益3,928万円で1億2,400万〜2億円。3億円はその1.5〜2.4倍の水準です(当社試算)。ただし価格を決めた時点の利益は開示されません。取得後1年目は、物流とシステムの移行、価格の見直し、初のセールなど、体制づくりを優先した期です。
利益の倍率だけでは説明が閉じず、ブランドと人への支払いとして読みます。のれんの発生原因は、有価証券報告書の記載で「将来の超過収益力」です。クラシコムの選定基準も、リーダーの世界観や長期のコミットなど、数字にならない条件が並びます。3億円が単体の価値か、自社のノウハウによる上積みを含むかは、開示から読めません。当社(CommerceX M&A)の見解では、払う額は対象の単体の価値までとし、自社のノウハウで増える分は買い手の取り分として扱います。
実際に計上されたのれんと、その償却
のれん215,435千円は、10年の均等償却で、年21,543千円(約2,154万円)が毎期の費用です。残高は2024年7月末193,891千円、2025年7月末172,348千円、2026年7月末150,804千円で、減少額は毎期、償却額と同じです。のれんの減損は計上されていません。有価証券報告書は、のれんを含む固定資産の減損を重要なリスクに挙げています(のれんとは何か)。
取得後3期の業績
| 期(7月期) | 売上高 | EBITDA | セグメント損益(のれん償却後) |
|---|---|---|---|
| 2024年7月期(取得後1年目) | 3億3,535万円 | 4,060万円 | 1,774万円 |
| 2025年7月期 | 2億2,783万円(前期比△32.1%) | △1,557万円 | △3,791万円 |
| 2026年7月期 | 3億8,273万円(前期比+68.0%) | 721万円 | △1,485万円 |
売上高はセグメント間取引を含みます(外部顧客への売上高は、2025年7月期2億2,126万円、2026年7月期3億3,610万円)。
2年目は、価格戦略と商品構成の見直し、在庫の圧縮、従業員数の適正化に取り組み、売上は32.1%減りました。3年目は、2025年11月に千駄ヶ谷の旗艦店を開き、第2四半期から売上に加わりました。EBITDAは黒字に転じましたが、会社計画(売上4億6,000万円、EBITDA約4,100万円)に対する達成率は、売上83.2%、EBITDA17.5%。3期のEBITDAの合計は3,224万円で、払った3億円の約1割です。
買い手が読み取れること
上限を先に決めておくと、計画が外れても本体は傷みません。クラシコムは、買収金額を保有現金の10%以内に収める基準を先に定めました。3億円は、2023年7月末の現金及び預金の6.9%です(当社計算)。2026年7月期のセグメント損失1,485万円は、連結営業利益約15億3,000万円の約1%。自社で同じ判断をするなら、対象を探す前に、外れても受け止められる額を決めます。
売上と利益が開示されない取引は、売上の何倍かとEBITDAの何年分かで確かめます。本件の開示は、売上約4億円規模の見立てと代金だけです。代金をEBITDAで割ると、1年目は7.4年分、2年目はマイナスで計算できず、3年目は41.6年分。1期の数字だけでは、価格を決められません。
分割で切り出す形では、何を新会社に入れるかが買収の中身です。契約、在庫、人、倉庫、システム、修理などのサービスのうち、何が新会社に入り何が分割元に残るかを、価格の前に一覧にします。当社の見解では、スキームの選び方は買収価格と同じ重さの論点です。承継の範囲は分割契約で決まるため、DDの最初に契約書で確かめます。
ブランドと人が一体の事業は、人の留任を価格の前提にします。選定基準にリーダーの長期のコミットが入り、コウサカ氏は新会社の代表に就く形です。当社の見解では、デザイナーや創業者が価値の中心なら、留任の期間と競業避止を、価格と同じ重さでクロージングの前提条件に入れます。
買った後の1〜2年は、売上と利益が下がる前提で資金を組みます。のれん償却は、事業の出来にかかわらず年2,154万円が毎期かかります。2026年7月期のEBITDA721万円は、それを下回りました。買う前に、償却を引いても利益が出る売上の水準を逆算し、そこへ何年で届くかを確かめます。
よくある質問
Q. クラシコムは、foufouをいくらで買ったのですか。
A. 株式の代金は3億円です。受入純資産は約8,460万円、差額ののれんは約2億1,540万円で、10年の均等償却です(有価証券報告書)。
Q. なぜ、会社ごと買うのでも事業譲渡でもなく、分割で切り出してから株式を買ったのですか。
A. 分割を選んだ理由は、開示に書かれていません。書かれているのは、クラシコム側に子会社を新設する理由で、財務規律と、自立的で機動的な意思決定です。承継会社は、資産1億6,503万円と流動負債8,046万円を受け入れました。
Q. 利益が開示されないファッションD2Cの値段は、何で確かめますか。
A. 取得後1年目の数字で、売上の何倍か、EBITDAの何年分かを計算します。本件は売上の0.89倍、EBITDAの7.4年分です。
Q. 取得後のfoufouは、計画どおり伸びましたか。
A. 2026年7月期の売上は、計画4億6,000万円の83.2%、EBITDAは17.5%の達成でした。のれん償却を引いたセグメント損益は、3期のうち2期が損失です。
ご相談ください
上限を先に決め、承継の範囲を確かめてから払う額を決める。CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社クラシコム「子会社設立及び株式会社ステイト・オブ・マインドのファッションブランド「foufou」事業を吸収分割により承継する会社の株式取得(孫会社化)に関するお知らせ」(2023年6月23日公表・2026年10月16日確認)
- 株式会社クラシコム 有価証券報告書 第17期・第18期・第19期(2023年10月30日・2024年10月30日・2025年10月28日提出)
- 株式会社クラシコム「2026年7月期 決算短信」「2026年7月期 決算説明資料」(2026年9月14日公表)
- 青木耕平(クラシコム 代表取締役社長)「foufouのグループジョインに寄せて」・マール・コウサカ(foufou)note「foufouの独立とクラシコム子会社化に関するお知らせ」(いずれも2023年6月23日公表)
- foufou 公式サイト・株式会社クラシコム 公式サイト(2026年10月16日確認)
(金額は株式の代金3億円で、アドバイザリー費用等484万円は含みません。100%取得のため換算は不要。「取得後1年目」は、価格を決めた時点の数字とは別のものです。のれん償却前の営業利益、倍率、割合は当社試算。)


