
フレンバシーを全株取得 ── 代金は非公表、ユーグレナはポータルを他社へ譲り、会社を清算した
| 発表日 | 2022年2月1日(全株式の取得日も同日) |
| 譲受企業 | 株式会社ユーグレナ(東証プライム 2931) |
| 譲渡企業 | 株式会社フレンバシー(2015年2月創業・東京都渋谷区〔発表時〕) |
| 事業 | 植物由来の食品などの通販「Good Good Mart」、プラントベース(植物性食品)のポータルサイト「Vegewel」 |
| 譲渡価額 | 非公表(発表文にも有価証券報告書にも記載なし) |
| スキーム | 株式取得(全株式)。連結の対象には含めず、非連結子会社として管理 |
| 出典 | ユーグレナ ニュースリリース(2022年2月1日)・有価証券報告書(2021年12月期〜2024年12月期)・cotta 開示(2024年) |
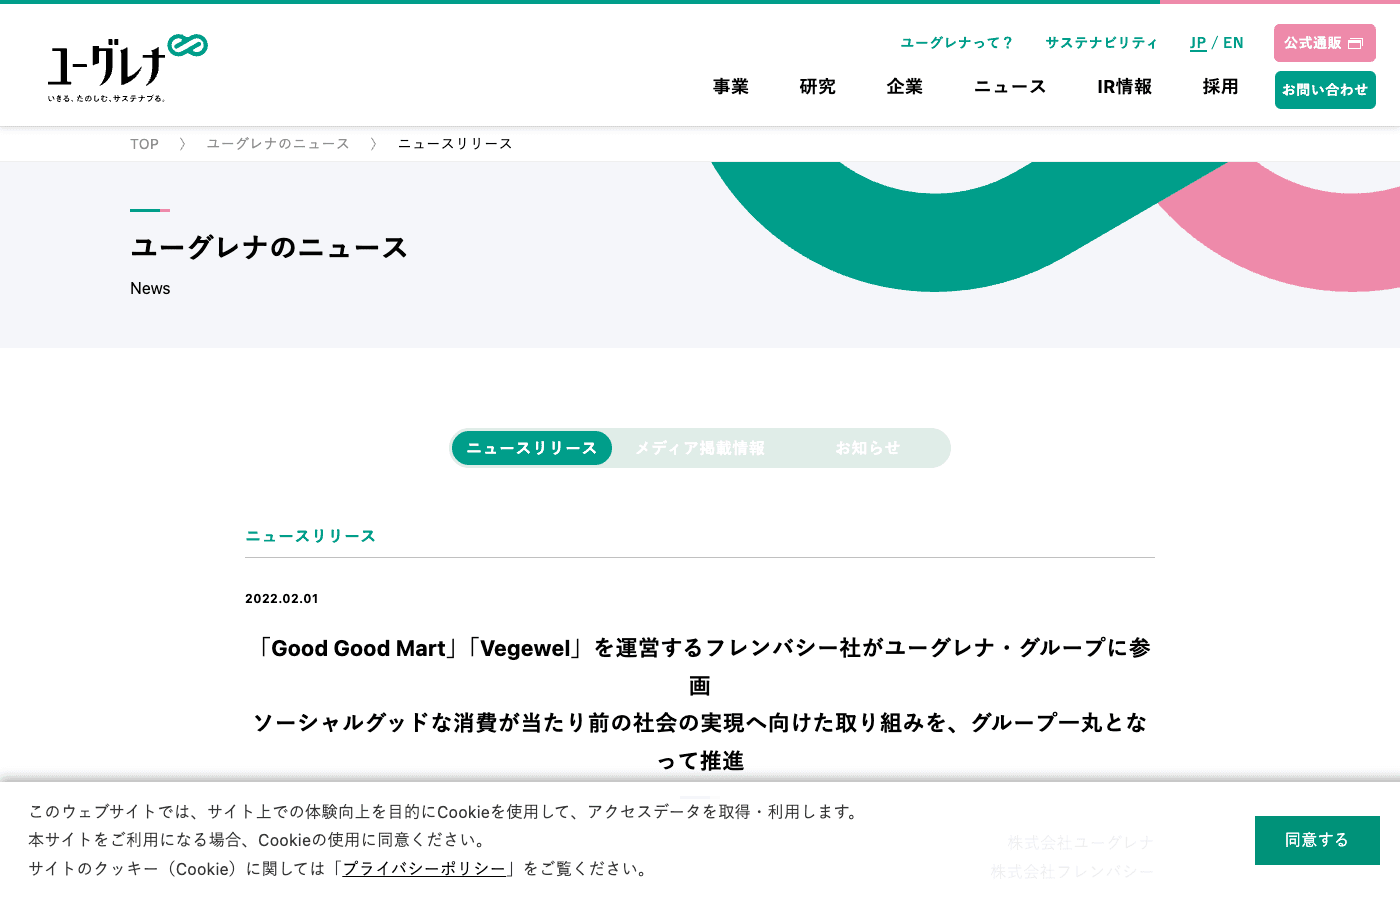 (出典:株式会社ユーグレナ 公式サイトのニュースリリース(2022年2月1日)・2026年10月16日時点の画面)
譲渡企業の概要
フレンバシーは、ソーシャルグッドな商品の通販と、プラントベースのポータルサイトを運営していた会社です。創業は2015年2月。通販の「Good Good Mart」は、2021年1月に「Vegewel Marché」から名前を改め、食品を中心に扱っていました(Business Insider Japan 2022年2月16日)。ポータルの「Vegewel」は、月間ユーザー数が40万人規模(2021年9月時点・ユーグレナの発表)。
資本金は2,530万円(cottaの開示・2024年時点)。売上・利益・純資産は、開示に出ていません。
譲受企業の概要
ユーグレナは、微細藻類ユーグレナ(和名ミドリムシ)の研究開発・製造・販売から始まった会社です。2005年8月に設立し、東証プライムに上場しています。事業はヘルスケア(食品・化粧品)、バイオ燃料、その他の3つ。2022年12月期の連結売上高は443億9,200万円、連結総資産は572億7,500万円です(有価証券報告書)。
M&Aの目的・背景
取得の理由は、理念の一致と、ユーザー基盤・情報発信力の獲得です。ユーグレナの発表は、「ソーシャルグッドな消費が当たり前の社会」を掲げるフレンバシーが、自社のフィロソフィー「Sustainability First」と親和性が高いと書いています。ユーグレナのマーケティング力・ブランド力・資金力に、フレンバシーのユーザー基盤・事業プラットフォーム・情報発信力を組み合わせ、ヘルスケア事業に関連するサステナブルな未来を共に創る狙いです。売上や利益を根拠にした説明はありません。
ユーグレナの広報は、通販を、ソーシャルグッドな商品をより多くの人が買えるプラットフォームとして育て、ユーグレナグループの商品の新しい販売チャネルとしても使うことを検討すると説明しています(Business Insider Japan)。
フレンバシーの代表によると、きっかけは2021年秋口。資金提供を含む協業を探してユーグレナへ面会を申し込み、数か月で完全子会社化が決まりました(同上)。
M&Aの手法・成約内容
取得は、全株式の取得です。2022年2月1日に取得し、同日に発表しました。代金・支払い方法・取得の条件は、発表文に書かれていません。報道も金額を伝えていません。
この値段は、どう説明できるか
代金は、発表文にも有価証券報告書にも出ていません。開示がない理由は、規模にあります。ユーグレナは2022年12月期と2023年12月期の有価証券報告書で、フレンバシーを非連結子会社(連結決算に含めない子会社)に挙げました。理由は、小規模会社であり、総資産・売上高・当期純損益・利益剰余金が連結財務諸表に重要な影響を及ぼさないためです。
連結に含めない会社には、企業結合の注記(取得の対価・のれん・受け入れた資産と負債)が出ません。2021年12月期の有価証券報告書(2022年3月28日提出)の重要な後発事象の欄は、「該当事項はありません」です。2022年の沿革に載るのは、マレーシア法人の設立、プライム市場への区分変更、はこ社の株式取得の3つで、フレンバシーは入っていません。
連結キャッシュ・フロー計算書の投資の支出や、ユーグレナ単体の子会社株式の増減には、同じ年のほかの出資や子会社の取得も合算されています。フレンバシー1社の代金は、ここからも取り出せません。
利益と純資産の開示もないため、のれん・営業利益の倍率・年買法の物差しは出せません。推測の金額は置きません。
取得後の経過
取得の後、フレンバシーは通販を終え、ポータルを他社へ譲り、清算されました。
| 時期 | 出来事 | 出所 |
|---|---|---|
| 2022年2月1日 | ユーグレナが全株式を取得。代金の記載なし | ユーグレナ ニュースリリース |
| 2022年12月期〜2023年12月期 | 非連結子会社。連結決算に含めず、持分法も適用しない | 有価証券報告書 |
| 2023年 | 通販「Good Good Mart」がサービスを終了 | 旧サイトのドメインを現在使う運営者のページ(フレンバシー自身の告知は読めず) |
| 2024年2月14日〜3月29日 | 「Vegewel」の運営事業を、東証グロースのcotta(3359)へ譲渡。譲受価額は非開示。当時のフレンバシーの所在地は、ユーグレナの本店と同じ番地 | cotta 開示 |
| 2024年12月期 | 清算手続きが完了し、非連結子会社の範囲から除外 | 有価証券報告書(2025年3月28日提出) |
対象事業の資産・負債の金額と譲受価額は、当事者間の合意により、cottaの開示にも載っていません。譲受の目的は植物性食品市場への進出です。自社の通販「cotta tomorrow」が植物由来のグルテンフリーやオーガニックの食材を扱い、Vegewelとの親和性が高いと説明しています。cottaはVegewelを「国内最大のプラントベースのポータルサイト」と呼んでいます。
ユーグレナが通販を終え、ポータルを譲った理由は、開示にありません。取得時に挙げた、グループ商品の新しい販売チャネルとしての実績も、開示では確認できません。
買い手が読み取れること
全株式を買っても、連結に含めない規模なら、代金は開示から消えます。のれんも取得原価の配分も出ません。キャッシュ・フロー計算書や提出会社の子会社株式の増減も、同じ年のほかの取得と合算されるため、1社の代金は取り出せません。似た取引の相場を探すとき、こうした事例は値段の材料になりません。
払う上限は、単体の事業の価値までです。財務の開示がない以上、利益倍率は使えません。当社(CommerceX M&A)は、単体の価値と自社に入れた後の価値を分けて持ち、グループ商品の販路にできるという上積みは、買い手の取り分として価格に含めません。
検証する数字は、閲覧と購入を分けて取ります。月間40万人はポータルの閲覧者の規模で、通販の購入者数ではありません。通販は購入者数とリピート率、在庫と配送の体制を、ポータルは流入元(検索・SNS・外部サイト)と広告収入の有無を、買収前に確かめます。1つのモールや媒体に依存していないかも同じ段階で見ます。
買った後に、事業は2つに分かれました。通販は終了しました。ポータルは別の買い手に渡っています。在庫と配送を持つ通販と、集客と店舗情報だけを持つポータルでは、手放しやすさが違います。cottaは植物性食品市場への進出という自社の目的で、ポータルを買いました。複数の事業を持つ対象は、事業ごとに引き取り手が別にいることがあります。
会社ごと買うと、事業を手放した後も、会社の清算が残ります。当社は、株式の取得は簿外の債務まで引き受けるため、欲しい事業が特定できる小さな対象は、事業だけを買う方法とも比べます。あわせて、取得後の担当者と撤退の基準を、買う前に決めておきます。理念とユーザー基盤を理由にした本件のような取引では、数字で成果を測りにくく、撤退の判断が遅れやすくなります。
よくある質問
Q. ユーグレナは、フレンバシーをいくらで買ったのですか。
A. 金額は、発表文にも有価証券報告書にもありません。フレンバシーは連結に含めない子会社で、企業結合の注記も出ない扱い。キャッシュ・フロー計算書や単体の子会社株式の増減は、同じ年のほかの取得と合算されていて、1社の代金は取り出せません。
Q. フレンバシーを連結の対象にしなかったのはなぜですか。
A. 有価証券報告書は、小規模会社であり、総資産・売上高・当期純損益・利益剰余金が連結財務諸表に重要な影響を及ぼさないためと書いています。連結に含めないため、企業結合の注記(のれん・取得原価の配分)は出ません。
Q. 買収後、Good Good MartとVegewelはどうなりましたか。
A. Vegewelの運営事業は、2024年3月29日にcotta(東証グロース3359)へ譲渡されました。譲受価額は非開示です。Good Good Martは2023年にサービスを終了しています(旧サイトのドメインを現在使う運営者のページによる)。フレンバシーは、2025年3月提出の有価証券報告書の時点で、清算が完了しています。
Q. 代金が非公表の買収で、買い手は規模をどう見積もりますか。
A. 買い手の有価証券報告書で、企業結合の注記、連結キャッシュ・フロー計算書の取得による支出、提出会社の子会社株式の増減を見ます。注記があれば取得の対価とのれんで分解できます。支出や増減にほかの取得が混ざるときは、1社の代金とは読めず、推測の金額は置きません。
ご相談ください
値段が開示されない小さな買収では、取得の理由と取得後の経過が、判断の材料になります。CX BASEの扱いは、EC・小売・D2C領域の譲渡案件。買いニーズを登録いただいた企業には、条件に合う新着案件のご案内と、公開前の個別打診が届きます。登録に費用はかかりません。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社ユーグレナ ニュースリリース「「Good Good Mart」「Vegewel」を運営するフレンバシー社がユーグレナ・グループに参画」(2022年2月1日公表・2026年10月16日確認)
- 株式会社ユーグレナ 有価証券報告書 第17期(2021年12月期・2022年3月28日提出)・第18期(2022年12月期・2023年3月27日提出)・第19期(2023年12月期・2024年3月21日提出)・第20期(2024年12月期・2025年3月28日提出)(EDINET・2026年10月16日確認)
- 株式会社cotta「事業の譲り受けに関するお知らせ」(2024年2月14日公表)・「(開示事項の経過)事業譲受完了に関するお知らせ」(2024年3月29日公表)(いずれも2026年10月16日確認)
- Business Insider Japan「ユーグレナが買収した「エシカル消費」ECベンチャーが示す、地球にも自分にもGoodな選択肢」(2022年2月16日公表・2026年10月16日確認)
- 旧「Good Good Mart」サイトのドメイン(goodgoodmart.com)の現在の掲載ページ(2026年10月16日確認)
(代金は開示にありません。連結キャッシュ・フロー計算書と単体の子会社株式の増減は、同じ年のほかの取得を含むため、代金の目安として使っていません。ポータルの月間ユーザー数40万人規模は2021年9月時点で、2026年10月時点の数字ではありません)


