あなたのEC事業を買うのは誰か ── 公表195件・154社を数えて分かった買い手の正体
「うちみたいな会社、買いたい人なんているんですか」。売却のご相談で、価格の次に多い質問です。
います。ただし「誰が、なぜ買うのか」は事業によって違います。買い手の顔が変われば、見られる場所も、値段のつき方も、売却前に整えるべき場所も変わる。
この記事では買い手を4つの類型に分けたうえで、当社(CommerceX M&A)が公表情報で確認したEC・D2C領域のM&A195件と照らします。分類は準備のための地図であって、実際に動いている買い手の姿とは少しずれています。
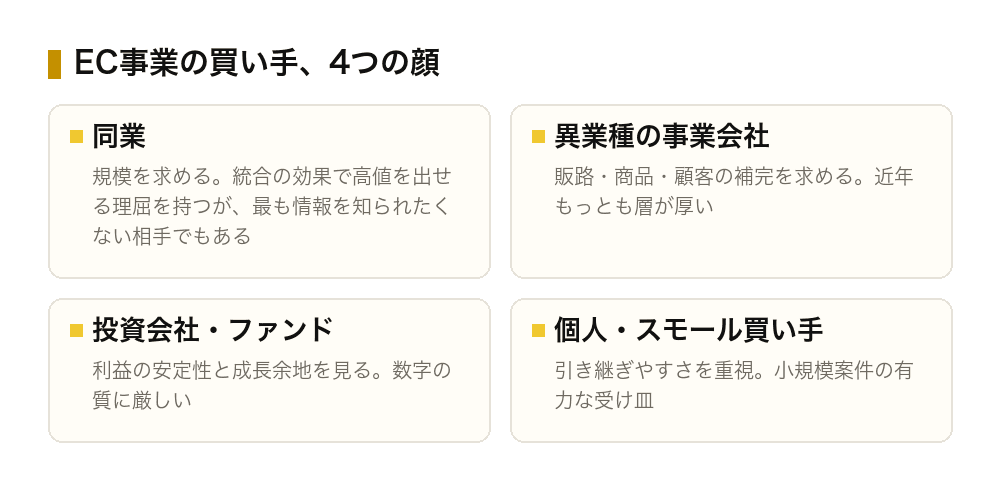
この記事の結論は次の4つです。
- 買い手は同業・異業種の事業会社・投資会社・個人の4類型。買う理由が違うので、値段のつき方も、売却前に整える場所も変わります
- 公表された195件の買い手は、ほぼ事業会社。ただし件数では、上場していない連続買収の会社が多い。195件は上場企業の開示とプレスリリースから集めたもので、個人と、買収を発表しない会社は表に出ません
- 個人の買い手は、登録が多くて成約が少ない。バトンズの買い手利用者32万者のうち個人が53%、成約した譲渡先は法人が71%です
- 類型より先に、規模が合うかで決まります。当社は買収額が買い手の売上の2〜20%に入るかを最初に確認します
買い手は4類型。見ている場所が違う
4つの類型は、それぞれ別のものを買っています。同業は統合後の利益を、異業種は自社に足りない機能を、投資会社は利益の安定性を、個人は自分で回せる事業を買います。
| 類型 | 買う理由 | 値段のつき方 | 売り手が磨くところ |
|---|---|---|---|
| 同業 | 仕入・物流・広告運用を統合し、同じ売上から利益を増やす | 統合後の利益で計算するため、他の類型より高い額を出せる理屈を持つ | 商品と顧客リストの質。統合で消えるコストが分かる管理資料 |
| 異業種の事業会社 | 販路・商品・顧客・EC運営の体制を自社に足す | 自社に無い機能の値段。「作るより買うほうが速いか」で上限が決まる | 相手の言葉で説明できる自社の強み。運営体制とノウハウが引き継げる形 |
| 投資会社・ロールアップ | 利益の安定性と、自社の運営の型を入れる余地 | 定期購入比率・粗利率・広告依存度で倍率が動く。借入の返済に耐えるかが上限 | 月次で数字が出る管理体制。特定の個人に依存しない運営 |
| 個人・小規模法人 | 自分の手で回せる事業を持つ | 予算の上限が、そのまま価格の上限になる | 業務の手順書化。属人的な作業の外注化 |
同業は、売り手にとって最も情報を知られたくない相手でもあります。ここは値段の高さと情報の危険がセットになっている類型で、社名を伏せた打診と開示の承認制を前提にします。
投資会社とロールアップ(連続買収)を1つにまとめているのは、EC・D2Cの領域でこの2つが実質的に同じ動きをするからです。どちらも事業への思い入れではなく、数字の質と統合の余地を見ます。
公表された195件では、買い手のほぼ全部が事業会社
4類型のうち、公表された取引に名前が出やすいのは事業会社です。当社はEC・D2C・EC支援領域で公表されたM&A195件について、買い手を1社ずつ公式発表で確認しました。実数で154社。そのうち128社はこの期間に1件だけ、26社が2件以上を買っています。
| 買った件数 | 会社数 | 取引数 |
|---|---|---|
| 1件だけ | 128社 | 128件 |
| 2件以上 | 26社 | 67件 |
195件の中で4件ずつ買っていたのは、コメ兵ホールディングス、BuySell Technologies、フィードフォースグループ、ジェイドグループ、ジェイフロンティアの5社で、いずれも上場している事業会社です。
ただし件数だけで見れば、上場していない連続買収の会社のほうが多く買っています。会社自身の発表では、ACROVEは事業を始めて約3年で17件のM&A(2025年9月時点)、forestはEC領域の事業承継型M&Aを21件(2025年10月時点)実施しています。上場していない会社には開示の義務がないため、195件に入っているのはその一部です。
買い手はEC企業に限りません。カインズ(ホームセンター)がDIY用品ECの大都を、江崎グリコが冷凍宅配食D2CのGreenspoonを、ロッテがチョコレートD2CのDari Kを、エステーが香りのD2Cのコードミーを、加和太建設(静岡の建設会社)がカレーブランド「6curry」の事業を取得しました。異業種の事業会社は、机上の類型ではなく実在します。
一方で、この195件に個人の買い手は出てきません。理由は市場に個人がいないからではなく、開示の義務が上場企業にしかないからです。中小企業庁の集計では、2024年度に登録支援機関が扱った中小M&Aの譲渡側は4,940件、うち卸売業・小売業は792件。同じ年に当社が公表情報から確認できたのは36件です。
集計の定義が違うので割り算はできません。ただし桁が2つ違うことは動かない。表に出ている買い手は、実際の買い手のごく一部です。
4類型に収まらない買い手がいる
買い手は事業会社と投資会社の2つに割り切れません。金融機関が買う場合も、上場していない連続買収の会社が買う場合もあります。
2026年8月28日、ECプラットフォームのBASEに、SBIホールディングスの子会社からTOB(公開買付け)が入りました。1株340円、上限20.00%、期間は8月31日から始まり、10月6日に10月21日まで延長されました。BASEは賛同かつ応募中立を表明し、同時にSBIホールディングスと資本業務提携を締結しています。
SBIが取得しようとしているのはBASEの利益ではなく、決済基盤・加盟店ネットワーク・IDです。買い手はEC企業でも異業種の事業会社でもなく、金融でした。自社の顧客基盤に接続する目的で買う金融機関は、4類型のどこにも収まりません。
もう一方の端にいるのが、上場していない連続買収の会社です。MOON-Xは「共創型M&A」を掲げ、買収後もブランドの独立性を残す形をとっています。2024年10月にシリーズCで総額76.4億円を調達し、ケラッタ(ベビー・マタニティ)、太陽(「ヒツジのいらない枕」)、猫壱(猫用品)と組みました。
この層は、買収の意向がIR資料ではなく資金調達のニュースやマッチングサイトの買い手募集に出ます。上場企業の開示だけを見て買い手候補を集めると、まるごと抜け落ちる層です。
個人の買い手は、登録が多くて成約が少ない
個人は買い手の数では最大勢力で、成約では少数派です。この差を知らずに個人向けの準備だけをすると、時間の使い方を間違えます。
事業承継・M&Aプラットフォームのバトンズが公表している数字がこれです。
| 項目 | 内訳 |
|---|---|
| 買い手利用者の数 | 322,152者 |
| 買い手の属性 | 個人53%/個人事業主13%/法人34% |
| 成約の譲渡先 | 法人71%/個人23%/個人事業6% |
登録の3分の2は個人と個人事業主。ところが成約した譲渡先の71%は法人です。個人は入口に大量にいて、出口では法人に入れ替わります。
予算の分布も、この結果を裏づけます。
| 買収予算 | 比率 |
|---|---|
| 300万円未満 | 29% |
| 300万〜1,000万円 | 36% |
| 1,000万〜3,000万円 | 12% |
| 3,000万〜5,000万円 | 6% |
| 5,000万〜1億円 | 8% |
| 1億〜5億円 | 5% |
| 5億円以上 | 4% |
買い手の65%は、予算が1,000万円未満です。3,000万円未満まで広げると77%。年商数億円のEC事業を売る場合、この層は買い手候補になりません。
個人が有力な受け皿になるのは、数百万円から数千万円の規模です。その帯では決断が速く、金融機関の稟議を待つ必要もない。見られるのは「自分に引き継げるか」の一点で、手順書があり外注先が整理された事業が選ばれます。
類型より先に、規模が合うか
買い手候補が同業かどうかより先に、買収額と買い手の規模が釣り合うかで検討に乗るかが決まります。当社が使っている目安は、買収額が買い手の売上の2%から20%に入ることです。
売上が数千億円の会社に10億円の譲渡を持ち込んでも、連結の数字が動きません。だから検討に乗らない。大手のM&A予算が大きいことは、小型の買収を引き受けない理由のほうです。
10億円規模の譲渡なら、売上数十億円から数百億円の会社が本命です。売上1,000億円を超える会社を候補に残すのは、商品ラインの獲得のような明確な理屈がある場合だけ。「大手でM&Aに積極的な会社」を並べたリストは、見た目が良いだけで実際には動きません。
同じ物差しは投資会社にも当てはまります。運用資産の規模に対して小さすぎる投資は、投資会社の側の採算に合いません。
規模の次に見るのが、買った後に何が残るかです。当社は買い手候補を評価するとき、買った後に何がその会社の資産として残るかを必ず問います。ブランドの所有権がメーカー側にある総代理店の譲渡なら、ブランドを買って育てる型の買い手とは構造が合わない。買収の価格帯が一致していることは、適合の根拠になりません。
この判定は、ロールアップに売るかどうかの判断にも直結します。Amazonの小規模ブランドを買い集めたThrasioは34億ドルを調達しながら、2024年2月28日に米連邦破産法第11章を申請しました。買い手の型によって、従業員や取引先に何を約束できるかが変わります。
打診リストはこう作られる
買い手候補のリストの質は、絞り方ではなく、どの母集団から集めるかでほぼ決まります。
当社が2026年8月13日に、同じ手順(重複の確認、公式の一次情報で買収意欲を確認)を2つの母集団に当てて実測した結果がこれです。
| 母集団 | 確認した数 | 意欲を一次情報で確認できた数 | 歩留まり |
|---|---|---|---|
| 業種検索の上位から抽出 | 30社 | 4社 | 13% |
| 中小機構「100億宣言」からEC・D2Cを抽出 | 60社 | 21社 | 35% |
差を作っているのは母集団の性質です。100億宣言は「成長したいと自分で公言した非上場企業」の名簿で、宣言書に成長の手段を書く欄があります。業種検索は「その業種の会社」の名簿でしかなく、買う意思は何も担保しません。母集団は属性で似ている層ではなく、意思を自分で公言した層から集めます。
当社が標準で回す探索の角度は6つです。
- 買収を公言している会社(「ブランドを買って育てる」「○年で○社買収」などを公表している先)
- マッチングサイトの買い手募集(M&Aクラウド、バトンズ)
- 未上場企業の資金調達ニュース(調達は買収の原資が用意された合図)
- 未上場のロールアップ企業(上場企業のIRだけを見ると、この層がまるごと抜けます)
- 当社が保有する買いニーズの記録(公開情報に出ない買収希望。外から見える事業内容と、実際に探している対象はずれます)
- 過去に作った買い手リストとの照合(同じカテゴリで調査済みの候補を失わないため)
集めたリストは、そのまま打診には使いません。売り手に1行ずつ確認していただき、「この会社には知られたくない」という先を外します。ここで競合を一律に落とすことはしない。同じ商品を扱う会社が最良の買い手になることもあります。競合に当たる先は注記を付けて表に載せ、出すか出さないかは売主に1行ずつ決めていただきます。
そのうえで、社名を伏せた匿名の情報で打診し、関心を示した相手にだけ、売り手の承認を得て開示します。打診の広さと情報の守りは両立します。広く届けるほど良い相手に出会う確率は上がり、開示は承認制で絞る。この二段構えが現在の売却実務の標準です。
どの顔に売るかで、磨く場所が変わる
売却の準備とは、どの類型に届けるかを決め、その類型が見る場所だけを整えることです。全部を同時に磨く必要はありません。
| 届ける類型 | 打診の前に用意するもの |
|---|---|
| 同業 | 統合で消えるコストが分かる管理資料。開示してよい先とNGの先の指定 |
| 異業種の事業会社 | 自社の機能を相手の業界の言葉に翻訳した説明。EC運営体制の引き継ぎ手順 |
| 投資会社・ロールアップ | 月次の管理数字。定期購入比率・粗利率・広告依存度。代表個人に依存しない体制 |
| 個人・小規模法人 | 業務の手順書。外注先の一覧と契約条件。1人で回せる証明 |
多くのEC事業では、同業と異業種の事業会社の2つが主な相手になります。この2つに向けた準備は重なる部分が多く、管理資料と運営体制の整理でほぼ足りる。数字の粒度をもう一段上げる必要があるのは、投資会社を狙う場合だけです。
「うちを買う人はいるのか」への答えは、事業の良し悪しではなく、どの類型に何社の候補が実在するかで出ます。そこを最初に確認すれば、準備の順番が決まります。
この記事のまとめ
- 買い手は同業・異業種の事業会社・投資会社・個人の4類型。買う理由が違うので、値段のつき方も準備も変わる
- 公表された195件の買い手154社は、ほぼ全部が事業会社。ただし件数では、上場していない連続買収の会社(ACROVE 17件・forest 21件)のほうが多い
- 4類型に収まらない買い手もいる。BASEを買いに来たのは金融のSBI、MOON-Xは未上場の連続買収の会社
- 個人はバトンズの買い手の53%を占める一方、成約した譲渡先の71%は法人。買い手の65%は予算1,000万円未満
- 類型より先に規模が合うか。当社の目安は買収額が買い手の売上の2〜20%
- 買い手リストの質は母集団で決まる。意思を公言した層から集めると歩留まりが約3倍
- 競合は一律で外さない。注記を付けて表に載せ、出すかどうかは売り手が1行ずつ決める
よくある質問
Q. 同業に知られずに売却できますか。
A. できます。社名を伏せた匿名の情報で打診し、秘密保持契約を締結した相手にだけ、売り手の承認を得て開示する手順です。加えて、リストの段階で「この会社には出さない」という除外を売り手が指定します。競合に当たる先も注記を付けて表に載せるため、外すかどうかの判断はご自身で下せます。
Q. どの類型が一番高く買ってくれますか。
A. 統合後の利益で計算できる同業は、他の類型より高い額を出せる理屈を持ちます。ただし実際の価格は競争の状態で決まります。公表された195件でも、同じ買い手が42億円の会社と1億9,000万円の会社の両方を買っています。複数の類型から関心を集めることが、結果として条件を良くします。
Q. 個人に売るのは避けたほうがいいですか。
A. 規模しだいです。バトンズの買い手は65%が予算1,000万円未満で、年商数億円の事業では買い手候補になりません。数百万円から数千万円の譲渡なら、決断の速さという利点があります。判断の材料は、買収資金の裏づけと、引き継ぎ後に事業を回せる体制です。
Q. 何社くらいに打診するものですか。
A. 母集団は数十社から百社規模で作り、意欲を公式の一次情報で確認できた先に絞ってから、売り手の承認を得た数十社に打診します。当社の実測では、母集団の作り方で歩留まりが13%と35%に分かれました。打診の数より、どこから集めたかで結果が変わります。
ご相談ください
この記事の結論は「買い手の顔によって、値段のつき方も、整えるべき場所も変わる」でした。自社を買う可能性のある会社が、どの類型に何社実在するか。そこから準備の順番が決まります。
売却をお考えの方へ。当社はEC・コマース事業の企業価値査定を無料で行っています。査定とあわせて、買い手候補がどの類型にどれだけ実在するかをお伝えします。同業に知られたくないというご意向は、リストを作る段階から反映します。売る・売らないを決める前の段階からご相談いただけます。
買収をお考えの方へ。当社は買い手の買収希望を記録として保有し、公開情報に出ない条件から売り手を探します。どの商材を、どの規模で、どこまでの体制で引き受けられるかをお聞かせいただければ、条件に合う売り手が現れた段階でご連絡します。
(2026年10月17日:BASEへの公開買付けの期間の延長を反映し、「最も多く買っていた」と書いていた箇所を195件の中での件数と分かる書き方に直して、上場していない連続買収の会社の買収件数を足しました)
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- EC・D2C領域のM&A195件・買い手154社・上位5社・異業種の買収事例:当社集計(上場企業の適時開示およびプレスリリース)。2026年8月30日時点
- 中小M&Aの件数・業種別内訳:中小企業庁「登録支援機関を通じた中小M&Aの集計結果」2024年度。2026年8月30日確認
- BASEへの公開買付け:株式会社BASEの適時開示(2026年8月28日公表、期間の延長は2026年10月6日公表)。2026年10月17日確認
- ACROVE・forestの買収件数:各社の発表(ACROVE 2025年9月2日公表、forest 2025年10月6日公表)。MOON-Xの統合の件数:同社の発表(2022年9月5日〜2026年8月6日の9件)を当社が数えたもの。2026年10月17日確認
- MOON-XのシリーズC資金調達:同社の発表(2024年10月10日公表)。2026年8月31日確認
- Thrasioの米連邦破産法第11章の申請(2024年2月28日):同社の公表情報
- 買い手利用者数・買い手の属性・買収予算・成約の譲渡先:株式会社バトンズ「数字で見るバトンズ」(batonz.jp/infographics。毎日更新の公表値、当年度は概算)。2026年9月4日確認
- 母集団別の歩留まり(13%・35%)、買収額が買い手の売上の2〜20%という目安:当社のEC・D2C売却支援における実務基準および当社調査(2026年8月13日実施)