
ウェルネスモアラボラトリーズに行使額5,000万円 ── アクセルマークが2月に取得し、3月に全株式を同社の代表取締役へ譲渡
| 発表日 | 2026年1月22日(取得の手続き開始)・2月12日(取得完了)。譲渡は3月13日に決議し、同日実行 |
| 譲受企業 | アクセルマーク株式会社(東証グロース 3624) |
| 譲渡企業 | ウェルネスモアラボラトリーズ株式会社(2025年6月設立・東京都渋谷区) |
| 事業 | 韓国発のインナービューティ商品(健康食品・化粧品)の輸入販売と、自社企画商品の販売 |
| 譲渡価額 | 新株予約権の行使額5,000万円(5,000株・98.04%)と、株主から譲り受けた100株(1.96%・金額は非開示)。取得価額の合計は、アクセルマークの純資産額の15%未満 |
| スキーム | 転換社債型新株予約権付社債の新株予約権の行使と株式の譲受で全株式を取得。その後、全株式を同社の代表取締役へ譲渡 |
| 出典 | アクセルマーク 適時開示(2026年1月22日・2月12日・3月13日・5月14日)・臨時報告書・決算短信・半期報告書 |
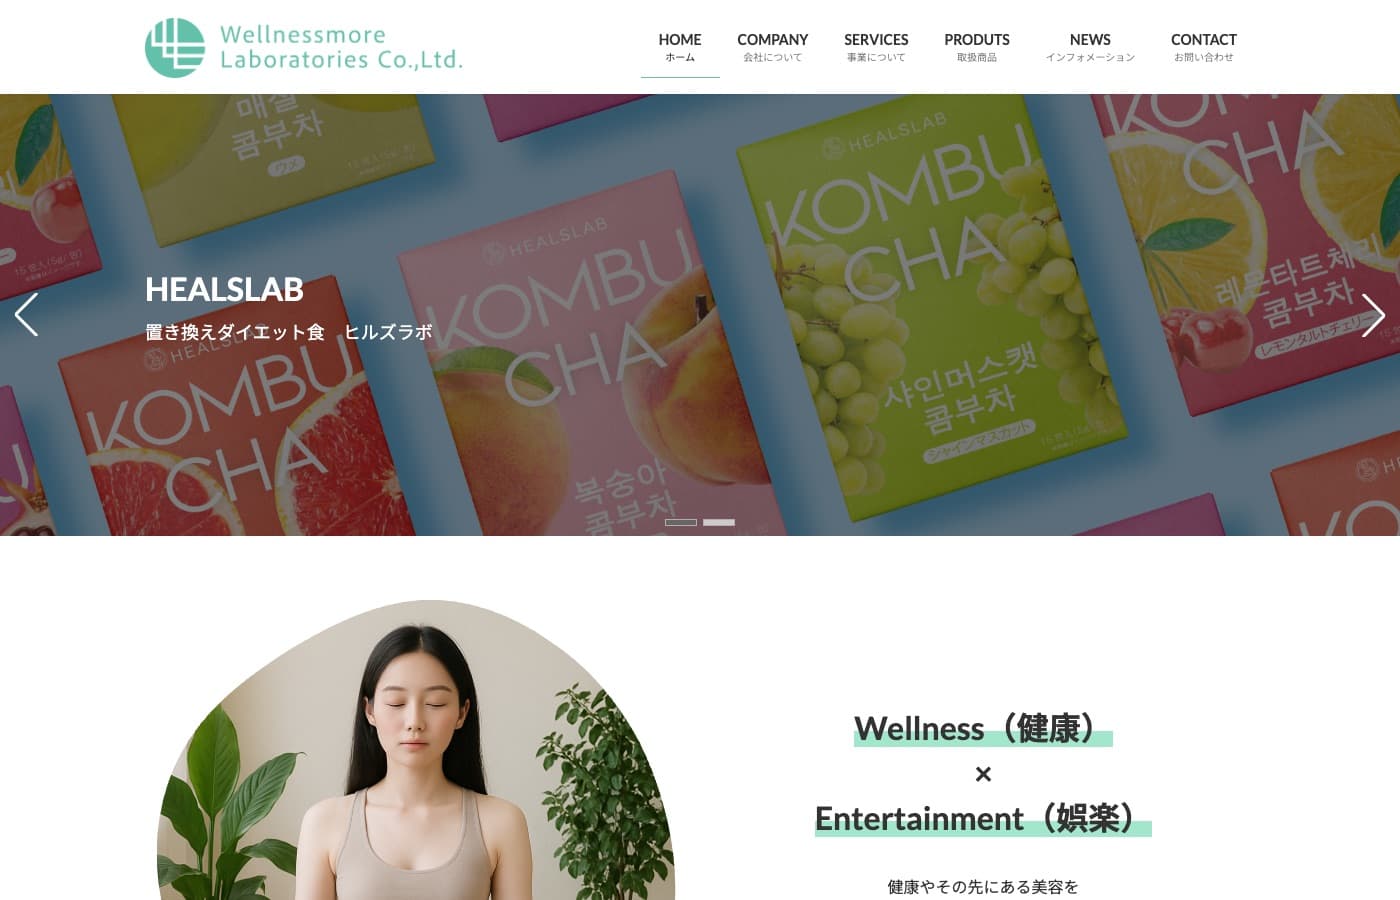 (出典:ウェルネスモアラボラトリーズ株式会社 公式サイト・2026年10月16日時点の画面)
譲渡企業の概要
ウェルネスモアラボラトリーズは、韓国発のインナービューティ商品などを輸入して売る会社です。設立は2025年6月5日、所在地は東京都渋谷区。事業内容は健康食品・化粧品等の企画、製造、販売です(臨時報告書)。
アクセルマークの1月22日の発表文は、同社の機能として、韓国を中心としたインナービューティ分野の輸入商社、自社企画商品を韓国の提携工場に製造委託して輸入するファブレスメーカー(自社で工場を持たない製造・販売業者)、海外ブランドへのマーケティング・営業支援の3つを挙げます。
設立1年未満のため、経営成績と財政状態は開示にありません。発表文は、同社が2025年6月の設立以来、短期間ながら継続して営業黒字を達成してきたと書きます(金額の記載なし)。取得時の臨時報告書によると、同社の売上高はアクセルマークの売上高の10%以上に相当する見込みです。
譲受企業の概要
アクセルマークは、広告事業に加え、トレカ事業とビューティー&ウェルネス事業を手がける東証グロース上場会社です。9月決算で、2025年9月期の連結売上高は9億7,357万円、営業損失は5億2,028万円、純資産は8億471万円(決算短信)。
2025年10月30日にビューティー&ウェルネス事業の開始を決議し、同月に化粧品の自社ブランドを立ち上げました。12月30日の成長可能性に関する説明資料は、トレカ・ヘルスケア・ビューティー&ウェルネスを中心としたBtoC(個人向け)ビジネスへ、事業構造を転換中と説明しています。
M&Aの目的・背景
取得の理由は、月次決算で確かめた営業黒字の継続と、市場の成長性です。1月22日の発表文によると、アクセルマークは2025年6月に同社の転換社債型新株予約権付社債を引き受けて出資し、取締役1名を同社の取締役として派遣して支援してきました。出資は、同社が一定期間にわたり営業黒字を達成し、今後も持続的な収益性が見込まれる場合に、新株予約権を行使して連結子会社とすることを視野に入れたものでした。月次決算で一定期間の営業黒字を確認し、市場の成長性や事業環境から中長期的な事業拡大が期待できると判断した、と発表文は書きます。
2月12日の第1四半期決算短信(重要な後発事象の注記)は、取得の目的を2つ挙げます。ウェルネス領域でインナービューティ商品のラインナップを早期に確保すること。同社の商品開発と輸入・通関のノウハウに、アクセルマークのデジタル領域のマーケティング力とSNS等を活用したプロモーションを組み合わせ、ブランド価値の向上と認知拡大、販売チャネルの多様化を図ることです。
3月13日の譲渡の開示によると、アクセルマークは、中核事業との相乗効果は限定的であるものの、取得時点では、同社が属する市場の成長性や事業環境を踏まえ、中長期的な事業拡大が期待できると判断して取得を実行しました。譲渡の理由は、株式取得後に事業計画の詳細な精査を進める中で、当初想定していた成長の実現可能性について不確実性があることを認識し、事業ポートフォリオと経営資源の配分方針の観点から、保有株式の譲渡が最適と判断したこと。今後の重点領域は、トレカ事業とビューティー&ウェルネス事業です。
6月26日に開示された決算説明会(6月18日開催)の質疑応答の要約では、取締役管理本部長が、当初想定どおりの成果に至らなかった主な要因の2点の1つに「ウェルネスモアラボラトリーズ株式会社の株式を取得したタイミングで十分な資金を確保することができなかったこと」を挙げています。もう1点は、トレカ事業の収益基盤の立ち上がりに想定以上の時間を要したことです。この資料は、会社が質疑をもとに要約した見解と注記しています。
M&Aの手法・成約内容
取得は、引き受けていた社債の新株予約権の行使による5,000株と、株主からの100株の譲受で、全株式5,100株です。転換社債型新株予約権付社債は、社債(借入)に株式へ換える権利が付いたものです。社債の額面と条件は、開示にありません。
| 時期 | 出来事 |
|---|---|
| 2025年6月 | アクセルマークが同社の転換社債型新株予約権付社債を引き受け、取締役1名が同社の取締役を兼務 |
| 2026年1月22日 | 取締役会で、全株式の取得を前提とした財務・法務・事業のデューデリジェンス(買収前の調査)の開始を決議。法的拘束力のある契約は未締結で、契約は2月、取得の実行は3月の予定 |
| 2026年2月12日 | 調査の完了を受け、取締役会決議・株式譲渡契約の締結・取得の実行が同日 |
| 2026年3月13日 | 取締役会で、保有する全株式5,100株の譲渡を決議。契約の締結と実行も同日。譲渡先は同社の代表取締役(個人)で、譲渡価額は譲渡先の意向で非開示 |
取得の実行から譲渡までは29日です。同じ3月13日には、子会社のスパイラルセンス株式会社(ゲーム・アプリ開発)の全株式の譲渡も決議されました(実行は3月31日)。
この値段は、どう説明できるか
開示から取れる値段は、新株予約権の行使額5,000万円と、取得価額の合計が純資産額の15%未満という上限の2つです。
| 項目 | 内容 |
|---|---|
| 新株予約権の行使 | 5,000株(議決権50個・98.04%)。1株1万円で5,000万円 |
| 株主から譲り受けた100株 | 1.96%。第三者による評価にもとづく価格で、金額は非開示(相手先の要望) |
| 取得価額の合計 | アクセルマークの直前事業年度末(2025年9月30日)の純資産額の15%未満 |
| 15%の額(当社の計算) | 連結の純資産8億471万円が基準なら約1億2,070万円。単体の純資産8億4,439万円が基準なら約1億2,670万円 |
| 譲渡価額(3月13日) | 非開示(譲渡先の意向) |
15%の基準が連結と単体のどちらの純資産額かは、開示に記載がありません。どちらが基準でも、取得価額の合計は1億2,700万円未満です。100株の価格が非開示のため、100%換算は出せません。設立1年未満で財務の開示がないため、のれん・利益倍率・純資産倍率も使えません。
決算書類で確かめられる範囲
決算書類に出ている取得の値段は、第1四半期決算短信の行使額5,000万円です。2月12日の第1四半期決算短信は、重要な後発事象の注記に、発表文と同じ行使額を書きます。半期報告書(第34期中・2026年5月14日提出)で、連結の範囲の重要な変更と企業結合等関係の注記に載るのは、同じ期に譲渡したスパイラルセンスです。連結キャッシュ・フロー計算書の「連結の範囲の変更を伴う子会社株式の売却による支出」11,591千円と、子会社株式売却損7,837千円は、注記で全額がスパイラルセンス分と分かります。取得による支出の欄は「-」です。ウェルネスモアラボラトリーズの記載がない理由は、開示にありません。譲渡の値段は、確かめた書類のどれにも出ていません。
貸付金への貸倒引当金
株式の代金とは別に、貸付金に貸倒引当金繰入額64百万円が計上されました。5月14日の開示は、ウェルネスモアラボラトリーズ株式会社及び同社代表取締役に対する貸付金について、回収可能性を慎重に検討した結果、貸倒引当金繰入額64百万円を特別損失として計上したと書きます(連結・個別)。貸倒引当金繰入額は、貸付金などの回収不能に備えて見積もり、損失として計上する額です。貸付先ごとの金額・条件・使途は、開示に記載がありません。1月22日と2月12日の開示も、取引関係の欄に、同社に対する貸付金の資金取引を挙げています。
買い手が読み取れること
出資から入る取得では、取得の前に何を確かめるかを先に決めます。本件では、取得までに約8か月の出資と取締役の派遣、月次決算での営業黒字の確認、1月22日の決議から2月12日の完了まで21日間のデューデリジェンスがありました。3月13日の開示によると、事業計画の詳細な精査は取得の後に進められています。当社(CommerceX M&A)の見解は、市場特性やコスト構造などを買う判断の前に事実で固め、1つでも空欄が残れば判断を保留することです。
中核事業との相乗効果が限定的な取得では、値段の物差しは単体の事業の価値です。3月13日の開示は、相乗効果が限定的と書き、取得の判断の根拠を市場の成長性と事業環境に置いています。当社の見解では、払う上限は単体の事業の価値までとし、そのうえで「買収先のここを、自社のこの力で、こう伸ばせる」と一文で言えるかを、金額の前に確かめます。市場の成長は、その一文の前提であり、代わりにはなりません。
設立1年未満の会社では、財務諸表の代わりに月次の数字を見ます。確かめるのは、営業黒字の中身(仕入と販売の時期、取扱ブランドの数、広告費、返品)、輸入元との販売代理店契約の期間と独占性、新しいブランドの投入が計画か実績かです。
貸付金は、株式の代金とは別に損失の対象になります。本件では取得の前から同社への貸付金があり、譲渡を含む中間期(2026年3月まで)に、同社と同社代表取締役への貸付金に貸倒引当金が計上されました。出資から入る場合も、貸付金の残高・条件・担保と、貸付先に経営者個人が含まれるかを、デューデリジェンスの項目に入れます。
よくある質問
Q. アクセルマークは、いくらでウェルネスモアラボラトリーズを買ったのですか。
A. 全体の金額は非開示です。開示にあるのは、新株予約権の行使額5,000万円(5,000株・98.04%)と、株主から譲り受けた100株(金額は非開示)です。取得価額の合計は、直前事業年度末の純資産額の15%未満と書かれています。
Q. なぜ3月に全株式を譲渡したのですか。
A. 3月13日の開示は、株式取得後に事業計画の詳細な精査を進める中で、当初想定していた成長の実現可能性について不確実性があることを認識し、事業ポートフォリオと経営資源の配分方針の観点から譲渡が最適と判断したと書きます。中核事業との相乗効果が限定的であることも記載されています。今後はトレカ事業とビューティー&ウェルネス事業に経営資源を集中する方針です。
Q. 取得と譲渡の値段は、決算書類に出ていますか。
A. 取得の行使額5,000万円は、第1四半期決算短信の重要な後発事象の注記に出ています。半期報告書(第34期中)の企業結合等関係の注記とキャッシュ・フロー計算書の売却欄に載るのは、同じ期に譲渡したスパイラルセンスです。譲渡の値段は、確かめた書類のどれにも出ていません。2026年10月16日時点の最新の有価証券報告書は取得前の第33期で、次に確かめる書類は第34期の有価証券報告書です。
Q. 社債を引き受けてから子会社にする進め方は、買い手に何がよいですか。
A. 営業黒字の継続などの条件を確かめてから、新株予約権を行使するかを決められます。本件では、約8か月の関与と21日間のデューデリジェンスを経て取得し、事業計画の詳細な精査は取得の後に進められました。事業計画の精査を行使の前に終えておくと、取得の判断に使える材料が増えます。
ご相談ください
出資から入る取得でも、買う判断の前に確かめる項目は、通常の買収と同じです。CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業へ、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- アクセルマーク株式会社 適時開示(2026年1月22日・2月12日・3月13日・5月14日・6月26日、2025年10月30日。題名は各PDFの表題・2026年10月16日確認)
- アクセルマーク株式会社 臨時報告書(2026年1月22日・3月13日提出)・2026年9月期 第1四半期決算短信(2月12日)・半期報告書 第34期中(5月14日提出)・2025年9月期 決算短信(2025年11月13日)・有価証券報告書 第33期(2025年12月23日提出)・事業計画及び成長可能性に関する説明資料(2025年12月30日)(EDINET・IR資料室、2026年10月16日確認)
- ウェルネスモアラボラトリーズ株式会社 公式サイト(2026年10月16日確認)
(取得価額の合計の上限と15%の額は、アクセルマークの2025年9月30日の純資産額(連結8億471万円・単体8億4,439万円)に15%を掛けた当社の計算です。29日は2026年2月12日から3月13日、21日は1月22日から2月12日、約8か月は2025年6月から2026年2月までの期間です)


