
女性モード社の買収額は非公表 ── ビューティガレージが美容専門の出版社を買い、約2年3か月後に会員ID・レビュー・購入をつないだ
| 発表日 | 2024年5月7日(株式の取得と連結子会社化は2024年4月30日) |
| 譲受企業 | 株式会社ビューティガレージ(東証プライム 3180) |
| 譲渡企業 | 株式会社女性モード社(1960年2月設立・東京都世田谷区。現・株式会社ヘアモード社) |
| 事業 | 美容師向けの月刊誌・専門書籍・動画・電子書籍の発行(月刊『HAIR MODE』) |
| 譲渡価額 | 非公表(有価証券報告書は取得の注記を「重要性が乏しい」として省略) |
| スキーム | 株式譲渡(全株式・取得比率100%)。売主は株式会社美容経済新聞社 |
| 出典 | ビューティガレージ 発表文(2024年5月7日)・第22期〜第24期有価証券報告書ほか |
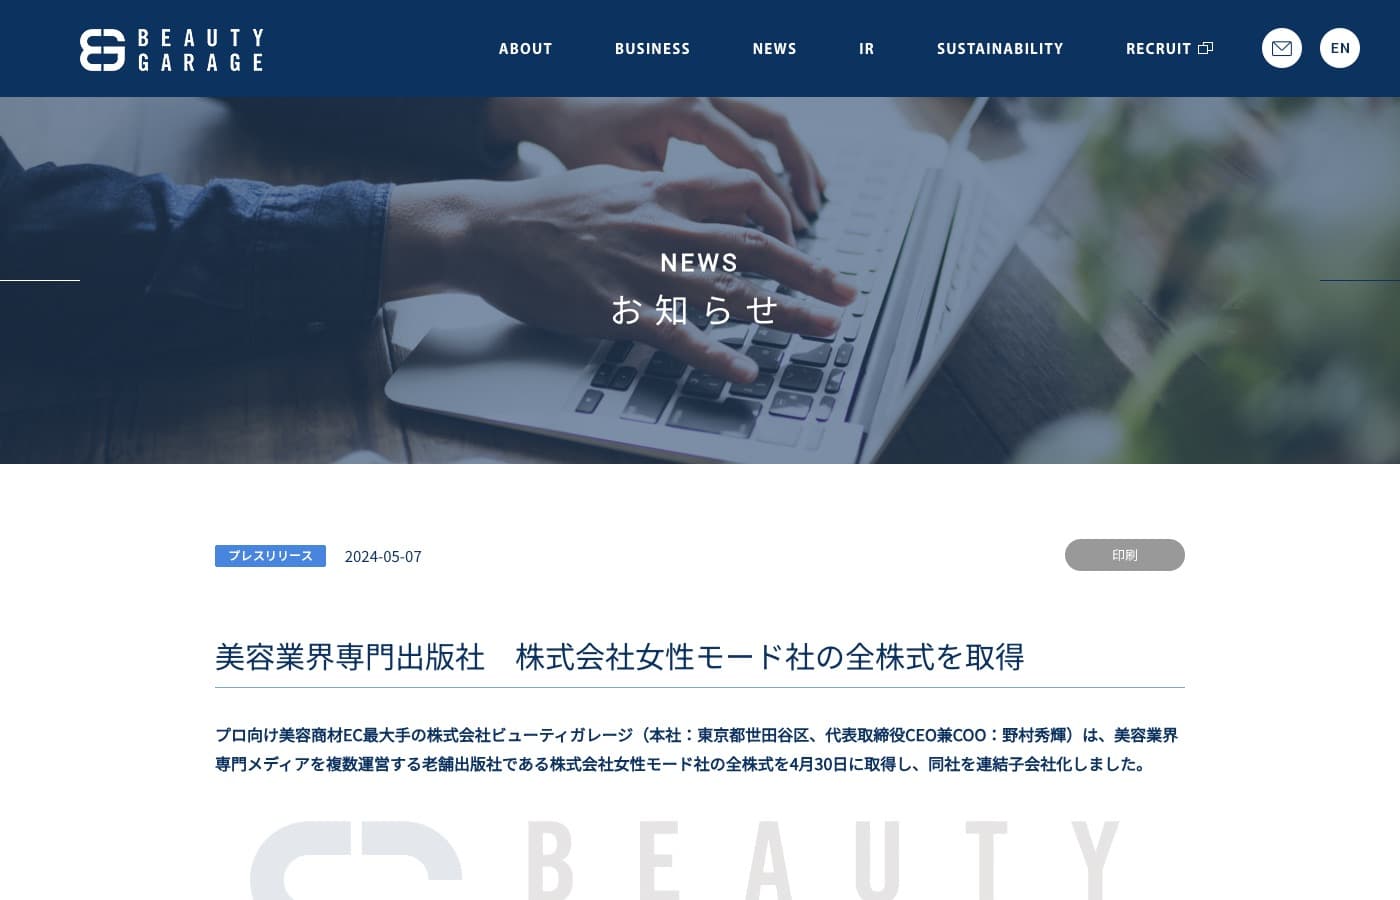 (出典:株式会社ビューティガレージ 公式サイト お知らせ・2026年10月16日時点の画面)
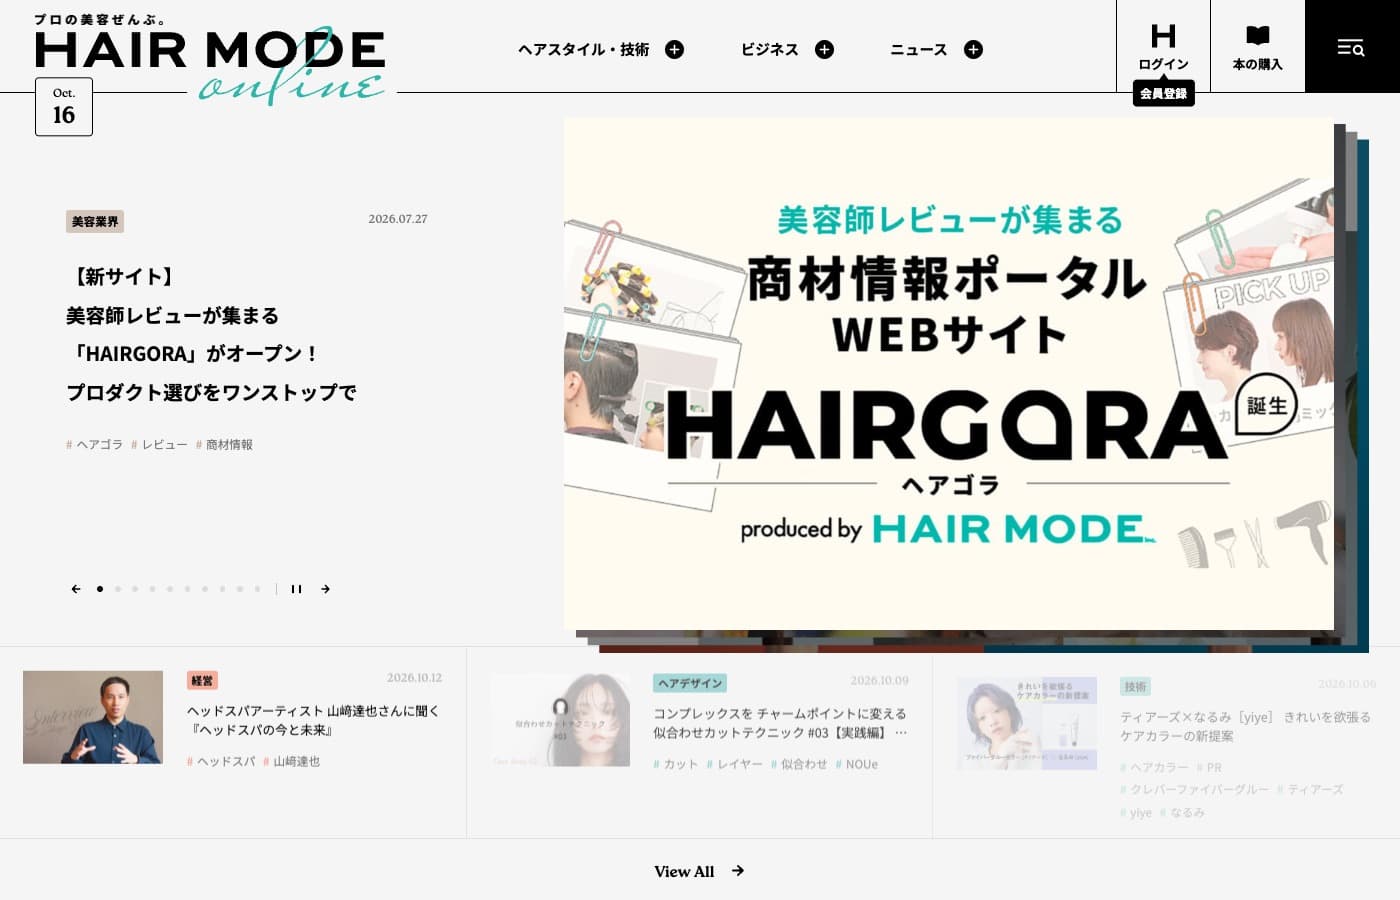 (出典:株式会社ヘアモード社 公式サイト HAIR MODE online・2026年10月16日時点の画面)
譲渡企業の概要
女性モード社は、美容師に向けて月刊誌と書籍を出版してきた1960年創業の会社です。ビューティガレージの発表文によると、月刊『HAIR MODE』をはじめ、美容師向けの専門書籍や技術本、動画、電子書籍やデジタルメディアを手がけています。公式サイトの表記では、月刊『HAIR MODE』が2026年10月号で第799号、『美容の経営プラン』が第544号です。
売主は株式会社美容経済新聞社です(発表文)。社名は、第22期有価証券報告書(2024年7月提出)が「女性モード社」、第23期(2025年7月提出)が「ヘアモード社」で、変更の日付は確認できていません。
売上、利益、純資産は、確認できた開示にありません。
譲受企業の概要
ビューティガレージは、美容サロン向けの業務用品をEC(インターネット通販)で販売する会社です。運営サイト「BEAUTY GARAGE Online Shop」の登録会員事業主は、2024年4月末時点で64万超。営業担当者を介したディーラー販売が中心だった業界で、仕入れの新しい標準になることを目指しています(第22期有価証券報告書)。
決算期は4月30日。2024年4月期の連結売上高は298億4,000万円、営業利益は17億円。期末の総資産は136億2,400万円、純資産は71億3,900万円です(決算短信)。
M&Aの目的・背景
取得の狙いは、商品の流通に続き、情報の流通を業界内の偏りが少ない形に整えることです。発表文によれば、美容業界の従来の商流では商品と同時に情報が届き、提供するディーラーと受け取るサロンの間の比較的閉じた環境で取引されてきました。ビューティガレージは創業以来、商品の流通に新たな選択肢をもたらした一方、情報の流通には格差や偏りが大きいと捉えていました。
そのうえで、インターネットやSNSに情報があふれ、大手メディアでさえ衰退を避けられない環境でも、体系的に整理された公平な情報には高い価値が残ると述べます。業界の基盤として強固な顧客基盤を持つビューティガレージが、新しい形でその価値を最大化できるという判断です。女性モード社のメディアとしてのブランド力と、デジタル化の加速によるノウハウ・ナレッジの価値を高めることが、取得の中身です。第22期有価証券報告書も、メディア事業の強化を取得の目的に挙げています。
営業担当者を介さないECは、商品と一緒に届いていた情報の運び手を外した形で、出版社の取得は、その情報を自社のグループで持つことにあたります(当社の読み)。
読者と顧客の接点の使い方は、取得時の発表では限られていました。顧客基盤に触れているのは、強い顧客基盤を持つ自社が価値を最大化できる、という1か所のみ。物販への接続、つまり購入導線は書かれていません。
M&Aの手法・成約内容
2024年4月30日に全株式を美容経済新聞社から取得し、同日付で連結子会社にしました。発表は1週間後の5月7日。取得価額、算定方法、アドバイザーの記載は、発表文にありません。
買収後の経過
情報と購買が会員IDでつながったのは、取得から約2年3か月後です。
| 時期 | 出来事 |
|---|---|
| 2024年4月30日 | 全株式を取得し、連結子会社に |
| 2024年7月・2025年7月 | 第22期有価証券報告書(2024年7月)は社名が女性モード社で、取得の注記は省略。第23期(2025年7月)は社名がヘアモード社 |
| 2026年4月期(第24期) | ヘアモード社の建物・土地の売却益16,894千円を計上。同社の繰越欠損金の使用で、評価性引当額が15,736千円減少(第24期有価証券報告書) |
| 2026年7月23日 | 商材情報プラットフォーム「HAIRGORA」の開設を発表(提供開始は7月27日)。運営はヘアモード社 |
HAIRGORAは、ヘアモード社の書き下ろしによる技術記事、ビューティガレージが蓄積した6万件以上の商品レビュー、チャットでの質問を1か所に集めたサイトです。BG会員IDでログインするとレビューの投稿とチャットに参加でき、記事で紹介された商材はビューティガレージのオンラインショップでそのまま買えます(ビューティガレージの発表、2026年7月23日)。
出版事業単体の損益は、開示にありません。ビューティガレージのソリューション事業(第23期までの名称は「その他周辺ソリューション事業」)の売上高は、2024年4月期が1,929百万円(前期比21.8%増)、2025年4月期が2,462百万円(27.6%増)、2026年4月期が3,078百万円(25.0%増)です。取得前の期も2割以上増えており、出版の取り込みが伸びを変えたとは、数字から言えません。
この値段は、どう説明できるか
値段は、確認できたどの開示にも出ていません。次の資料を見ました。
| 見た資料 | 結果 |
|---|---|
| 発表文(2024年5月7日) | 取得価額・取得比率の記載なし。株主はビューティガレージ100%と記載。売主は美容経済新聞社 |
| 第22期有価証券報告書(2024年7月26日提出)の企業結合の注記 | 「取得による企業結合」は「重要性が乏しいため、記載を省略」 |
| 同・連結キャッシュ・フロー計算書の注記 | 新たに連結子会社となった会社の資産と負債の内訳も省略 |
| 同・連結キャッシュ・フロー計算書 | 「連結の範囲の変更を伴う子会社株式の取得による収入」7,329千円(支出ではなく収入) |
| 同・報告セグメントごとののれんの残高 | 女性モード社が属するその他周辺ソリューション事業の欄は「−」。第22期末から第24期末まで同じ |
| 第23期有価証券報告書(2025年7月22日提出) | 企業結合の注記なし。「子会社株式の取得」の行は「−」 |
連結キャッシュ・フロー計算書のこの行は、支出ではなく収入7,329千円(約733万円)でした。この行は、通常、現金で払った取得の対価から、取得した会社の現金及び現金同等物を引いた純額で表示します。その表示どおりなら、期末までに現金で払った額は、女性モード社が持っていた現金の範囲に収まります。第22期に新たに連結に入れた会社は女性モード社だけです(有価証券報告書の連結の範囲)。女性モード社の現金は開示にないため、払った額そのものは求められません。
のれんの計上は、確認できません。有価証券報告書の会計方針で、のれんは、取得原価が被取得企業の識別可能な資産と負債の時価を上回った差額です。報告セグメントごとの残高は物販事業だけで、女性モード社が属するセグメント(第24期から「ソリューション事業」)は「−」。負ののれん発生益も「該当事項はありません」です。のれんが出ていないなら、払った額は受け入れた純資産の時価に近いか、それ以下で、将来の収益力への上乗せを払った取得とは読めません(当社の読み)。
引き継いだものの一部は、第22期の注記から分かります。連結全体の税務上の繰越欠損金(税率を掛けた額)は、前期末の6,556万円から1億6,228万円に増え、将来の課税所得で回収できると判断して資産に計上したのは178万円です。評価性引当額(回収の見込みがないとして資産にしない額)は1億1,388万円増え、有価証券報告書はその主な内容に、女性モード社を連結に入れたことを挙げています。退職給付に係る負債は、同社を連結に入れたことで37,515千円(約3,750万円)増えました。
単体の売上、利益、純資産は開示にないため、利益の倍率も純資産の倍率も出せません。
買い手が読み取れること
利益が測れない出版社は、同じ媒体を自社で作る費用で値段を考えます。創業は1960年、月刊誌は第799号。編集の蓄積と媒体のブランドを新しく作り、同じ信頼を得るまでの年数と費用が物差しです。当社(CommerceX M&A)の見解では、払う額は対象の単体の価値までとし、自社の顧客基盤に組み込んだ上積みは、買った後の取り分として別に数えます。のれんが出ていないなら、ビューティガレージも会員基盤との上積みに対価を払っていない形です。
欠損金と退職給付は、買う前に使い道を決めます。女性モード社を連結に入れた第22期は、繰越欠損金のほぼ全額が資産に計上されず、非積立の退職給付が連結に入りました。自社が同じ判断をするなら、繰越欠損金をいつ使えるか、退職給付債務の積み立て状況、返本や在庫の扱いを取得前に確かめます。
読者と自社の顧客の重なりと、媒体の中立性を、取得前に確かめます。HAIRGORAの発表は、中立的な立場でコンテンツを作るメディアとしての信頼性を挙げています。同じ画面から自社のオンラインショップで買える導線も置いています。他社の商材や広告の扱いの線引きは、確認できた発表に記載がありません。自社でECを持つ会社が出版社を買うなら、読者のうち自社の顧客と重なる割合、広告・購読・書籍の売上の構成、広告主と自社の取引先の重なり、編集の独立の守り方を確かめます。女性モード社の実際の数字ではなく、一般論です。
買収の発表に書かれなかった使い道が、2年以上かけて形になりました。会員ID、レビュー、購入をつなぐサイトの開設は、取得の約2年3か月後の2026年7月です。当社は買収の検討の最初に、「買収先のここを、自社のこの力で、こう伸ばせる」を一文にします。この件に当てはめると、「美容専門誌の編集力と技術情報を、64万超の会員事業主とECの力で、サロンの商材選びの場にする」です(当社の当てはめ)。最初の施策が出る時期と、その間の媒体の損益を計画に入れます。
よくある質問
Q. ビューティガレージは、いくらで女性モード社を買ったのですか。
A. 非公表です。発表文に取得価額はなく、第22期有価証券報告書は取得の注記を「重要性が乏しい」として省略しています。連結キャッシュ・フロー計算書には、取得による収入7,329千円が出ています。取得時に連結へ入った対象会社の現金から、現金で払った対価を引いた純額で、払った額そのものではありません。
Q. 値段が出ない取得は、どこを見れば手がかりが得られますか。
A. 買い手の発表文、有価証券報告書の企業結合の注記、連結キャッシュ・フロー計算書の「子会社株式の取得による支出(収入)」、報告セグメントごとののれんの残高の順に見ます。キャッシュ・フロー計算書の行は純額で、複数の取得が混ざることがあります。
Q. 美容サロン向けのECが、なぜ出版社を買うのですか。
A. 発表文が挙げる理由は、商品と同時に届いていた情報の流通に、業界内の格差と偏りがあることです。公平な情報の価値を、顧客基盤を持つ自社が新しい形で最大化できると説明しています。2026年7月には、記事、商品レビュー、購入をつなぐサイトを開きました。
Q. 買収後、女性モード社はどうなりましたか。
A. 社名はヘアモード社になりました。月刊『HAIR MODE』と『美容の経営プラン』は発行が続き、2026年7月にHAIRGORAを開設しています。出版単独の売上と利益は、ビューティガレージの開示にありません。
ご相談ください
ビューティガレージは、商品を流通させるECが、情報を扱う出版社を買いました。
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社ビューティガレージ「美容業界専門出版社 株式会社女性モード社の全株式取得に関するお知らせ」(2024年5月7日公表・2026年10月16日確認)
- 株式会社ビューティガレージ 2024年4月期 決算短信(2024年6月10日公表・2026年10月16日確認)
- 株式会社ビューティガレージ 第22期有価証券報告書(2024年7月26日提出)・第23期有価証券報告書(2025年7月22日提出)・第24期有価証券報告書(2026年7月24日提出)(いずれも2026年10月16日確認)
- 株式会社ビューティガレージ「【B2B美容業界初】6万件以上のレビューが集まる 美容師向け商材情報プラットフォーム「HAIRGORA」をオープン」(2026年7月23日公表・2026年10月16日確認)
- 株式会社ヘアモード社 公式サイト HAIR MODE online・会社概要・ビジネス(2026年10月16日確認)
(7,329千円は連結キャッシュ・フロー計算書の記載で、現金で払った取得の対価から取得した会社の現金を引いた純額。繰越欠損金は法定実効税率を乗じた額で、評価性引当額の増加1億1,388万円は113,883千円です)


