
YOYO Holdingsの51.99%に1億5,295万円 ── アフィリエイトのフォーイットが、インドネシアとフィリピンのインフルエンサー基盤を買った理由
| 発表日 | 2024年10月2日(株式の取得は2024年9月3日) |
| 譲受企業 | 株式会社フォーイット(非上場。上場親会社はフリービット 東証プライム 3843)。マレーシアの100%子会社FORIT DIGITAL SDN.BHD.を通じて取得 |
| 譲渡企業 | YOYO Holdings Pte. Ltd.(2012年10月設立・シンガポール) |
| 事業 | インフルエンサープラットフォーム「PopStar」の開発運営、デジタルマーケティング |
| 譲渡価額 | 1億5,295万円(議決権51.99%・現金)。企業結合の注記は152百万円。別に取得関連費用12百万円 |
| スキーム | 株式取得(現金)。残る48.01%の取得条件は開示なし |
| 出典 | フォーイット お知らせリリース(2024年10月2日)・フリービット 半期報告書(第25期中)・有価証券報告書(第25期) |
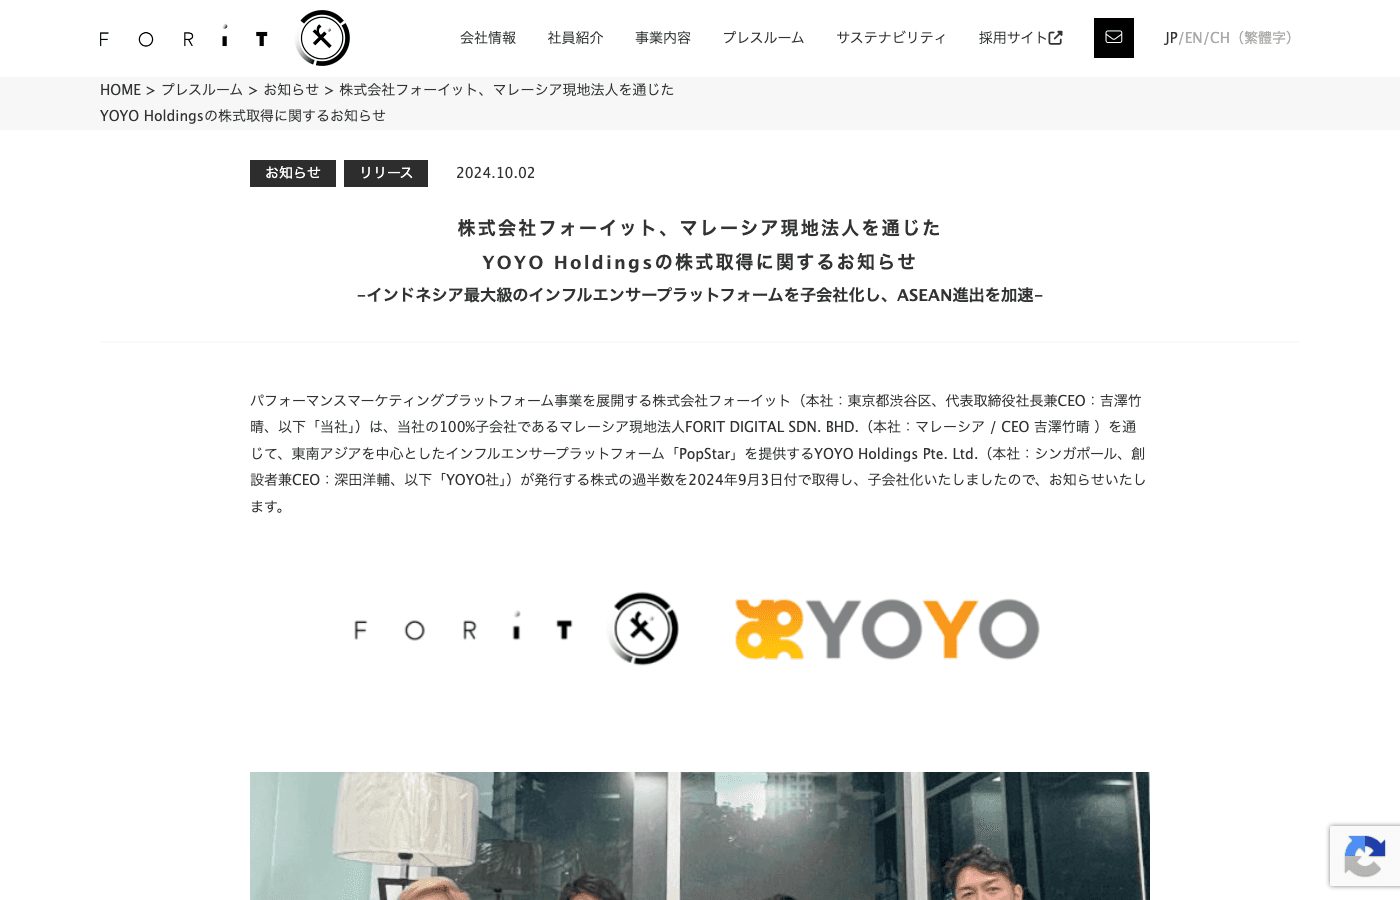 (出典:株式会社フォーイット 公式サイトのお知らせリリース(2024年10月2日)・2026年10月16日時点の画面)
譲渡企業の概要
YOYO Holdingsは、インドネシアとフィリピンを中心に、インフルエンサーのプラットフォーム「PopStar」を運営するシンガポールの会社です。2012年10月の設立で、拠点はシンガポール、インドネシア、フィリピン。従業員は65名(フォーイットの発表)。発表は、PopStarが30万人を超えるインフルエンサーを抱え、グローバルブランドを顧客に持つと書きます。
売上、利益、純資産は、フォーイットの発表にも、フリービットの半期報告書と有価証券報告書にも載っていません。載っているのは、連結に入れた時点の資産と負債だけです。
| 連結開始時の資産と負債 | 金額 |
|---|---|
| 流動資産 | 2億114万円 |
| うち現金及び現金同等物 | 1億1,412万円 |
| 固定資産 | 816万円 |
| 流動負債 | 1億530万円 |
| 固定負債 | 245万円 |
| 純資産(資産と負債の差) | 1億155万円 |
取得原価の配分は完了しておらず、金額は暫定です(有価証券報告書)。
譲受企業の概要
フォーイットは、成果報酬型の広告(アフィリエイト)のプラットフォーム「afb」を、国内で約20年運営する会社です。2010年4月設立、従業員は183名(2024年9月時点・海外法人を含む)。フリービット、フルスピード、フォーイットの順に、いずれも100%の持分です(有価証券報告書)。
2017年から、グローバルのプラットフォーム「Webridge」を、中国、台湾、シンガポール、マレーシア、タイ、ベトナムへ広げてきました(発表)。2025年4月期の売上高は171億円、経常利益は11億8,900万円、純資産は48億5,200万円です(有価証券報告書)。
M&Aの目的・背景
取得の理由は、成長市場への早期参入と、東南アジアでのポジションの強化です。有価証券報告書の注記は、PopStarがインドネシアとフィリピンの国内で最大級の規模にあると書き、日本企業の海外展開、海外企業の日本参入、海外企業の海外展開の3軸で、グローバルマーケティングの需要が高まっていると説明します。強化の対象は、パフォーマンスマーケティング(成果に応じて広告費を払う市場)とインフルエンサーマーケティングの2つです。
フォーイットの発表は、子会社化で入るものを3つ挙げます。グローバルブランドを顧客に持つインドネシアとフィリピンの事業基盤、TikTokとの提携(2023年にTikTok Creative Marketing Partner認定を取得)、30万人超のインフルエンサーを抱えるPopStarです。市場については、両国の平均年齢が若いこと、インドネシアの2024年4月時点のTikTokユーザー数が1億2,750万人で国別の世界1位であることを挙げます。
Webridgeの展開国に、インドネシアとフィリピンは入っていません。今回の取得で、この2か国の事業基盤が入ります(当社の整理)。有価証券報告書は、フォーイットが属するセグメントについて、アフィリエイト事業の海外での需要獲得が好調だったと書きます。中長期には、YOYO単体で東南アジアのスイングバイIPO(親会社の傘下のまま、子会社を別に上場させる方法)を検討するとも発表しました。
M&Aの手法・成約内容
フォーイットのマレーシアの100%子会社が、現金でYOYOの議決権の51.99%を取得しました。
| 日付 | 出来事 |
|---|---|
| 2024年9月3日 | 企業結合日。株式の過半数を取得 |
| 2024年9月30日 | みなし取得日。YOYOの四半期決算日で、半期報告書は貸借対照表だけを連結 |
| 2024年10月1日〜2025年3月31日 | 有価証券報告書の連結損益計算書に、YOYOの業績が入る期間(6か月) |
取得関連費用は、アドバイザリー費用等の12百万円で、代金の約8%です(当社試算)。売主、代金の算定方法、算定機関、自社で同じ基盤を作る案との比較は、開示にありません。残る48.01%を誰が持ち、いつ、いくらで取得できるのかも同じです。
この値段は、どう説明できるか
YOYOの損益が開示されていないので、営業利益の何年分かは出せません。値段は、純資産と現金に分けて読みます。
| 項目 | 100%換算(当社試算) | 買った51.99%分 |
|---|---|---|
| 評価額 | 約2億9,419万円 | 1億5,295万円 |
| うち純資産 | 1億155万円 | 5,279万円 |
| 差額(のれん相当) | 約1億9,265万円 | 1億16万円 |
100%換算は、1億5,295万円を取得比率51.99%で割った当社試算で、純資産の2.9倍です。右の列の1億16万円が、実際に計上されたのれんです。
会社の中には、連結に入れた時点で現金が1億1,412万円ありました。100%換算の評価額の38.8%で、現金を除くと、資産と負債の差はマイナス約1,257万円です(当社試算)。連結キャッシュ・フロー計算書の注記は、取得価額1億5,295万円と連結に入った現金の差、3,883万円を「取得による支出」とし、グループの現金の減りは代金の25.4%でした。ただし、この現金が、買収前からYOYOにあった資金か、払った代金の一部が会社に入った分かは、開示にありません。流動負債1億530万円の内訳もありません。
払える上限の物差しは、自社で同じ基盤を作る年数と費用です。2か国の登録者の網、グローバルブランドとの取引、TikTokとの提携を、ゼロから作る年数です。代金1億5,295万円は、フォーイットの2025年4月期の経常利益の約13%、純資産の約3.2%にあたります(当社試算)。
実際に計上されたのれんと、その償却
計上したのれんは1億16万円で、暫定の金額です。取得価額1億5,295万円から、受入純資産1億155万円の51.99%(5,279万円)を除くと、有価証券報告書の1億16万円に合います(当社試算)。非支配株主持分4,875万円も、受入純資産の48.01%と一致します。開示の数字は、買った51.99%の分だけをのれんにし、残る48.01%は純資産の持分で測る計算と合います。会計方針の記載までは確かめておらず、この形は数字の一致からの読みです。
発生原因は「今後の事業展開により期待される超過収益力」、5年の均等償却で、年約2,003万円です。2025年4月期の償却額は、連結に入った6か月分の1,002万円で、期末の残高は9,014万円でした(セグメント情報)。年2,003万円は、フォーイットの経常利益の約1.7%です(当社試算)。YOYOの営業利益が年2,003万円を下回れば、償却後の寄与はマイナスですが、YOYOの利益は外から確かめられません。
有価証券報告書は、フォーイットが属するセグメントの2025年4月期を、売上高207億円(前期比7.4%増)、セグメント利益9億5,400万円(14.0%減)と書き、減益の要因は別のサービスとEC事業の先行投資とします。YOYOの寄与額の記載はなく、2026年4月期の決算は確認できていません。
買い手が読み取れること
本件の開示の数字では、のれんは買った持分の分だけでした。100%換算の差額1億9,265万円のうち、計上されたのは1億16万円(52.0%)。日本基準の連結なら、非支配株主の持分は純資産の持分で測るため、同じ形になります。過半数で止める買収は、残りの持分を買う権利と売る権利の有無を、最初の契約書で確かめます。残りを後から株式交換で取得した例は、フラクタの事例です。
買収の理由は、一文で言い切れるかで確かめます。当社(CommerceX M&A)の見解では、その一文は「買収先のここを、自社のこの力で、こう伸ばせる」です。本件の開示を3つに分けると、買収先のここは、インドネシアとフィリピンの登録インフルエンサーとTikTokとの提携。自社のこの力は、afbの約20年の運営とWebridgeの6か国。こう伸ばせるは、Webridgeのグローバル展開の加速です。市場の成長は開示の理由の前半にありますが、それだけでは買収の理由になりません。払う額は買う会社の単体の価値までとし、Webridgeとの連携による上乗せは、実現するまで価格の根拠にしません。
登録者の数は、何を数えた数字かを先に確かめます。発表の「30万人超」に、数え方の定義はありません。PopStarの公式サイト(2026年10月16日確認)のトップは「10K+ Active Influencers」と表示し、登録者と稼働者は別の数字です。確かめるのは、直近3か月に案件を受けた人数、国別の内訳、上位の広告主への依存度、グローバルブランドとの契約期間です。
現金と流動負債の中身、代金の行き先を、契約書で確かめます。連結に入った現金1億1,412万円は、流動負債1億530万円とほぼ見合います(差は882万円・当社試算)。広告のプラットフォームでは、預かった広告費や発信者への未払いが、現金と流動負債の両方に入ることがあり、事業に使える現金は、これらを除いた金額で見ます。代金の行き先が株主か会社かで、連結の現金の動きは変わります。
提携と認定は、買う会社に付くのかを確かめます。TikTokとの提携(2023年の認定取得)が、株主が変わった後も続くか、その条件は何かを、契約と認定の元の資料で確かめます。
よくある質問
Q. フォーイットは、いくらでYOYO Holdingsを買ったのですか。
A. 発表に金額はありません。フリービットの有価証券報告書には、議決権51.99%の取得価額が現金1億5,295万円(企業結合の注記では152百万円)と記載されています。100%換算は、当社試算で約2億9,400万円です。
Q. YOYO Holdingsの利益は、いくらですか。
A. 開示にありません。フォーイットの発表にも、フリービットの報告書にも載っていません。載っているのは連結に入れた時点の資産と負債で、純資産は1億155万円、現金は1億1,412万円です。利益の倍率が使えない買収は、自社で同じ基盤を作る年数と費用で、払える上限を決めます。
Q. 国内のアフィリエイト会社が、なぜ東南アジアのインフルエンサー会社を買ったのですか。
A. 開示が挙げる理由は、成長市場への早期参入と、東南アジアでのポジションの強化です。Webridgeの展開国にインドネシアとフィリピンは入っておらず、今回の取得で、この2か国の事業基盤、TikTokとの提携、30万人超のインフルエンサーが入ります。
Q. こうした譲渡案件は、どこで見つかりますか。
A. 公表されるのは、買い手が上場企業(またはその子会社)で、開示した取引に限られます。開示の対象にならない譲渡は、公表されないまま成立します。CX BASEでは、買収のご相談をいただいた企業へ、条件に合う譲渡案件を公開前にご案内しています。
ご相談ください
利益が見えない海外の買収は、純資産と現金に分け、自社で同じ基盤を作る費用と比べて、払える上限を決めます。
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
売却をお考えの方は、直近期の数字をもとに、買い手が見る数字をご説明します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社フォーイット「株式会社フォーイット、マレーシア現地法人を通じたYOYO Holdingsの株式取得に関するお知らせ」(2024年10月2日公表・2026年10月16日確認)
- フリービット株式会社「半期報告書 第25期中(2024年5月1日〜10月31日)」(2024年12月16日提出・企業結合等関係、中間連結キャッシュ・フロー計算書)(2026年10月16日確認)
- 同「有価証券報告書 第25期(2024年5月1日〜2025年4月30日)」(2025年7月23日提出・企業結合等関係、連結キャッシュ・フロー計算書の注記、セグメント情報、主要な損益情報)(2026年10月16日確認)
- YOYO Holdings「PopStar」公式サイト(pop-star.me)トップページ(2026年10月16日確認)
(1億5,295万円は、有価証券報告書の連結キャッシュ・フロー計算書の注記にある子会社株式の取得価額152,950千円です。100%換算、差額、倍率、持分に応じた純資産、償却額、割合は当社試算で、受入純資産は連結開始時の資産と負債の差です。取得原価の配分は完了しておらず、のれんと純資産は暫定です)


