
フラクタの51.25%に6億1,500万円 ── フィードフォースが計上したのれん5億6,600万円は、2年半足らずで全額なくなった
| 発表日 | 2021年12月17日(契約締結も同日・株式取得 12月24日) |
| 譲受企業 | フィードフォースグループ株式会社(東証グロース 7068。発表時は東証マザーズ) |
| 譲渡企業 | 株式会社フラクタ(2013年設立・東京都渋谷区) |
| 事業 | ブランド戦略の設計、ECサイト構築支援、Shopifyコンサルティング |
| 譲渡価額 | 6億1,500万円(82株・議決権51.25%・現金)。アドバイザリー費用等400万円を含む総額は6億1,900万円 |
| スキーム | 株式譲渡。残る48.75%は2023年6月30日に株式交換で取得し、完全子会社化 |
| 出典 | フィードフォースグループ 適時開示(2021年12月17日・2023年5月24日)・有価証券報告書 |
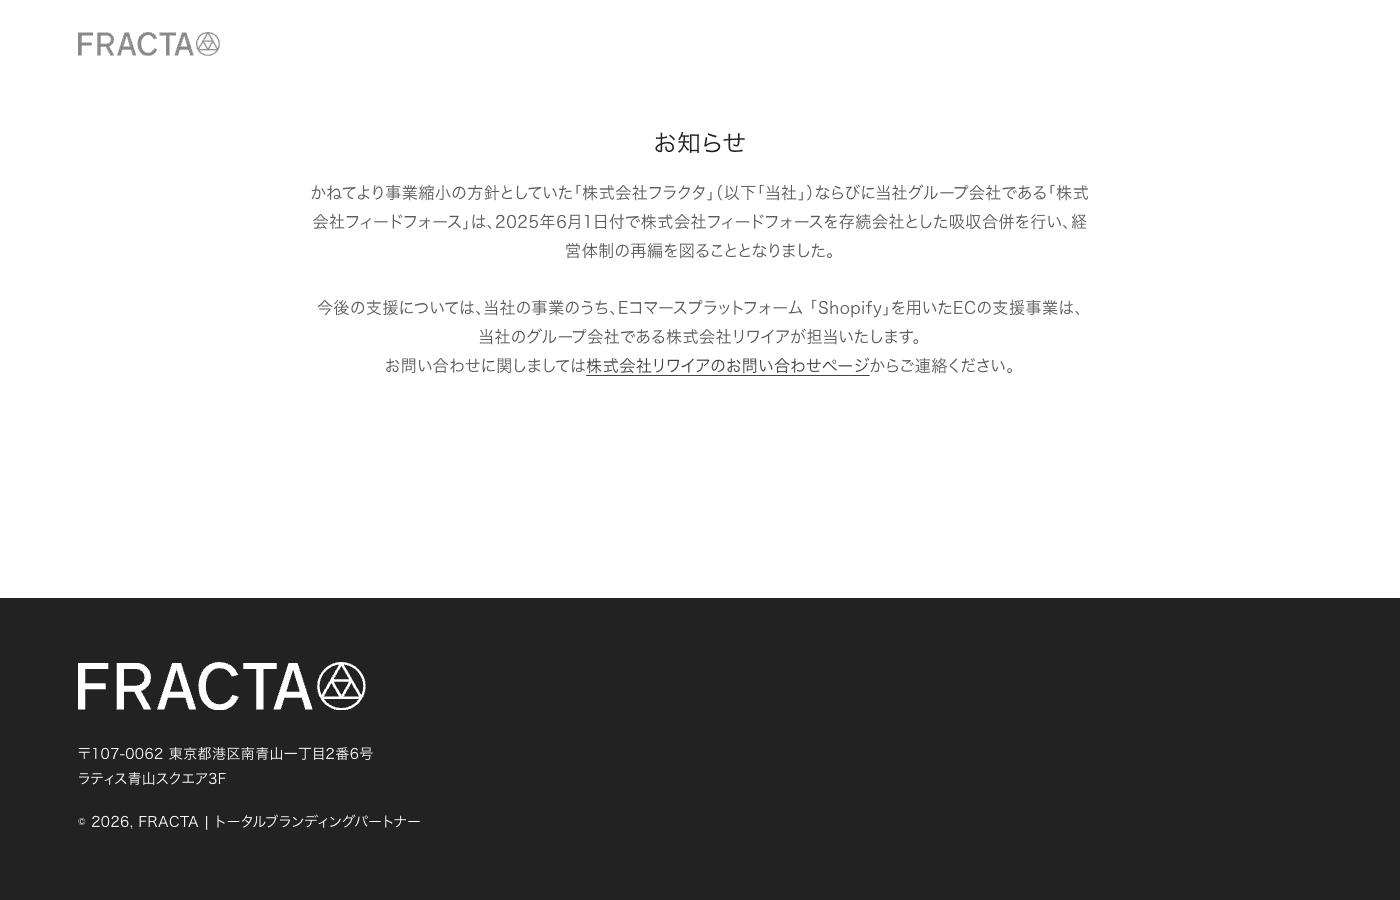 (出典:株式会社フラクタ 公式サイト・2026年10月16日時点の画面。2025年6月の吸収合併を案内)
譲渡企業の概要
フラクタは、ブランド戦略の設計からECサイトの構築、クリエイティブ制作までを手がける、渋谷の会社です。2013年11月の設立で、資本金は4,800万円。Shopify(ネットショップを作るサービス)の認定パートナー「Shopify Plus Partner」でした。発表時の株主は、代表取締役62.5%、株式会社ハリズリー28.1%、株式会社マクアケ9.4%で、売り手はこの3者です。
| 決算期 | 2019年5月期 | 2020年5月期 | 2021年5月期 | 2022年5月期 |
|---|---|---|---|---|
| 売上高(百万円) | 480 | 527 | 486 | 545 |
| 営業利益(百万円) | 3 | 33 | 7 | 15 |
| 純資産(百万円) | 14 | 57 | 109 | 99 |
発表時の3期は、売上高が480〜527百万円で横ばい。営業利益は3〜33百万円で、2021年5月期は7百万円(営業利益率1.4%)でした。財務は監査を受けていません。
譲受企業の概要
フィードフォースグループは、広告運用の受託とデータフィード(広告配信用の商品データ)の管理ツールで育った上場企業で、2021年9月に持株会社へ移りました。事業は、広告運用などのプロフェッショナルサービス、SaaS、Shopifyの活用を中心にEC事業者を支援するDX事業の3つで、DX事業は2021年5月期に新設しました。
M&Aの目的・背景
取得の狙いは、Shopifyを使うEC事業者に、アプリ・サイト構築・ブランディングを一社で届けることです。適時開示は、EC事業者にShopifyアプリとサイト構築を提供してきたDX事業に、フラクタの戦略づくりからサイト構築、クリエイティブ制作までを加え、ワンストップで届けて成長を加速させると書いています。
有価証券報告書は、DX事業を顧客の規模で分けます。大企業にはブランディングやサイト構築から広告運用までの支援、中小企業にはShopifyアプリと企業連合「App Unity」との協業で、フラクタの事業は前者に重なります。
取得前の資本・人・取引の関係は、いずれも「該当事項なし」。価格は、第三者機関の買収前の調査とDCF法(将来の現金収入から価値を出す方法)で検証したと開示にあります。自社で作る案との比較と、売り手の譲渡の理由は、開示にありません。
M&Aの手法・成約内容
取得は2回で、1回目の51.25%は現金、2回目の48.75%は買い手の株式で払いました。
| 時点 | 出来事 | 議決権比率 |
|---|---|---|
| 2021年12月17日 | 取締役会決議・株式譲渡契約。3株主から82株を取得(12月24日払込) | 0% → 51.25% |
| 2023年5月24日 | 簡易株式交換の契約(買い手の株主総会を開かない手続き)。残る78株が対象 | 51.25% |
| 2023年6月30日 | 株式交換の効力発生。完全子会社に | 100% |
1回目は、発行済160株のうち82株を現金615百万円、1株750万円で取得しました。2021年の開示に、残り78株の取得時期や価格の記載はありません。
2回目は、フラクタ1株にフィードフォースグループ株6,800株を割り当て、新株530,400株(78株×6,800)を交付しました。2023年5月24日の株主は、フィードフォースグループ51.25%、フラクタの代表取締役33.75%、ハリズリー15%の3者で、マクアケは全株を売った計算です(当社試算)。
この値段は、どう説明できるか
51.25%に6億1,500万円なので、会社全体の評価額は12億円です。純資産の11.0倍で、営業利益では説明がつきません。
| 項目 | 金額 |
|---|---|
| 会社全体の評価額(1株750万円×160株・当社試算) | 12億円 |
| うち純資産(2021年5月期) | 1億900万円 |
| 差額(のれん相当) | 10億9,100万円 |
差額を営業利益7百万円で割ると約156年分、前期の33百万円でも33年分。売上高486百万円の2.47倍です(いずれも当社試算)。
DCFの事業計画の中身は、開示に載っていません。物差しは、買い手が自社で同じ力を作る費用です。
実際に計上されたのれんと、その償却
計上されたのれんは5億6,600万円で、払った6億1,500万円から、買った51.25%の純資産を引いた額です。企業結合日(2021年12月24日)の受入純資産は9,500万円(資産3億4,300万円−負債2億4,800万円)。その51.25%の約4,900万円を引くと、有価証券報告書の5億6,600万円に合います(当社試算)。非支配株主持分4,600万円は受入純資産の48.75%で、残る48.75%の側にのれんはついていません。
発生原因は「将来期待される超過収益力」、10年の均等償却で、年約5,660万円です。フラクタの営業利益(2021年5月期7百万円・2022年5月期15百万円)の8.1倍・3.8倍にあたります(当社試算)。
| 期末(各5月) | のれんの残高 | FRACTAの連結売上 | 利用案件数 | のれん関連の特別損失 |
|---|---|---|---|---|
| 2022年5月期 | 5億5,200万円 | 1億4,300万円(3か月分) | 53 | ― |
| 2023年5月期 | 3億400万円 | 6億700万円 | 43 | のれんの特別償却1億9,000万円 |
| 2024年5月期 | 0 | 3億7,500万円 | 8 | のれんの減損2億9,000万円 |
のれん5億6,600万円のうち、4億8,000万円(84.8%)が特別償却と減損で消えました。2023年5月期の1億9,000万円は、親会社の帳簿でフラクタ株式を切り下げたのに合わせて、連結ののれんも償却したものです。この期の有価証券報告書は、翌期の減損の可能性を明記していました。2024年5月期は、将来の事業計画を見直し、当初見込んだ収益が出なくなったとして、未償却残高2億9,000万円とリース契約700万円を減損しています(回収可能価額はゼロ)。残る約8,600万円は通常の償却です(当社試算)。DX事業の減収の要因として、同じ有価証券報告書は、フラクタの新規受注の大幅な減少を挙げています。
2025年5月期にShopify関連事業はグループ会社のリワイアへ事業譲渡され、2025年6月1日にフラクタは吸収合併で消滅しました。同じ買い手が2021年10月に取得したシッピーノも、関連するのれん343百万円(分割した子会社の分を含む)を2023年5月期に減損しています(シッピーノの事例)。
残り48.75%の値段
残る78株の算定は、1回目の1株750万円の43〜66%の水準でした。
2回目は、フラクタ1株に6,800株を渡す条件で、DCF法の算定レンジは1株3,223,927〜4,952,451円、100%換算は5.16億〜7.92億円です。1回目の1株750万円・100%換算12億円に対する比が43〜66%になります(当社試算)。
DCF法の基礎は、取得後の進捗を踏まえて新しく作った2024年5月期〜2028年5月期の事業計画です(開示)。計画の数字は載っていません。同じ2024年5月期のFRACTAの連結売上は、前期の607百万円から375百万円へ、38.2%減りました。
株式交換で交付した530,400株について、フィードフォースグループ単体の資本準備金は561百万円増えています。1株約1,058円で、算定に使った株価の平均レンジ(555〜864円)より高い額です(当社試算)。この561百万円が交付した株式の評価額なら、現金615百万円と合わせて約11億7,600万円で、100%換算の12億円に近い水準です。株式で払うと、払う額は自社の株価で動きます。連結では資本剰余金の増加が1,900万円にとどまり、のれんは増えていません。後から買った48.75%に、のれんはつきませんでした。
買い手が読み取れること
払った額と、計上されるのれんの額は別です。払った6億1,500万円のうち5億6,600万円がのれんになり、会社全体の差額10億9,100万円の約半分でした。年5,660万円の償却は営業利益の3.8〜8.1倍で、過半数を買う計画は、償却を営業利益の中に入れて組みます。
営業利益7百万円の会社に12億円がつく理由として、開示が挙げるのは買い手側の成長です。アプリ・構築・ブランディングをワンストップで届けてDX事業を伸ばす内容で、フラクタ単体の利益は挙がっていません。当社(CommerceX M&A)の見解では、払う額は買う会社の単体の価値までとし、ワンストップ化などの上積みは、実現するまで価格の根拠にしません。
取引先と案件数は、買う前に数字で確かめます。フラクタの利用案件数は、2022年5月の53から2023年5月に43、2024年5月に8へ減りました。主要取引先は2023年の開示で日本たばこ産業の1社が挙がり、売上に占める割合は開示にありません。当社の見解では、依存度は言葉でなく数字で出します。上位5社の売上構成比、上位取引先の直近12か月の推移、制作を担う人の役割と残留の意思を、表にして確かめます。
残りの株式の価格は、最初の契約で決めておかないと、後の算定で決まります。2023年の算定は、1回目の43〜66%でした。同じ買い手の2026年のECPowerは、現金での取得と残りの株式交換を同じ日の取締役会で決議しました(ECPowerの事例)。残りを、いつ、どう算定し、何で払うかは、最初の契約に書きます。
前オーナーを経営に残すなら、役割と期間を買う時点で決めます。2023年の株式交換の時点で、残る48.75%のうち33.75%は、フラクタの代表取締役が持っていました。当社の見解では、前オーナーが残る場合も、事業責任者かアドバイザーかを買収時に決め、自社の責任者を初日から置きます。
よくある質問
Q. フィードフォースグループは、いくらでフラクタを買ったのですか。
A. 2021年12月に、82株(議決権51.25%)を現金6億1,500万円、1株750万円で取得しました。総額は6億1,900万円、100%換算は12億円(当社試算)です。残る78株は、2023年6月30日の株式交換で取得しました。
Q. 計上したのれんは、どうなりましたか。
A. 取得時の5億6,600万円は、2023年5月期の特別償却1億9,000万円と、2024年5月期の減損2億9,000万円などで、2024年5月末にゼロです。
Q. 過半数だけ買い、残りを後から買う進め方の、買い手の利点と注意点は何ですか。
A. 利点は、支配を取りながら、売り手に経営へ残る理由を残せることです。注意点は、残りの価格が最初の契約で決まらないと、後の算定で決まること。この事例の2回目は、算定が1回目の43〜66%でした。
Q. 利益が小さいEC制作・支援会社を買うとき、最初に確かめることは何ですか。
A. 取引先別の売上構成、利用案件数の推移、制作を担う人の残留です。フラクタの利用案件数は、2022年5月の53から2024年5月に8へ減りました。
ご相談ください
フラクタは、営業利益ではなく、買い手側の成長計画に12億円の評価がついた会社でした。CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- フィードフォースグループ株式会社の適時開示「株式取得による株式会社フラクタの連結子会社化に関するお知らせ」(2021年12月17日)・「簡易株式交換による株式会社フラクタの完全子会社化に関するお知らせ」(2023年5月24日)
- フィードフォースグループ株式会社 有価証券報告書 第17期〜第21期(2022年8月30日〜2026年8月24日提出)
- 株式会社フラクタ 公式サイト(2025年6月の吸収合併の案内)
- 以上はいずれも2026年10月16日確認
(金額は株式の代金615百万円。のれん・受入純資産・特別損失・FRACTAの連結売上・利用案件数は有価証券報告書の値。100%換算・倍率・年数・年償却額は当社試算。決算表は監査を受けていない。561百万円は単体の株主資本等変動計算書にある、株式交換による資本準備金の増加額)


