
シッピーノに3億2,100万円 ── フィードフォースは払った額のほぼ全額をのれんにし、約11か月後に3億4,300万円を減損した
| 発表日 | 2021年10月14日(払込・連結子会社化は10月21日。残りの取得・完全子会社化は2022年12月28日) |
| 譲受企業 | フィードフォースグループ株式会社(東証グロース 7068。発表時は東証マザーズ) |
| 譲渡企業 | シッピーノ株式会社(2010年設立。発表時の所在地は神奈川県茅ヶ崎市) |
| 事業 | EC出荷業務を自動化するクラウドサービス「シッピーノ」 |
| 譲渡価額 | 3億2,100万円(既存株主の74株・46.8%分)。ほかに会社への増資12株5,200万円。取得後の議決権は50.59% |
| スキーム | 株式譲渡と第三者割当増資の引受(2022年12月に残り84株を1,300万円で取得し100%) |
| 出典 | フィードフォースグループ 適時開示(2021年10月14日・2022年12月28日)・第17期から第21期の有価証券報告書 |
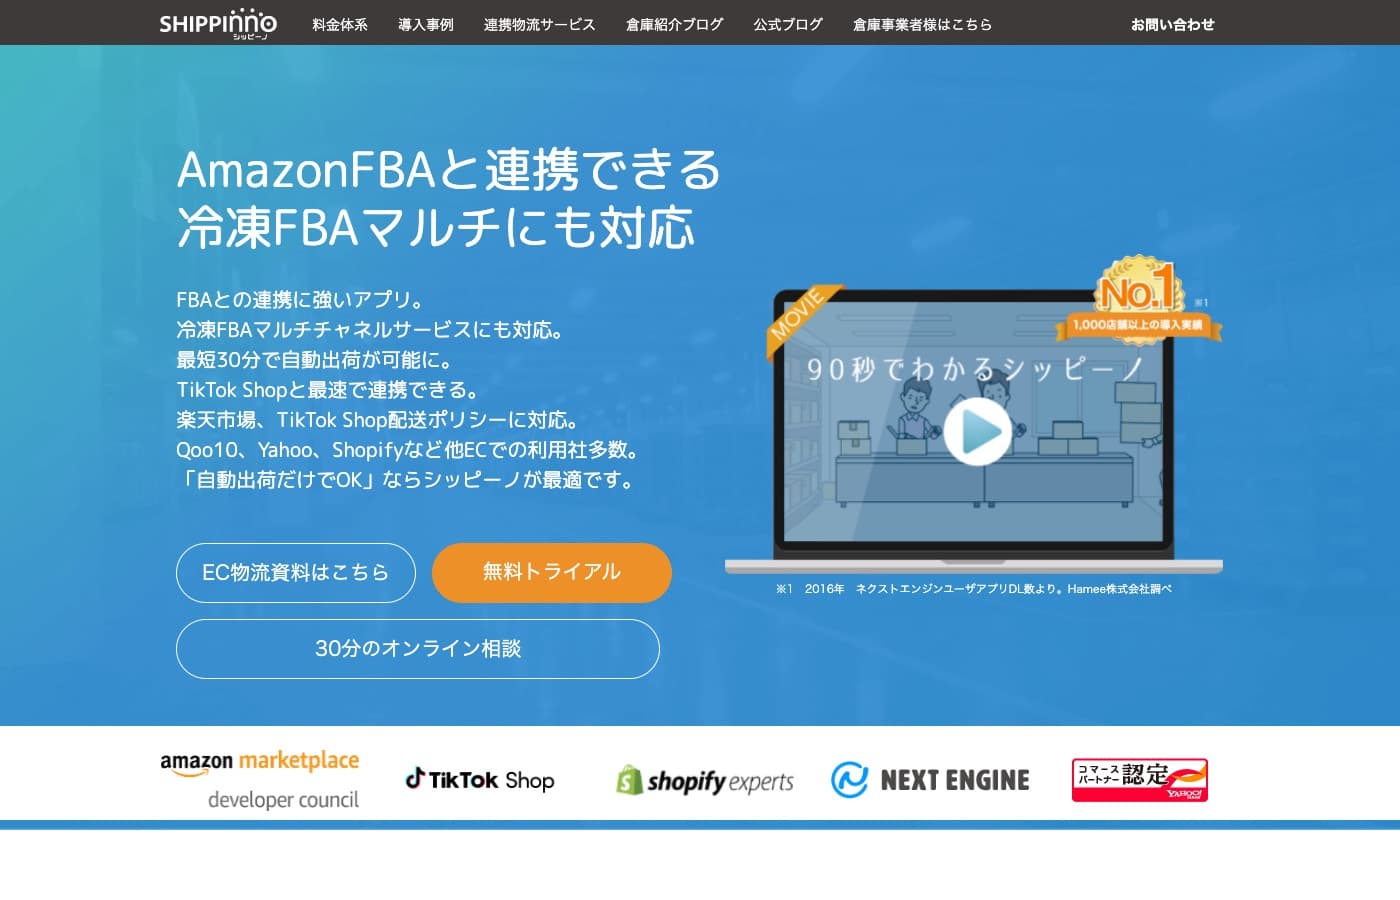 (出典:シッピーノ 公式サイト・2026年10月16日時点の画面)
譲渡企業の概要
シッピーノは、EC事業者の出荷の定型作業を自動化するクラウドサービスの会社です。ECの販売チャネルと物流サービスをAPI(システム同士をつなぐ仕組み)で連携し、出荷と配送の毎日の作業を自動にします。サービスは2015年に始まり、2021年3月にはEC特化のノーコードツール「TēPs(テープス)」が加わりました。設立は2010年12月、資本金は5,100万円。大株主は、代表取締役の田渕健悟氏が61.4%、Hamee株式会社が36.7%、株式会社ICKが1.9%でした。
| 決算期(9月期) | 2018年 | 2019年 | 2020年 | 2021年 | 2022年 |
|---|---|---|---|---|---|
| 売上高(百万円) | 118 | 184 | 219 | 206 | 157 |
| 営業利益(百万円) | △11 | 26 | 4 | △57 | △80 |
| 純資産(百万円) | 75 | 95 | 97 | 37 | △67 |
2018〜2020年は2021年10月の発表、2021〜2022年は2022年12月の発表の数字です(監査の対象外)。契約日の2021年10月14日は2021年9月期の決算日の2週間後で、発表文の最新の3期は2020年9月期まででした。2022年9月期は、2022年4月にTēPsを新設分割で別会社にした期間を含みます。
譲受企業の概要
フィードフォースグループは、広告運用とEC向けのツール・支援を手がける持株会社です。広告運用の支援、SaaS(月額課金のソフトウェア)、Shopifyを軸にしたEC事業者のDX支援の3事業を持ちます。2021年5月期の連結売上高は25億8,700万円、営業利益は8億8,900万円(発表文)。
M&Aの目的・背景
狙いは、EC事業者の業務全般の自動化を、Shopify支援とあわせて一括で売ることです。発表文は、Shopifyアプリの提供やECサイトの構築に加え、シッピーノの出荷・販売管理などEC事業者の多様な業務の自動化サービスをワンストップで提供し、DX事業の成長を加速させると書いています。取得の理由に並ぶサービスは、シッピーノとTēPsの2つ。業績への影響は精査中と記載され、シッピーノの損益は2022年5月期の第3四半期から連結に入る予定でした。売り手側の理由と、自社で作る案との比較は、開示にありません。
M&Aの手法・成約内容
取得は、既存株主からの買い取りと、会社が出す新株の引き受けの組み合わせです。2021年10月21日付で、発行済158株のうち74株を既存株主から買い取り、同じ日に会社が行う第三者割当増資(特定の相手に新株を割り当てる増資)の12株を引き受けました。取得は合計86株。議決権の50.59%は、増資後の発行済170株を分母にした数字です。
| 項目 | 株数 | 金額 | 1株あたり(当社計算) | 金額の行き先 |
|---|---|---|---|---|
| 既存株主から買い取り | 74株 | 3億2,100万円 | 約434万円 | 売り手の株主 |
| 第三者割当増資の引き受け | 12株 | 5,200万円 | 約433万円 | シッピーノ(会社) |
| 合計 | 86株 | 3億7,300万円 |
買い取りだけなら74株÷158株=46.8%で、過半に届きません。増資の12株を足して86株÷170株=50.59%になります。ほかにアドバイザリー等の費用が概算で400万円あり、適時開示の合計(概算)は3億7,700万円。価額は、第三者機関のデューデリジェンス(買収前の調査)と、DCF法・類似会社比較法で算定したと開示されています。
2回目は2022年12月28日。取締役会の決議、契約、株式譲渡の実行が同じ日で、残る84株(NE株式会社から16株、田渕氏から68株)を1,300万円で買い、完全子会社にしました。最初の発表に、残りの株の取得条件の記載はありません。
この値段は、どう説明できるか
売り手の株主が受け取った額と、会社に入った額と、買い手が払った額は、別の数字です。売り手の株主が受け取るのは買い取りの3億2,100万円、会社に入るのは増資の5,200万円。有価証券報告書の取得の対価は現金3億7,300万円で、この2つの合計に一致します。
100%換算は、買い取り分の単価で出します。1株約434万円×増資前の158株=約6億8,500万円(当社試算)。増資後の170株で出した約7億3,700万円は、会社に入った現金5,200万円を含むため、売り手が受け取る値段の比較には使いません。
約6億8,500万円は、発表文が示した最新の2020年9月期の純資産9,700万円の約7.1倍、売上高2億1,900万円の約3.1倍です。営業利益は400万円で、年数は成立しません。2021年9月期の純資産3,700万円に対しては約18.5倍です。
実際に計上されたのれんと、その償却
払った3億7,300万円のうち、3億7,100万円がのれんになりました。有価証券報告書の企業結合の注記は、受け入れた資産2億5,500万円、引き受けた負債2億5,200万円で、差は300万円と記しています。のれんは3億7,100万円で、取得の対価の99.5%(当社計算)。発生原因は将来の超過収益力への期待で、10年間の均等償却です。年の償却額は約3,710万円(当社計算)になります。
約11か月後の2022年9月30日、フィードフォースグループは特別損失の計上を公表しました。有価証券報告書は、シッピーノとテープスに関連するのれんについて、将来の事業計画を見直した結果、当初想定していた収益が見込めなくなったと判断し、未償却残高3億4,300万円を減損損失に計上したと記載しています。回収可能価額(使い続けて得られる額)は零としました。テープスはシッピーノの新設分割で生まれた会社で、別の取得はありません。3億7,100万円との差の2,800万円は、償却が進んでいた分に当たります(当社計算。10年均等で約9か月分)。事業計画のどの数字がどう変わったかの記載は、確認できていません。
取得後のシッピーノ
取得後のシッピーノは、売上も利用案件数も、毎年小さくなっています。有価証券報告書の数字です。
| 決算期(5月期) | 2022年 | 2023年 | 2024年 | 2025年 | 2026年 |
|---|---|---|---|---|---|
| サービス利用案件数(各年5月) | 495 | 435 | 417 | 381 | 356 |
| 売上高(百万円) | — | 124 | 115 | 108 | 100 |
2022年5月期の売上高は、連結の期間が半年のため空欄です。売上高は親会社の連結上の外部顧客への売上で、取得前の2020年9月期の2億1,900万円はシッピーノ単体の数字。集計の基準が違います。公式サイトは「1,000店舗以上の導入実績」を掲げますが、注記は2016年のネクストエンジン用アプリのダウンロード数にもとづく数字(Hamee株式会社調べ)で、いま使われている数ではありません。
買い手が読み取れること
買い取りと増資は、受け取る人で分けて読みます。売り手の株主が受け取るのは買い取りの3億2,100万円、会社に入るのは増資の5,200万円です。100%換算は買い取りの単価で出します。自社で同じ形を組むなら、売り手の受取額と会社に残す資金を、契約とキャッシュの計画で別々に書きます。
純資産でも利益でも説明できない値段は、のれんの根拠を事業計画で確かめます。受け入れた純資産は300万円、発表時の最新の営業利益は400万円で、のれんの発生原因は将来の超過収益力への期待だけでした。当社(CommerceX M&A)の見解では、払う額は買収先単体の価値までとし、自社の顧客へ一緒に売れる上乗せ分は、実現するまで価格の根拠にしません。
10年償却の前提は、約11か月で見直されました。有価証券報告書は、のれんを効果が出ると見積もる期間の10年で償却すると書いています。買い手は、償却期間と同じ長さの売上・利益の計画を買収前に作り、どの数字がどの時点で届かなければのれんを見直すかまで決めます。直近期の数字は、契約の前に自分で取ります。
買った事業の一部を切り出すなら、前オーナーの役割を先に決めます。TēPsは取得の理由に挙げた2つのサービスの1つで、約6か月後の2022年4月に新設分割で別会社になりました。約14か月後の2022年12月には、第三者割当増資で持分が53.09%から47.78%に下がり、連結の対象から外れています。2022年12月の発表で、田渕氏はTēPsの代表取締役かつ主要株主、シッピーノの代表取締役は親会社グループの従業員1名の兼任です。2021年10月は、田渕氏がシッピーノの代表取締役でした。契約時の役割の決め方は、開示にありません。当社の見解では、前オーナーをアドバイザーにするのか事業責任者にするのかを買収時に決め、自社の責任者を初日に置きます。
残りの株の値段は、上がるとは限りません。2回目は1株約15万円で、1回目の約3.6%、約28分の1です。100%換算は約2,600万円(当社試算)。この間に、純資産は3,700万円(2021年9月期)から△6,700万円(2022年9月期)、営業損益は△5,700万円から△8,000万円になりました。yutoriのheart relationは、2回目が1回目より21%高く、間隔は1年8か月でした(Her lip toに40億円 ── 利益が半減しても、yutoriが2回目に高く買った理由)。過半だけを取って残りを売り手に持たせるときは、残りの値段の決め方を最初の契約に書けるかを確かめます。
よくある質問
Q. フィードフォースグループは、いくらでシッピーノを買ったのですか。
A. 既存株主から74株を3億2,100万円で買い取り、会社の増資12株を5,200万円で引き受けました。取得の対価は合計3億7,300万円(有価証券報告書)。100%換算は、買い取りの単価で約6億8,500万円(当社試算)。
Q. 買い取りと増資を組み合わせると、何が変わりますか。
A. 買い取りだけでは74株÷158株=46.8%で過半に届かず、増資の12株を足して86株÷170株=50.59%になります。増資の5,200万円は会社に入り、売り手の株主は受け取りません。100%換算に増資後の170株を使うと、会社に入る現金の分が上乗せされます。
Q. のれんは、いくら出て、どうなりましたか。
A. 3億7,100万円で、10年の均等償却でした。取得の約11か月後の2022年9月30日に特別損失の計上を公表し、未償却残高3億4,300万円を減損損失にしています。回収可能価額は零です。
Q. 残りの株は、いくらで買いましたか。
A. 2022年12月28日に、残る84株を1,300万円で買い、完全子会社にしました。1株約15万円で、1回目の約3.6%です。
ご相談ください
買い取りと増資を組み合わせた取得は、売り手が受け取る額と買い手が払う額を分けて読みます。CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- フィードフォースグループ株式会社「株式譲受及び第三者割当増資引受によるシッピーノ株式会社の連結子会社化に関するお知らせ」(2021年10月14日公表)
- フィードフォースグループ株式会社「連結子会社(シッピーノ株式会社)の完全子会社化に関するお知らせ」(2022年12月28日公表)
- フィードフォースグループ株式会社 第17期有価証券報告書(2022年8月30日提出)・第18期(2023年8月28日提出)・第19期(2024年8月26日提出)・第20期(2025年8月25日提出)・第21期(2026年8月24日提出)
- シッピーノ 公式サイト
- 以上はいずれも2026年10月16日確認
(3億2,100万円は適時開示の株式譲渡価額、5,200万円は新株引受価額。3億7,300万円・3億7,100万円・3億4,300万円は有価証券報告書の取得の対価・のれん・減損。100%換算・倍率・償却額・1株あたりの金額・日付の間隔は当社試算。2021〜2022年9月期は2022年12月の発表の記載で、監査の対象外)


