
ネットショップ支援室に11億円 ── 営業利益の29倍、4か月後の継続課金(ARR)の1.6倍で、スマレジが買ったもの
| 発表日 | 2024年12月13日(株式取得 12月27日・連結は2025年4月期の第3四半期から) |
| 譲受企業 | 株式会社スマレジ(東証グロース 4431) |
| 譲渡企業 | 株式会社ネットショップ支援室(2013年設立・福井県福井市) |
| 事業 | EC向けの在庫・受注管理システム「アシスト店長」、BtoBカート「楽楽B2B」、リピート通販カート「楽楽リピート」 |
| 譲渡価額 | 11億円(400株・議決権100%・現金) |
| スキーム | 株式取得(2026年5月1日にスマレジが吸収合併) |
| 出典 | スマレジ「株式会社ネットショップ支援室の株式取得(子会社化)に関するお知らせ」(2024年12月13日)・第20期有価証券報告書(2025年7月30日)・2026年4月期決算短信(2026年6月12日) |
 (出典:株式会社スマレジ IRサイト「2026年4月期 通期決算」・2026年10月16日時点の画面)
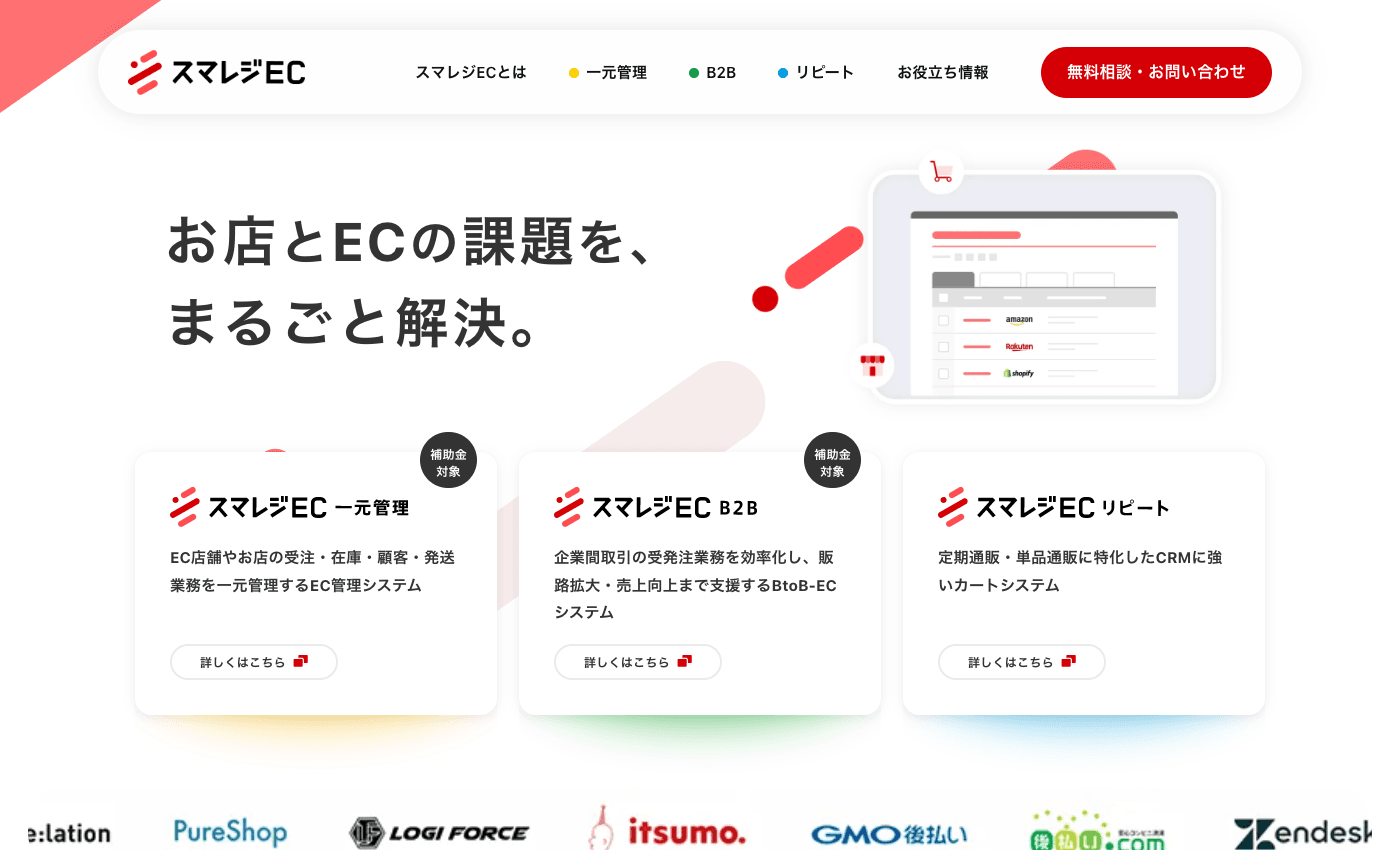 (出典:株式会社スマレジ「スマレジEC」公式サイト・2026年10月16日時点の画面)
譲渡企業の概要
ネットショップ支援室は、ECモールや自社サイトの受注・在庫を一括管理するシステムを、継続課金で提供する福井県の会社です。2013年11月に設立され、資本金は2,000万円。主力の「アシスト店長」のほか、BtoBの「楽楽B2B」と定期通販の「楽楽リピート」を展開し、3製品は2025年11月に「スマレジEC」へ統合されました。スマレジは、ネットショップを作るサービスではなくEC運営の裏側を支えるSaaS(利用料を継続して受け取る形)と位置づけ、売上高の約90%がサブスクリプション型の収益と説明しています(決算説明資料)。
| 決算期 | 2022年9月期 | 2023年9月期 | 2024年9月期 | 2025年4月期(7か月) | 2026年4月期 |
|---|---|---|---|---|---|
| 売上高(百万円) | 541 | 677 | 713 | 424 | 761 |
| 営業利益(百万円) | 28 | 39 | 38 | 72 | ― |
| 当期純利益(百万円) | 26 | 10 | 25 | 47 | 74 |
| 純資産(百万円) | 125 | 135 | 161 | 209 | 284 |
| 総資産(百万円) | 213 | 295 | 348 | 397 | 416 |
発表時点の3期は、売上高が541百万円から713百万円へ増え、営業利益は28〜39百万円、営業利益率は5%台でした。取得後に決算期を9月末から4月末へ変え、2025年4月期は7か月の変則決算。営業利益は72百万円(営業利益率17.0%)で、増えた理由は開示にありません。
譲受企業の概要
スマレジは、クラウド型POSレジ(店舗の販売データを管理するシステム)を月額課金で提供する、大阪の上場企業です。2005年5月に設立され、2011年9月に「スマレジ」を始め、2019年に上場しました。2026年4月期の連結売上高は133億4,541万円、営業利益は32億1,600万円。年間の継続課金(ARR)は110億5,500万円、有料プランの登録店舗は48,297店です(2026年4月末・決算短信)。
M&Aの目的・背景
取得の狙いは、EC事業者への販路拡大と、EC側の開発力です。適時開示が挙げる理由は3つ。実店舗とECの情報連携が当たり前に求められていること。スマレジは小売店のバックヤード(発注・仕入・棚卸・顧客管理)を支援してきたが、EC向けは大きく強化できずにいたこと。ネットショップ支援室がECに特化した在庫・受注管理とBtoBカートを一括で提供しており、販路の拡大と開発力の強化を見込めること。
2024年12月16日の決算説明会で、代表取締役は、自社で開発するほうが早いか買収のほうが早いかを基準にM&Aを検討していると述べました。スマレジは数年前から、Amazon・ヤフー・楽天のモールの在庫を一元管理する似たシステムを自社で開発しており、対応モールが20〜30ある同社を取り込めば大幅に強まると説明しています。取得前の調査では、POSの有料契約顧客の約10%がECツールを使い得る層でした(取締役・2025年6月13日の説明会)。適時開示は、関係会社にとどめず、その後の吸収合併も視野に入れると明記しています。
M&Aの手法・成約内容
代金は現金11億円で、発行済株式のすべてにあたる400株を取得しました。1株あたり275万円。2024年12月13日の取締役会決議を経て、18日に契約を結び、27日に株式を取得しています。アドバイザリー費用(M&A支援の専門家への報酬)などの関連費用は210万円。開示が売却の相手先として挙げるのは個人1名で、400株の売り手の内訳は書かれていません。
取得価額は、同社の事業計画を基礎にDCF法(将来の現金収入を現在の価値に直す方法)で株式価値を評価して決まりました。主要な仮定は売上高成長率で、監査報告書は、交渉のうえで決定し、株式価値の算定に外部の専門家を使ったと記載しています(有価証券報告書)。スマレジは2026年2月13日に吸収合併を決議し、取得の約16か月後の2026年5月1日に効力が生じました。
この値段は、どう説明できるか
11億円は営業利益の29倍、純資産の6.8倍で、利益と純資産では説明がつきません。100%の取得なので、会社全体の評価額はそのまま11億円です。
| 項目 | 金額 |
|---|---|
| 会社全体の評価額(100%) | 11億円 |
| うち受入純資産(暫定) | 1億3,493万円 |
| 差額(のれん・暫定) | 9億6,507万円 |
受入純資産は、有価証券報告書の企業結合日の資産2億8,816万円から負債1億5,323万円を引いた額で、のれんもスマレジの開示と一致します。暫定ののれん(代金と受入純資産の差額)は、2024年9月期の営業利益38百万円の25.4年分。年買法(時価純資産に営業利益1〜3年分を足す目安)を同期の純資産161百万円で計算すると1億9,900万〜2億7,500万円で、代金はその4.0〜5.5倍です(当社試算)。売上高713百万円の1.54倍でした。
継続課金の物差しなら、代金は取得4か月後のARRの1.6倍です。EC関連のARR(各期末月のMRR〔月間の継続課金〕を12倍した年間の継続課金)は、2025年4月末に6億7,500万円、2026年4月末に7億5,600万円。代金は2025年4月末のARRの1.63倍で、取得時に同社が持っていた現預金1億9,566万円を引いた実質の支出9億434万円(連結キャッシュ・フロー計算書)では1.34倍です。取得時点のARRは開示にありません。
実際に計上されたのれんと、その償却
のれんの暫定額は、2026年4月期の中間期(2025年5〜10月)に確定し、9億6,507万円から4億3,877万円へ、5億2,630万円(54.5%)減りました。減少分は、新しく識別した顧客関連資産(顧客との取引関係が生む価値)7億5,925万円とその他の無形固定資産2,967万円から、繰延税金負債2億6,262万円を引いた額です。スマレジは、これまでのれんに含めていた価値の一部を顧客関連資産として切り分けたと説明しています(2025年12月15日の説明会)。
| 項目 | 金額 | 代金に対する割合 |
|---|---|---|
| 取得の対価 | 11億円 | 100% |
| 受入純資産(暫定・帳簿の値) | 1億3,493万円 | 12.3% |
| 顧客関連資産(確定で新たに識別) | 7億5,925万円 | 69.0% |
| その他の無形固定資産(同) | 2,967万円 | 2.7% |
| 繰延税金負債(同) | △2億6,262万円 | △23.9% |
| のれん(確定) | 4億3,877万円 | 39.9% |
代金のうち、のれんになったのは39.9%で、69.0%は顧客関連資産です。確定後ののれんは、2024年9月期の営業利益の11.5年分にあたります。
のれんの償却は、暫定時点で7年の均等償却でした。確定後の年数は決算短信にありません。7年のままなら年約6,270万円で、暫定のまま(9億6,507万円÷7年)の年約1億3,790万円の半分以下です。顧客関連資産の年数も開示にありません。取得時の7億5,925万円が2025年4月末に7億3,978万円へ、4か月で1,947万円減っています。均等償却なら約13年・年約5,840万円にあたります(当社試算)。この2つの条件のとおりなら、年の償却は合わせて約1億2,100万円で、2024年9月期の営業利益3,800万円の3.2倍、スマレジの2026年4月期の連結営業利益32億1,600万円の約3.8%です。
買い手が読み取れること
払える上限は、自社で同じものを作る費用と時間で決まります。スマレジは似たシステムを数年前から自社で作っていました。11億円で買った会社には、20〜30あるモール対応と、取得4か月後に年6億7,500万円あった継続課金がありました。当社(CommerceX M&A)の見解では、買収の理由を「買収先のここを、自社のこの力で、こう伸ばせる」の一文で言えることが、金額の前の確認です。払う額は買収先単体の価値までとし、自社の顧客へ売れる上乗せ分は、実現するまで価格の根拠にしません。スマレジはクロスセルの本格展開を2027年4月期(2026年5月〜)以降と説明し、EC関連ARRは2025年4月末からの1年で12.0%増(6億7,500万円から7億5,600万円)でした。
継続課金の会社は、ARRの大きさより、その中身を確かめます。開示にあるのは、ARRの定義、固定課金が主で一部が従量課金という構成、売上高の約90%がサブスクリプション型という3点です。EC関連の顧客数・月次の解約率・1社あたりの単価・獲得経路は開示にありません。当社は、継続課金の事業の生涯価値(LTV)を、創業時の想定でなく直近3か月の実測の解約率で試算し、解約率が低いときほど、契約の縛りや解約の導線で抑えていないかを疑います。従量課金の部分は取引量に連動するため、固定課金と分けて取ります。
取得額の一部は、のれんでなく、年数の違う別の資産として償却されます。この事例では暫定ののれんが確定で54.5%減り、顧客関連資産が7億5,925万円に切り分けられました。現金の支出は変わらず、変わるのは償却の額と繰延税金負債です。買収時の利益計画は切り分けた後の償却額を見込んで組み、償却は買収先でなく買い手の営業利益で吸収できるかを見ます。
取得後は、子会社として残す期間と、本体へ統合する時期を、買う時点で決めます。スマレジは発表時点で吸収合併を視野に入れると明記し、2025年11月に3製品を「スマレジEC」へ統合して、2026年5月に吸収合併しました。2021年12月に子会社化したロイヤルゲートも、7か月後の2022年7月に吸収合併しています(有価証券報告書の沿革)。
よくある質問
Q. スマレジは、いくらでネットショップ支援室を買ったのですか。
A. 全株式400株を、1株275万円、現金11億円で取得しました。取得時に同社が持っていた現預金1億9,566万円を除くと、実質の支出は9億434万円です。
Q. のれんが暫定9.65億円から4.39億円に減ったのは、なぜですか。
A. 取得原価の配分が確定し、顧客関連資産7億5,925万円とその他の無形固定資産2,967万円を新たに識別したためです。繰延税金負債2億6,262万円を引いた5億2,630万円の分、のれんが減りました。
Q. SaaSの会社の値段は、何を見て決めますか。
A. 利益の倍率では説明がつきません。この事例の代金は営業利益の29倍で、取得4か月後のARRの1.6倍です。買い手は、ARRに加えて顧客数、月次の解約率、固定課金と従量課金の割合を確かめ、自社で同じ機能を作る費用と比べます。
Q. 継続課金の会社を買うとき、最初に確かめることは何ですか。
A. 直近3か月の実測の解約率と、顧客ごとの課金の内訳です。解約率が低いときは、契約の縛りや解約の導線で抑えていないかを見ます。
ご相談ください
継続課金の会社は、利益の倍率ではなく、ARRの中身と自社で作る費用で値段が決まります。CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社スマレジ「株式会社ネットショップ支援室の株式取得(子会社化)に関するお知らせ」(2024年12月13日公表)
- 株式会社スマレジ 第20期有価証券報告書(2025年7月30日提出)
- 株式会社スマレジ「2025年4月期 決算短信」(2025年6月12日)・「2026年4月期 第2四半期決算短信」(2025年12月12日)・「2026年4月期 決算短信」(2026年6月12日)・臨時報告書(2026年2月13日)・通期決算説明資料・決算説明会の書き起こし(2024年12月16日・2025年6月13日・2025年12月15日・2026年6月15日)
- 株式会社スマレジ「スマレジEC」公式サイト
- 以上はいずれも2026年10月16日確認
(金額は株式の代金11億円。のれん・顧客関連資産・その他の無形固定資産・繰延税金負債はスマレジの開示値。受入純資産は有価証券報告書の資産合計と負債合計の差で、のれんと整合する。倍率・年数・年買法の比較・償却額は当社試算で、顧客関連資産の約13年は均等償却と仮定した逆算。決算表の2026年4月期は、決算短信の合併の注記が「直前事業年度」とだけ書く数字で、2025年4月末の純資産209百万円に当期純利益74百万円を足すと284百万円にほぼ合うため、当社が2026年4月期と読んだ)


