
paintoryに0円 ── 債務超過の会社をギフティは0円で買い、取得後に増資2億300万円を入れた
| 発表日 | 2022年9月14日(取締役会決議。株式譲渡契約は9月26日、株式の取得は10月3日) |
| 譲受企業 | 株式会社ギフティ(東証プライム 4449) |
| 譲渡企業 | 株式会社paintory(2016年12月設立・岡山県津山市) |
| 事業 | カスタムアパレルの制作・販売プラットフォーム「paintory」の運営・開発 |
| 譲渡価額 | 株式の代金0円(100%・16,028株)。アドバイザリー費用等は概算600万円・確定400万円 |
| スキーム | 株式の取得による完全子会社化。取得後に、ギフティが増資2億300万円を引き受け |
| 出典 | ギフティ 適時開示(2022年9月14日)・有価証券報告書・paintory 第8期決算公告 |
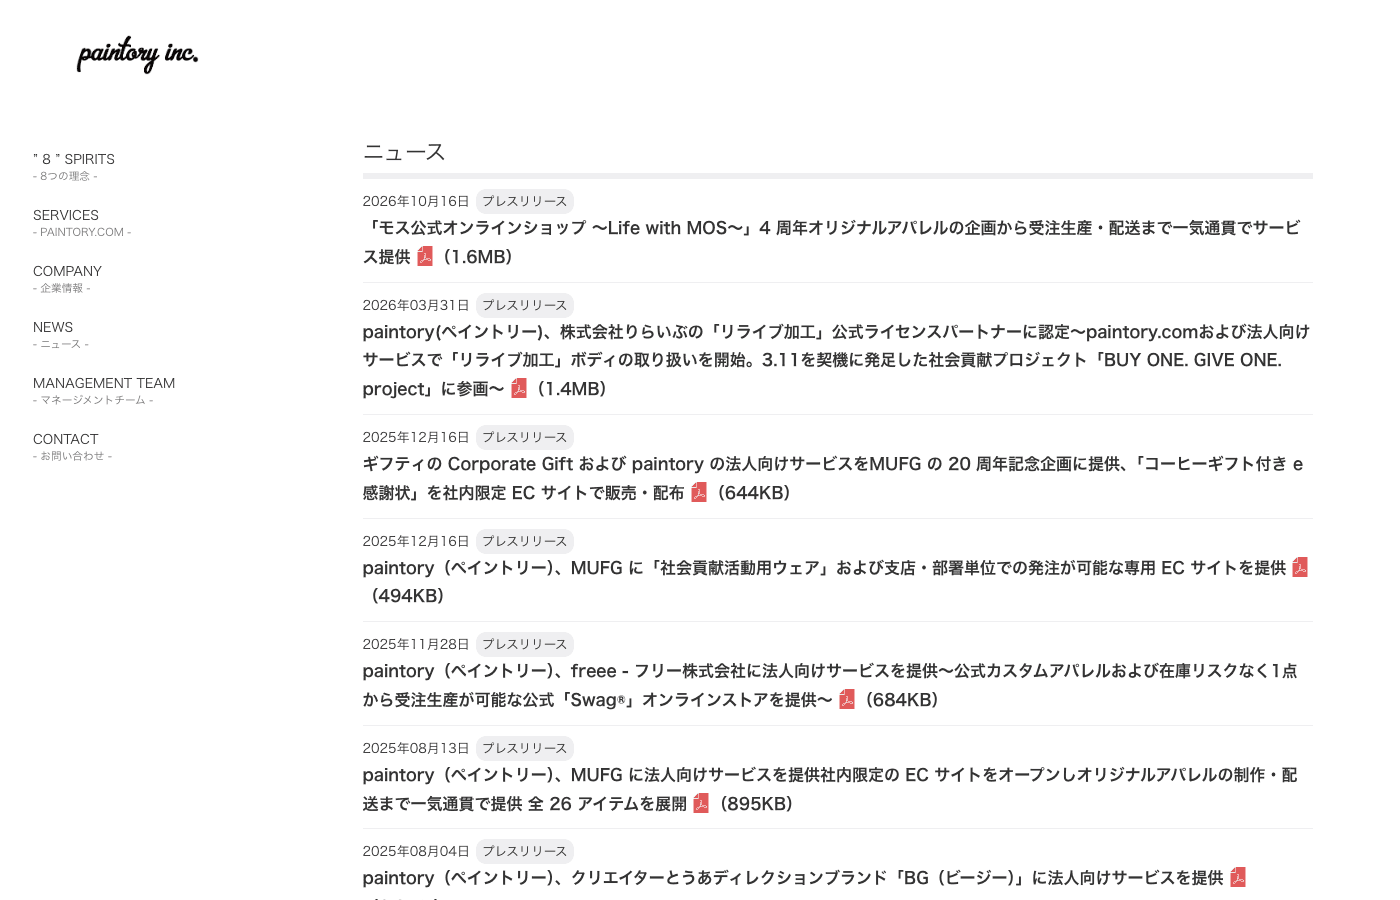 (出典:株式会社paintory 公式サイト(コーポレートサイトのニュース)・2026年10月16日時点の画面)
譲渡企業の概要
paintoryは、誰でもオリジナルのアパレルを作って売れるウェブサービスを運営する、2022年2月期の売上高2億2,300万円・営業損失8,600万円の会社です。有価証券報告書は、クリエイターなどに向けた、デザインからストア開設・販売・配送までを在庫リスクなしで支える仕組みと、法人向けのカスタムアパレルの制作・販売を行う会社と説明しています。収益は、商品代・加工料・システム利用料です。
| 決算期(2月期) | 2020年2月期 | 2021年2月期 | 2022年2月期 |
|---|---|---|---|
| 売上高 | 1億1,100万円 | 2億2,200万円 | 2億2,300万円 |
| 営業利益 | △4,400万円 | △4,900万円 | △8,600万円 |
| 純資産 | △300万円 | △5,300万円 | △8,900万円 |
売上高は2021年2月期に2倍になり、翌期は横ばいでした。営業損失は3期で4,400万円・4,900万円・8,600万円と広がり、純資産は3期とも債務超過です。この表は2022年2月期までで、取得後の売上や損益の開示はありません。
譲受企業の概要
ギフティは、eギフト(飲食・小売店舗などで商品やサービスと交換できる電子チケット)の発行から流通までを担う、東証プライムの会社です。2010年8月の設立で、2022年12月期の連結売上高は47億2,300万円、営業利益は3億6,200万円でした(有価証券報告書)。
M&Aの目的・背景
狙いは2つです。ギフティは、カスタムアパレルを新しいギフトの品目にして、法人の福利厚生の需要を取り込みます。paintoryは、ギフティのeギフトの仕組みと組んで、法人のギフト需要を新たに取り込みます。ギフティの発表は、法人の福利厚生で、従業員の意欲を高める目的の需要が高まっていると書き、狙いは両社の流通額の最大化と企業価値の向上だと述べています。
適時開示の本文に、算定の根拠、自社で作る案との比較、増資の予定の記載はありません。
M&Aの手法・成約内容
取得は、全株式の16,028株を0円で買う形です。そのあと、ギフティが増資2億300万円を引き受けました。
| 日付 | 出来事 |
|---|---|
| 2022年9月26日 | 株式譲渡契約を締結 |
| 2022年10月3日 | 全株式(16,028株・100%)を取得 |
| 2022年10月3日〜12月31日 | 増資2億300万円を引き受け(日付と回数は有価証券報告書に記載なし) |
| 2022年12月31日 | みなし取得日。2022年12月期は貸借対照表だけを連結 |
売り手の窓口は、paintoryの代表取締役1名です。開示は、契約締結日までに代表取締役が既存株主全員と株式譲渡契約を結び、ギフティが代表取締役から全株式を取得する形だと書いています。評価の方法と算定機関、ほかの株主が受け取った対価の記載はありません。
この値段は、どう説明できるか
株式の代金は0円で、利益や純資産の倍率では説明できません。当社が一次情報で譲渡価額を確認できた65件のなかで、株式の取得価額が最も小さい取引です。営業損失が3期続き、1株あたり純資産が△5,584.48円の会社に、買い手は株式の代金を払わず、取得後に資金を入れました。
| 項目 | 金額 | 出どころ |
|---|---|---|
| 株式の代金(16,028株・100%) | 0円 | 適時開示・有価証券報告書 |
| アドバイザリー費用等 | 400万円 | 適時開示の概算600万円。有価証券報告書で確定 |
| 取得後に引き受けた増資 | 2億300万円 | 有価証券報告書 |
| 払った額の合計(当社試算) | 約2億700万円 | 400万円+2億300万円 |
| 受け入れた資産・引き受けた負債 | 7,100万円・1億2,600万円 | 純資産は約△5,500万円 |
| のれん | 2億5,800万円 | 償却方法・期間は未確定と記載 |
| 取得のための純支出(キャッシュ・フロー計算書) | 1億5,400万円 | 受け入れた現預金4,800万円を差し引いたあと |
増資を入れても、期末は債務超過でした
増資2億300万円を入れても、2022年12月31日の純資産は△5,511万円の債務超過でした。paintory自身が公表した第8期の決算公告(2022年3月1日〜12月31日。決算期が2月から12月へ変わっています)の貸借対照表に、次の数字があります。
| 2022年12月31日 | 金額 |
|---|---|
| 資産 | 7,108万円(うち現金及び預金4,851万円) |
| 負債 | 1億2,619万円(うち借入金6,316万円・リース債務3,187万円) |
| 純資産 | △5,511万円 |
| 第8期(10か月)の当期純損失 | 1億6,860万円 |
2022年2月期末の純資産は、1株あたり純資産△5,584.48円に16,028株をかけて、△8,951万円です。増資2億300万円を足し、10か月の純損失1億6,860万円を引くと△5,511万円になり、決算公告の純資産と一致します(当社試算)。純損失は増資の83%にあたります。10か月のうち取得前は7か月です。
のれんの出どころ
のれん2億5,800万円は、増資2億300万円と、受け入れた純資産のマイナス約5,500万円の合計です。有価証券報告書のキャッシュ・フロー注記は、受け入れた資産(流動69・固定1)とのれん258から負債(流動65・固定60)を引いた203百万円を「株式の取得価額」とし、これに増資額203百万円が含まれると書いています。受け入れた純資産は71−126で△55百万円なので、203+55=258です。
有価証券報告書は、発生原因を「今後の事業展開によって期待される将来の超過収益力」とし、償却方法と期間を「現時点では確定しておりません」と書きました。会社の方針は7〜10年の均等償却で、年額は2,580万円から3,690万円です(当社試算)。2023年12月末の連結のれん残高の内訳から逆算すると、paintoryは7年と合います(当社の逆算)。7年なら約3,690万円で、2023年12月期の連結営業利益12億6,700万円の2.9%です。
買い手が読み取れること
株式が0円でも、出る現金は約2億700万円です。内訳は、増資2億300万円と費用400万円で、ギフティの2022年12月期の連結営業利益3億6,200万円の57%にあたります(当社試算)。2024年12月末からは、paintoryの金融機関からの借入に、ギフティが保証を付けています。保証債務は、2023年12月末が記載なし、2024年12月末が5,000万円、2025年12月末が8,000万円です(個別財務諸表)。当社(CommerceX M&A)の見解では、払う額は単体の事業の価値までです。赤字の会社を買うときは、コストを買う前に分解し、損失を支える資金を含めた総額で判断します。
みなし取得日までの損失を埋めた資金は、のれんに入り、毎年の償却費用になります。ギフティは、みなし取得日を2022年12月末に置き、貸借対照表だけを連結しました。paintoryの第8期の純損失は、ギフティの連結損益に入っていません。のれんは取得原価と受け入れた純資産の差なので、取得原価が同じなら、純損失で減った純資産の分だけのれんは大きくなります(当社の読み)。損失を埋めた資金は、のれんの償却として、2023年12月期から年2,580万円〜3,690万円ずつ連結の費用に出ます。
買う理由は、「買収先のここを、自社のこの力で、こう伸ばせる」の一文で言えるかを、金額の前に確かめます。当社の見解です。ギフティの開示を当てはめると、買収先のここは、カスタムアパレルの制作・販売の仕組み。自社のこの力は、eギフトの仕組みと、2022年10月に始めた法人向けのCorporate Gift。伸ばし方は、アパレルをギフトの品目に加え、法人の福利厚生の需要を取ること。売上や件数の目標と時期は、適時開示にありません。取得の3年後の2025年12月に、ギフティとpaintoryは連名で、MUFGの20周年記念企画の事例を発表しました。ギフティがデジタルギフト付きのメッセージカードを、paintoryが社内限定のECサイトと社員向けの窓口を担当し、同じECで売るアパレルを一緒に買う人も増えたと、MUFGから報告を受けたと書いています。
買った後の数字は、単体では追えません。paintory単体の売上と損益は、ギフティの有価証券報告書に出ません。「その他サービス」(paintory、meuron〔のちのBrewtope〕ほか)に合算され、売上高は2023年12月期262百万円、2024年12月期387百万円、2025年12月期535百万円です。paintoryののれんの減損は、2023年12月期から2025年12月期の有価証券報告書に記載がありません。自社が同じ判断をするなら、子会社単体の損益を追える管理表を、買う前に決めます。
売り手の経営者が続く買収では、自社側の責任者を初日から置きます。当社の見解です。有価証券報告書の役員略歴では、取締役CFOと代表取締役COOが、2022年10月にpaintoryの取締役に就いています。paintoryの代表取締役は、2025年12月の発表でも取得前と同じ人物です。
よくある質問
Q. ギフティは、paintoryをいくらで買ったのですか。
A. 適時開示は、全株式(16,028株・100%)の取得価額を0円、アドバイザリー費用等の概算を600万円と記載しています。有価証券報告書の費用の確定額は400万円です。取得後に増資2億300万円を引き受けたため、払った額は合計で約2億700万円です(当社試算)。
Q. 株式が0円なのに、のれんが2億5,800万円になるのはなぜですか。
A. のれんは、増資を含む株式の取得価額203百万円から、受け入れた純資産△55百万円を引いた258百万円です。株式の代金が0円でも、取得後に引き受けた増資が取得価額に入ります。発生原因は「将来の超過収益力」と書かれ、償却は会社の方針の7〜10年で、年2,580万円から3,690万円です(当社試算)。
Q. 売り手は、何も受け取らなかったのですか。
A. 開示は、株式の取得価額を0円とし、取得の相手をpaintoryの代表取締役1名と書いています。代表取締役とほかの株主が受け取った対価は、開示にありません。当社は、開示のない対価を推定して書きません。
Q. 買収後のpaintoryは、どうなりましたか。
A. ギフティの子会社のまま、代表取締役は取得前と同じ人物です(2025年12月の発表)。2025年12月には、ギフティと連名でMUFGの20周年記念企画の事例を発表しました。単体の売上と損益はギフティの開示に出ず、のれんの減損の記載もありません。
ご相談ください
ギフティは、債務超過のpaintoryを株式0円で買い、取得後に増資2億300万円を入れました。
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社ギフティ「株式会社paintoryの株式の取得(完全子会社化)に関するお知らせ」(2022年9月14日公表・2026年10月16日確認)
- 株式会社ギフティ 第13期・第14期・第15期・第16期有価証券報告書(2023年3月28日・2024年3月27日・2025年3月27日・2026年3月27日提出・いずれも2026年10月16日確認)
- 株式会社paintory「第8期(2022年12月期)決算公告」(2023年11月7日公告・paintory公式サイトの電子公告・2026年10月16日確認)
- 株式会社ギフティ・株式会社paintory「ギフティのCorporate Giftおよびpaintoryの法人向けサービスをMUFGの20周年記念企画に提供」(2025年12月16日公表・paintory公式サイト・2026年10月16日確認)
- 株式会社paintory 公式サイト(コーポレートサイト・2026年10月16日確認)
(払った額の合計は、確定した費用400万円と増資2億300万円の合計。2022年2月期末の純資産は、1株あたり純資産に株式数をかけた額。のれんの7年は、2023年12月末の連結のれん残高1,608百万円が、ソウ・エクスペリエンス分1,122百万円、meuron分(7年・9か月分)約265百万円、paintory分(7年・1年分)約221百万円の合計と合うことからの当社の逆算。設立年は、適時開示が2016年12月、paintoryの2025年以降の発表は2015年3月)


