ジェイフロンティアによるウェルヴィーナスの買収事例 ── 営業利益0.56億円の会社に、なぜ22.4億円を払えたのか
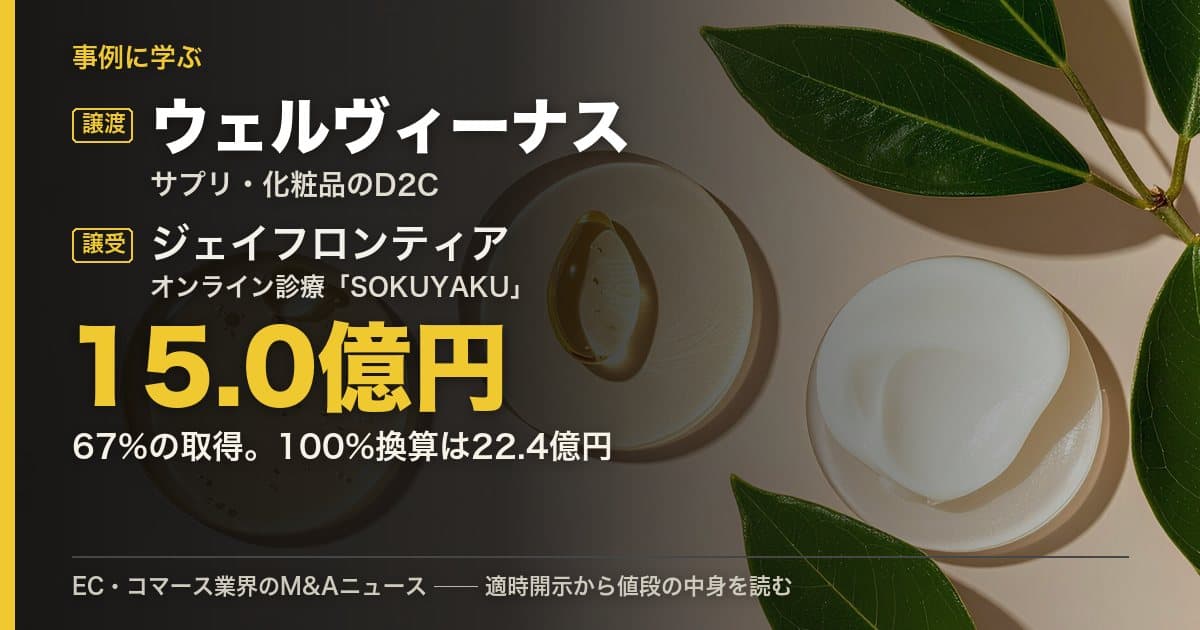
| 発表日 | 2024年2月29日(株式譲渡実行 2024年3月1日) |
| 譲受企業 | ジェイフロンティア株式会社(東証グロース 2934) |
| 譲渡企業 | 株式会社ウェルヴィーナス(2010年12月設立・東京都渋谷区) |
| 事業 | 化粧品・サプリメント・健康美容雑貨の企画開発・販売・卸 |
| 譲渡価額 | 15億40万円(1,492株・議決権67.0%。適時開示の取得価額15億660万2,253円は取得関連費用620万円を含む) |
| スキーム | 株式譲渡 |
| 出典 | ジェイフロンティア 適時開示(2024年2月29日) |
譲渡企業の概要
ウェルヴィーナスは2010年12月設立、資本金990万円。主力はサプリの「北国の恵み」で、適時開示は「優良定期会員を数多く抱えております」と説明し、その継続率を高いと書いています。顧客層は50代以上が中心です。
開示された3期分の数字です。
| 決算期 | 2021年3月期 | 2022年3月期 | 2023年3月期 |
|---|---|---|---|
| 売上高 | 18.73億円 | 23.21億円 | 28.49億円 |
| 営業利益 | 0.55億円 | 0.94億円 | 0.56億円 |
| 当期純利益 | 0.38億円 | 0.60億円 | △0.44億円 |
| 純資産 | 1.60億円 | 2.20億円 | 1.76億円 |
| 総資産 | 5.83億円 | 7.47億円 | 6.91億円 |
売上は2年で52%伸びています。ただし営業利益は0.55億円から0.94億円へ増えたあと0.56億円へ戻り、直近期は4,394万円の当期純損失です。
譲受企業の概要
ジェイフロンティアは、オンライン診療プラットフォーム「SOKUYAKU」と、自社の医薬品・健康食品・化粧品のD2C事業を運営しています。2022年7月にも化粧品・サプリD2CのECスタジオを12億7,484万円で取得しており、この領域で繰り返し買っている会社です。
M&Aの目的・背景
同社は「未病・予防期間」を長くし「疾病期間」を短くする経済圏づくりを掲げ、後者をSOKUYAKU、前者を自社D2C事業が担っています。ウェルヴィーナスの取得は、この未病・予防側を厚くするためのもの。開示で挙げられた狙いは、サプリ・化粧品の商品ポートフォリオ拡充、SOKUYAKU事業との相互送客、そして「利用者の長期継続利用の促進」の3つです。
M&Aの手法・成約内容
1,492株を15億40万円で取得し、議決権の67.0%を保有。取得前の保有はゼロで、33%は譲渡されていません。取得価額は「第三者機関の算定した評価額を基に」決定されたと開示されています。
この値段は、どう説明できるか
67%で15億40万円ということは、会社全体では22億3,900万円の評価です。
| 項目 | 金額 |
|---|---|
| 会社全体の評価額(100%換算) | 22億3,900万円 |
| うち純資産 | 1億7,600万円 |
| 差額(のれん) | 20億6,300万円 |
営業利益0.56億円で割ると、のれんは36.6年分。買い手が通常使う「利益の3年から5年」という物差しは、まったく当てはまりません。
では何を基準に払ったのか。売上との比較で見ると、評価額は売上28.49億円の0.79倍です。定期購入を主体とする事業では、利益ではなく継続する売上の規模で価格を置くことがあります。この取引はその形に見えます。
買い手が開示で繰り返し触れているのは、定期会員の継続率と「利用者の長期継続利用の促進」です。払った対象は、今期の利益ではなく会員基盤でした。
数字から読み取れる、この会社の姿
3期分の開示から、買い手が向き合った実態も見えます。
営業利益率は2.0%(0.56億円÷28.49億円)。売上が52%伸びる間、利益は横ばいでした。伸ばすために費用を使い続けている構造がうかがえます。自己資本比率は25.5%で、負債が5.15億円あります。
そして営業利益0.56億円の黒字に対し、当期純損失は0.44億円。その差1.00億円は、営業外か特別の損失です。
買い手が読み取れること
利益で測れない会社には、別の物差しを用意しておく。営業利益0.56億円に3〜5倍を掛ければ1.7億円から2.8億円で、実際の22.4億円とは桁が違います。定期購入やサブスクを主体とする事業では、継続する売上の何倍かで置く考え方が実務で使われています。自社の投資基準に「利益倍率しかない」場合、この種の案件は検討の土俵にすら乗りません。
払う対象を言葉にしてから、金額を決める。この取引で払われたのは会員基盤でした。同じ規模の定期会員を自社で集めるなら、広告費と時間がどれだけかかるか。その代替コストがのれんの上限になります。「相場の何倍か」より「自社で作るといくらか」のほうが、根拠を持って提示できます。
成長と利益が両立していない会社は、理由を確かめる。売上が52%伸びて営業利益率が2.0%という構造は、広告費で伸ばしている可能性を示します。買収後に広告を絞れば利益は出ますが、売上は落ちる。顧客獲得単価と、会員が生涯で払う額。この2つが取れなければ持続性は判断できません。
「継続率が高い」は、必ず実数で確認する。開示の言葉は売り手側の表現です。定期会員数、月次の解約率、初回から2回目への継続率、単品依存の度合い。この事例は主力商品1本に見えるため、その1本の解約が動けば全体が動きます。
営業黒字と最終赤字の差は、中身を開けて見る。営業利益0.56億円に対して1.00億円の下振れがあり、最終赤字になりました。一時的か毎期起きるか、引き継ぐ側の損益にそのまま乗る費用かどうかが分かれ目です。
過半数だけ取る形も選べる。この取引は67%で、残る33%は売り手側に残りました。買収後も経営に関与する動機を残せます。ただし残り分をいつ、いくらで買い取るかは、最初の契約で決めておく必要があります。
よくある質問
Q. のれんが営業利益の36.6年分というのは、高すぎませんか。
A. 利益倍率で見れば説明がつきません。ただし定期購入を主体とする事業では、継続する売上の規模で価格を置く考え方が使われます。この取引は売上の0.79倍。どちらの物差しで見るかを先に決めてから、高い安いを判断してください。
Q. 最終赤字の会社を買って、のれんの減損は大丈夫ですか。
A. 買収後に計画が下振れすれば減損の対象になります。だからこそ赤字の原因が一時的かを取得前に確認します。営業段階が黒字なら本業は回っていると読めますが、その下で何が起きたかを見ないまま進めるのは危険です。
Q. こうした案件は、どこで見つかるのですか。
A. 公表されるのは、買い手が上場企業で開示義務がある場合に限られます。非公表の取引のほうが数としては多く、そこに届くかどうかが買い手の力になります。CX BASEでは、買いニーズを登録いただいた企業へ条件に合う案件を公開前にご案内しています。
Q. デューデリジェンスで、この種の会社は何を見ればよいですか。
A. 定期会員の実数と解約率、顧客獲得単価、商品別の売上構成、広告費の推移、そして営業外・特別損益の中身。利益が小さい会社ほど、損益計算書より顧客データのほうが判断材料になります。
ご相談ください
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買いニーズを登録いただいた企業には、条件に合う新着案件のご案内と、公開前の個別打診が届きます。登録に費用はかかりません。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- ジェイフロンティア株式会社「株式会社ウェルヴィーナスの株式取得(子会社化)に関するお知らせ」(2024年2月29日)
- ジェイフロンティア株式会社「有価証券報告書」(2024年5月期)の企業結合注記:取得の対価1,500,402千円・取得関連費用6,200千円(2026年10月16日確認)
(金額は株式の代金です。取得比率が67.0%のため100%に換算しています。財務数値は適時開示に記載された決算書ベース(利益修正前)の数字です。本記事は公表情報にもとづく分析であり、個別の評価額を保証するものではありません)
(2026年10月16日:取得の対価と100%換算の評価額を有価証券報告書の記載に合わせて訂正しました。以前の15億660万円は取得関連費用を含む額でした)