
青島新綻紡貿易の残り4.44%に約2,600万円(有報の支出からの読み) ── ジェネレーションパスが95.56%の中国子会社を買い切った理由
| 発表日 | 2023年11月20日(株式取得予定日は11月30日) |
| 譲受企業 | 株式会社ジェネレーションパス(証券コード 3195・発表時は東証グロース) |
| 譲渡企業 | 青島新綻紡貿易有限会社(2015年9月設立・中国山東省青島市)。売主は少数株主の Kaking (Pte) Ltd |
| 事業 | 繊維の新素材の研究開発、インテリア・寝具商材の製造・販売 |
| 譲渡価額 | 発表文は非開示。有価証券報告書に子会社株式の追加取得の支出2,622万7,000円があり、当社はこれを代金と読む(相手先の記載なし) |
| スキーム | 株式譲渡(4.44%・400,000株を追加取得。95.56%から100.00%へ) |
| 出典 | ジェネレーションパス 適時開示(2023年11月20日)・有価証券報告書(第17・19・22〜24期) |
 (出典:株式会社ジェネレーションパス 公式サイト・2026年10月16日時点の画面)
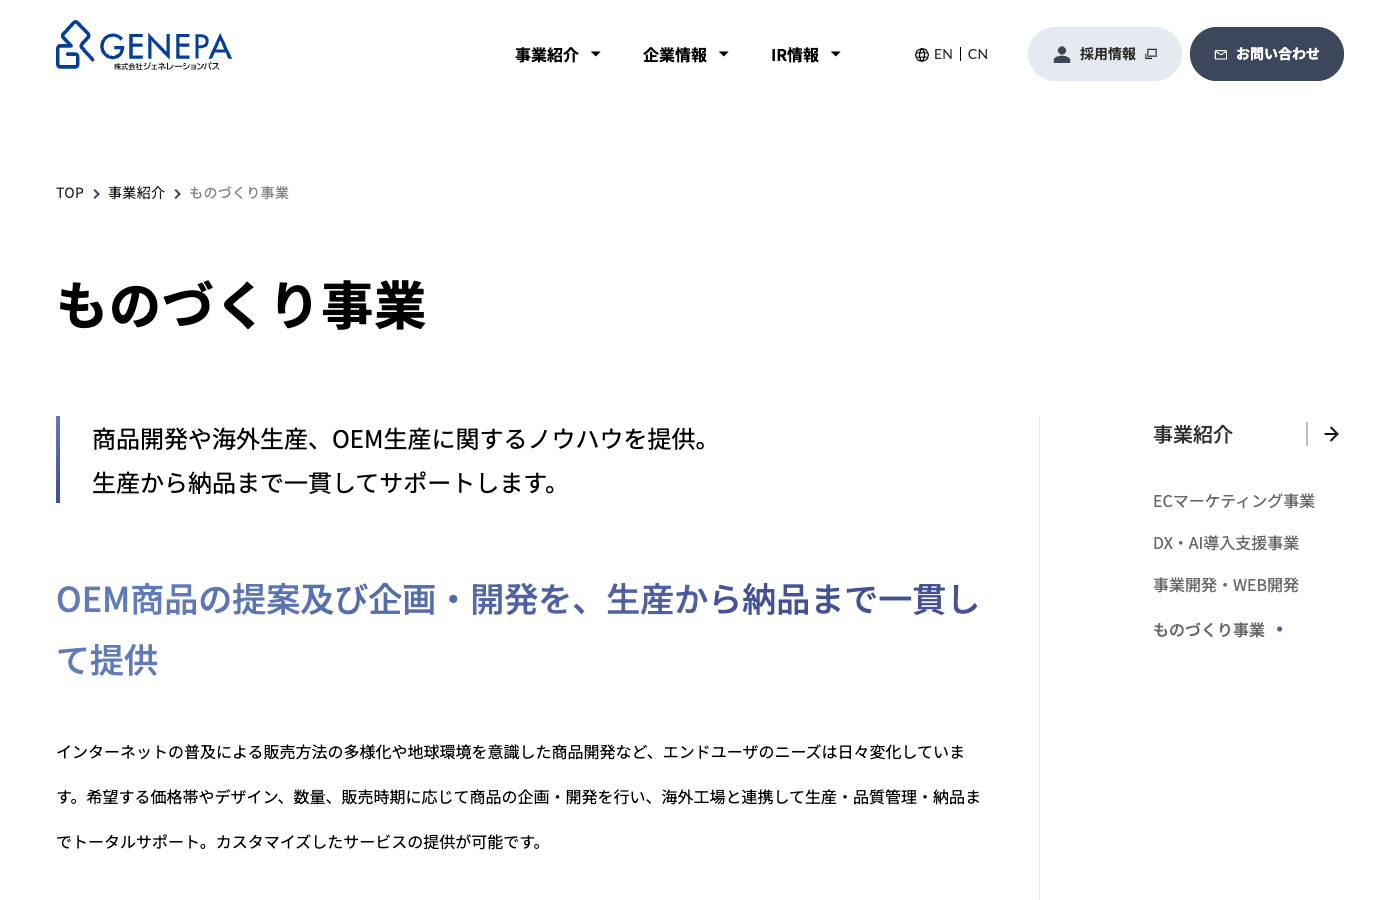 (出典:株式会社ジェネレーションパス 公式サイト「ものづくり事業」・2026年10月16日時点の画面)
譲渡企業の概要
青島新綻紡貿易有限会社は、中国・青島で繊維の新素材を開発し、インテリア・寝具商材を製造・販売する会社です。2015年9月の設立で、資本金は9,000,000元。ジェネレーションパスは2018年4月に77.78%を持って連結子会社にし、発表の時点では95.56%を保有していました。
開示されている3期分の業績は次のとおりです。
| 決算期(単位:千元) | 2020年9月期 | 2021年9月期 | 2022年9月期 |
|---|---|---|---|
| 売上高 | 86,260 | 74,906 | 107,065 |
| 営業利益 | 3,386 | 2,003 | 992 |
| 純資産 | 12,272 | 13,355 | 15,919 |
3期とも黒字です。売上高は2022年9月期に42.9%増の107,065千元ですが、営業利益は3期で3,386千元から992千元へ下がっています。
譲受企業の概要
ジェネレーションパスは、家具・家電・生活雑貨をECモール中心に販売する、東京・新宿の会社です。2002年1月の設立で、2014年9月に東証マザーズへ上場しました。2025年10月期の連結売上高は165億5,200万円、営業利益は1億1,400万円で、売上の80.4%がECマーケティング事業、19.5%が商品企画関連事業です(有価証券報告書 第24期)。
M&Aの目的・背景
狙いは、連結している子会社の意思決定を速くし、将来の組織再編をしやすくすることです。適時開示が挙げる株式取得の理由は、この1点です。新綻紡は発表前から連結子会社で、完全子会社にすることで決定を速め、再編の柔軟性を高めます。売主が株式を売る理由と、買い取り価格の算定の記載はありません。
完全子会社になると、新綻紡の董事会(取締役会にあたる機関)は廃止。董事長は執行董事になり、ほか2人の董事は役職がなくなります。有価証券報告書(第23期)の記載も同じ向きで、この追加取得を、意思決定の迅速化と管理体制の強化に向けた環境づくりに挙げています。
EC会社が、中国の製造側を持つ理由
製造側を持つ理由は、2023年の発表ではなく、2017年の最初の開示にあります。ジェネレーションパスは2017年9月、新綻紡への出資を、「メタECカンパニー」を掲げる中長期戦略のM&A第1弾と位置づけました。狙いは、中国での海外展開(地理的展開)と、自社商品の開発(垂直展開)です。
2017年の開示は、仕入原価と供給の面で、次のように説明しています。
- 価格:青島西海岸輸出加工区の紡績工場と業務提携し、特区で税制優遇を受けた綿花などの原材料の加工、中綿の生産、糸の紡績ができる。価格競争力のあるテキスタイルや製品を出せる
- 国内での使い道:ジェネレーションパスのECマーケティング事業に、競争力のある価格でオリジナルの商材を入れられる見込み
- 品質:綿花の調達から糸の紡績、生地、製品、物流まで、有機認証のOCS認証を取得し、安心安全な製品供給の体制がある
2024年10月期の決算短信は、原材料の調達を含むアジアンバリューチェーンを作る方針のもと、調達先の多角化とラオスの製造子会社の設立を挙げました。公式サイトは、新綻紡が独自の機能性繊維を特許・実用新案に登録しているため、模倣による価格競争のリスクが小さい、と説明します。
原価がどれだけ下がったかの数字は、開示にありません。新綻紡の商材がECの仕入のどれだけを占めるかも書かれていません。ECマーケティング事業のセグメント利益は、2023年10月期が2億5,200万円、2024年10月期が2億9,000万円、2025年10月期が2億6,100万円。2023年と2024年の決算短信は、円安などによる仕入価額の上昇を押し下げ要因に挙げ、新綻紡の商材がそれを抑えたとは書いていません。
M&Aの手法・成約内容
取得は3回に分かれ、完全子会社になるまで5年7か月かかりました。
| 時点 | 内容 | ジェネレーションパスの持分 |
|---|---|---|
| 2018年4月11日 | 新綻紡の新株を7,000,000元(1億1,945万5,000円)で引き受け。Kaking (Pte) Ltd は22.22%を残す | 77.78% |
| 2020年4月15日 | Kaking (Pte) Ltd から1,600,000株(17.78%)を取得 | 95.56% |
| 2023年11月30日(予定) | Kaking (Pte) Ltd から400,000株(4.44%)を取得 | 100.00% |
2018年は、既存株主から株を買う形ではなく、新株の引き受けで、払った金は会社に入ります。2020年と2023年は少数株主からの株式取得で、代金は売主に渡ります。2020年は「株主からの株式売却の意向を受け」と書かれましたが、2023年の開示に売却の理由はありません。
2023年の取得金額は「契約上の守秘義務により、非開示」で、算定機関の記載もありません。2018年の取得では、のれん1,943万9,000円が生じ、5年で均等に償却しました(有価証券報告書 第17期)。
この値段は、どう説明できるか
2024年10月期の有価証券報告書に、「連結の範囲の変更を伴わない子会社株式の取得による支出」2,622万7,000円があります。支出の相手先は書かれておらず、開示はこれを今回の代金とは明記していません。当社は、次の4点から、これを今回の4.44%の代金と読みます。
- ジェネレーションパス単体の貸借対照表の注記が、同期の子会社株式の増加26,227千円を取得によるものと書く
- 前期末の非支配株主持分2,589万3,000円が、同期に全額なくなる
- 前期末に持分が100%でない子会社は、新綻紡(95.56%)だけ
- 沿革に載る同期の子会社株式の追加取得は、新綻紡の1件だけ
ここから先の比較は、この読みが正しい場合の数字です。2020年の2,503万5,000円も、同じ読み方で第19期の支出から取りました。
| 項目 | 2020年4月(17.78%) | 2023年11月(4.44%) |
|---|---|---|
| 払った額 | 2,503万5,000円 | 2,622万7,000円 |
| 1株あたり | 15.6円 | 65.6円 |
| 100%換算(当社の逆算) | 約1億4,100万円 | 約5億9,000万円 |
| 資本剰余金の増減 | 408万8,000円の増加 | 85万6,000円の減少 |
100%換算は払った額を持分比率で割った当社の逆算で、為替の変動を含み、100%の値段そのものとは限りません。
読みのとおりなら、同じ売主から買った1株の値段は、2020年の15.6円から2023年の65.6円へ4.2倍。同じ4.44%分の連結上の簿価(非支配株主持分)は、2020年10月末の880万3,000円から2023年10月末の2,589万3,000円へ2.9倍で、払った額は、2020年は簿価を下回り、2023年は簿価とほぼ同じでした。
代金を、簿価と取得後の利益で見ます。
| 物差し | 数字 | 代金との関係 |
|---|---|---|
| 非支配株主持分(2023年10月末) | 2,589万3,000円 | 1.01倍 |
| 新綻紡の当期純利益(取得後の2025年10月期) | 2億2,600万円 | 100%換算で2.6年分 |
この4.44%の取得では、のれんも償却も出ません。支配を得たあとの追加取得は、差額が資本剰余金に入る会計で、損益には出ません。
取得後の2年間
取得後、商品企画関連事業のセグメント利益は4,600万円から1億6,200万円へ増えました。売上高は22億2,000万円から32億3,000万円です。
| 決算期(10月期) | 2023年 | 2024年 | 2025年 |
|---|---|---|---|
| 商品企画関連事業 セグメント利益 | 4,600万円 | 8,200万円 | 1億6,200万円 |
| 連結営業利益 | △400万円 | 8,100万円 | 1億1,400万円 |
決算短信と有価証券報告書は、増収増益の理由に、新綻紡の受注の好調と、新綻紡が開発したリカバリーウェアや新規の機能性繊維を使った商品の受注増を挙げます。2025年10月期の新綻紡は、売上高28億3,100万円、当期純利益2億2,600万円でした。
買い手が読み取れること
少数株主の持分を買える時期は、売主が決めます。有報の支出が代金なら、値段は簿価の近くでした。それでも完全子会社まで5年7か月かかり、2017年と2018年の開示に、残りの持分の価格や期限の記載はありません。当社(CommerceX M&A)は、残りの持分を後で買う出資では、買い取りの価格の決め方と時期を、最初の契約に書く方法を勧めます。
完全子会社にした理由は、利益ではなく、意思決定の速さでした。董事会は廃止され、現地の経営者は執行董事として残ります。当社の見解では、現地の経営者を残す買収でも、その役割を買収時に決め、日本側の責任者を初日から配置します。
調達・製造の子会社の価値は、開示の数字では測れません。開示にあるのは価格競争力という方向と、新綻紡の売上高までで、親会社向けの売上、親子間の価格の決め方、仕入原価への影響はありません。当社は、調達や製造を担う会社を買う場合、仕入先の集中・最低発注数量・リードタイム・為替・製造への関与を、デューデリジェンス(買収前の詳細調査)で数字にします。自社の商品のうち、その子会社が作る割合と、同じ品目を他社から買ったときの価格差が、払える額の中心です。
よくある質問
Q. ジェネレーションパスは、青島新綻紡貿易の残り4.44%をいくらで買ったのですか。
A. 適時開示に取得金額はありません。有価証券報告書の2024年10月期の連結キャッシュ・フロー計算書に、子会社株式の追加取得の支出26,227千円があり、支出の相手先の記載はなく、当社はこれを今回の代金と読みます。
Q. 95.56%を持っていたのに、なぜ完全子会社にしたのですか。
A. 適時開示が挙げる理由は、意思決定の迅速化と、将来の組織再編の柔軟性です。100%になると、新綻紡の董事会は廃止され、執行董事の体制になります。
Q. EC会社が中国の製造側を持つと、仕入原価はどう変わりますか。
A. 開示が説明するのは方向です。特区で税制優遇を受けた原材料の加工と糸の紡績を行い、価格競争力のある商材をECに入れる、という内容です。原価の下がった額は、開示にありません。
Q. 少数株主の持分を買うと、のれんは出ますか。
A. 出ません。支配を得たあとの追加取得は、差額が資本剰余金に入り、2023年は85万6,000円の減少でした。のれんが出たのは、2018年の最初の取得だけで、1,943万9,000円を5年で償却しました。
ご相談ください
ジェネレーションパスは、増資の引受から5年7か月かけて、少数株主の持分を2回に分けて買い切りました。
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買いニーズを登録いただいた企業には、条件に合う新着案件のご案内と、公開前の個別打診が届きます。登録に費用はかかりません。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- ジェネレーションパス「子会社株式の追加取得及び連結子会社の役員の異動に関するお知らせ」(2023年11月20日公表・2026年10月16日確認)
- ジェネレーションパス「子会社株式の追加取得に関するお知らせ」(2020年4月15日公表)・「株式の取得及び第三者割当増資引受(連結子会社化)に関するお知らせ」(2017年9月15日公表)・「(開示事項の経過)株式の取得及び第三者割当増資引受払込完了のお知らせ」(2018年4月11日公表)(いずれも2026年10月16日確認)
- ジェネレーションパス 有価証券報告書 第17期(2019年1月30日提出)・第19期(2021年1月28日提出)・第22期(2024年1月30日提出)・第23期(2025年1月30日提出)・第24期(2026年1月29日提出)(2026年10月16日確認)
- ジェネレーションパス 2023年10月期・2024年10月期 決算短信(2023年12月15日・2024年12月13日公表・2026年10月16日確認)
- 株式会社ジェネレーションパス 公式サイト「ものづくり事業」「沿革」(2026年10月16日確認)
(2020年と2023年の払った額は、有価証券報告書の連結キャッシュ・フロー計算書の「連結の範囲の変更を伴わない子会社株式の取得による支出」で、2023年分を今回の代金とみなすのは当社の判断。2018年は払込金額を開示の1元=17.065円で換算。100%換算と1株あたりは当社の計算。簿価は連結貸借対照表の非支配株主持分)


