
ヒカカクに3.8億円 ── 純資産の13倍でも営業利益の3.5年分。じげんが買取比較サイトに払った値段
| 発表日 | 2024年8月26日(株式の取得と吸収合併の実行は2024年10月1日の予定) |
| 譲受企業 | 株式会社じげん(東証プライム 3679) |
| 譲渡企業 | 株式会社ヒカカク(2024年8月設立・東京都渋谷区)。売主は株式会社ジラフ |
| 事業 | 買取価格比較サイト「ヒカカク!」の運営 |
| 譲渡価額 | 3億8,200万円(10,000株・議決権100%)。アドバイザリー費用等は概算1,200万円で別 |
| スキーム | 新設分割で切り出された会社の全株式の取得(手元資金)。取得後にじげんが吸収合併 |
| 出典 | じげん 適時開示(2024年8月26日)・臨時報告書(同日)・有価証券報告書 第19期(2025年6月23日提出) |
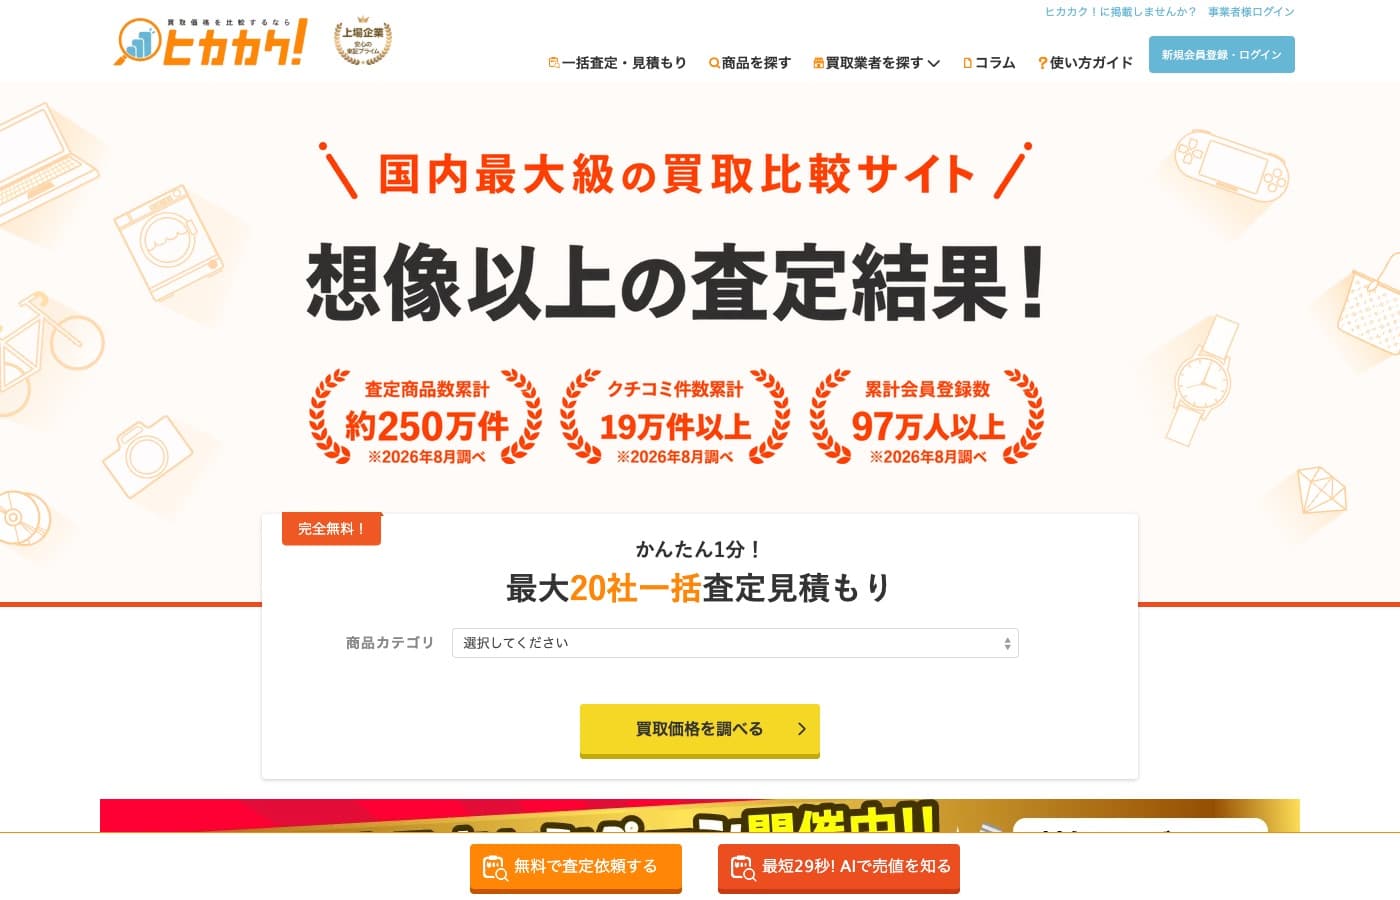 (出典:「ヒカカク!」公式サイト(hikakaku.com)・2026年10月16日時点の画面。画面内の数字は2026年8月調べ)
譲渡企業の概要
ヒカカクは、買取価格比較サイト「ヒカカク!」を運営する会社で、2024年8月にジラフの新設分割で生まれた法人です。サイトは、ユーザーが商品の買取相場を調べ、一括の査定見積もりで高く売れる店を探せる仕組み。じげんの開示は、不用品の売却を考えるユーザーを集め、提携先の中古品買取業者へ紹介する事業と説明します。
設立の直後で決算を迎えていないため、純資産と総資産の実績はありません。開示の売上高と営業利益は、ジラフからヒカカクへ承継された事業の数値です。
| 決算期(3月期) | 2022年3月期 | 2023年3月期 | 2024年3月期 |
|---|---|---|---|
| 売上高 | 3億1,900万円 | 3億4,400万円 | 3億3,100万円 |
| 営業利益 | 1億1,900万円 | 1億1,100万円 | 1億200万円 |
売上高は3億円台前半で横ばい。営業利益は3期で14%減り、営業利益率は37.3%、32.3%、30.8%と下がりました(当社試算)。進行期の2025年3月期は、売上高3億3,500万円、営業利益1億1,000万円の見込みです。新設分割後の純資産は2,900万円、総資産は3,900万円と想定されています。
譲受企業の概要
じげんは、複数サイトの情報を一括で検索・問い合わせできる比較メディアを軸に、人材・不動産・自動車・旅行などへ事業を広げる上場企業です。2024年3月期(IFRS)の連結売上収益は232億4,900万円、営業利益は53億9,400万円で、ヒカカクの営業利益1億200万円はその1.9%にあたります。開示も、本件が業績に与える影響を「軽微」と書いています。
売上は、買取業者への送客の手数料
ヒカカクの売上は、ユーザーを買取業者へ送った件数に応じて受け取る手数料が基本です。開示は「提携先の中古品買い取り業者へ紹介」と書くのみで、売上の内訳を出していません。料金は、買取業者向けの掲載案内(公式サイト・2026年10月16日確認)に出ています。
| 項目 | 掲載案内の表示 |
|---|---|
| 初期費用 | 32,780円 |
| 月額利用料 | 無料 |
| 送客単価 | 1件22円〜(スマホは1件55円の表示) |
| 記事広告 | 記事の作成は月額5,500円〜 |
| 契約 | 1か月更新。送客の停止・再開は随時変更可 |
ユーザーの査定依頼は無料で、業者は送客が発生した分を払う成果型です。この案内の利用者数などは「2019年9月調べ」のままで、売上に占める送客手数料と記事広告の比率は確かめられません。
M&Aの目的・背景
じげんが挙げた狙いは、リユース市場という新しい領域への参入と、既存の顧客・利用者へ別のサービスを案内する相乗効果です。開示の取得理由は、既存顧客である中古品買取業者に新しいサービスを出すこと、リフォーム事業の利用者が手放す不用品の買取、既存の中古車輸出事業との連携です。成長戦略は、一部商品の買取の自前化と販売、買取カテゴリの拡張、利用者と企業を結びつける自社の技術による送客力の強化です。
2024年9月の個人投資家向け説明会では、引っ越しやリフォームは不用品が出る時期だと説明し、ヒカカク単体の成長に加えて既存事業とのクロスセルで伸ばす考えを示しました。
M&Aの手法・成約内容
代金は手元資金の3億8,200万円で、新設分割で切り出された会社の株式10,000株(議決権の100%)です。じげんは2024年8月26日、取締役会の書面決議で、ヒカカクの全株式の取得と、2024年10月1日を効力発生日とする吸収合併を決議しました。契約の締結も同日。アドバイザリー費用等が概算1,200万円で別にかかり、合計は概算3億9,400万円です。
売主のジラフ(東京都中野区)は、2024年8月22日付の簡易新設分割で「ヒカカク!」の運営事業を新設会社へ承継させ、その全株式をじげんへ譲渡しました。形は事業譲渡でなく、新会社の株式の取得です。取得の後、じげんがヒカカクを吸収合併します。合併は簡易吸収合併で、株主総会の承認は要らず、対価の割当てもありません。
じげんは2024年11月の決算説明会で、10月から運営を一緒に始めており、第3四半期から連結に入ると説明しました。
売主のジラフが事業を手放した理由
ジラフが挙げた理由は、トレカのフリマアプリ「magi」への経営資源の集中です。ジラフは2024年8月26日の発表で、リユース領域を中心に事業を運営してきたが、magiに集中するために「ヒカカク!」を譲渡すると説明しました。
新設会社ヒカカクの代表取締役は、売主ジラフの代表取締役と同じ人物です(両社の開示)。この人が合併後のじげんで何を担うかは、開示にありません。
この値段は、どう説明できるか
代金は想定純資産の13.2倍で、差額の3億5,300万円は営業利益の3.5年分です。100%の取得なので、会社全体の評価額は代金と同じです。
| 項目 | 金額 |
|---|---|
| 会社全体の評価額(100%) | 3億8,200万円 |
| うち純資産(新設分割後の想定) | 2,900万円 |
| 差額(のれん相当) | 3億5,300万円 |
差額は代金の92.4%。2024年3月期の営業利益1億200万円で割ると3.5年分、2025年3月期の見込み1億1,000万円なら3.2年分です。代金そのものでは、それぞれ3.7年分と3.5年分。
年買法(時価純資産に営業利益の1〜3年分を足す方法)は、2024年3月期の実績で1億3,100万〜3億3,500万円、2025年3月期の見込みで1億3,900万〜3億5,900万円。代金はどちらの上限(3年分)も上回り、実績で見ると14%、見込みで見ると6%高い水準です(当社試算)。
営業利益の倍率で見ると年買法の範囲に近く、純資産の13.2倍は在庫も店舗も持たない事業の形から出る数字です。同じリユースでも、在庫と店舗を持つアールケイエンタープライズは純資産の1.61倍でした。ヒカカクが売るのは、買取業者へ送る利用者の流れです。想定の総資産は3,900万円で、売上高の12%にとどまります。
この計算の営業利益は承継事業の数値で、切り出した後の共通費や人件費の配分は開示にありません。純資産2,900万円は想定値です。じげんが計上したのれんの額も、開示されていません。
開示されたのれんの扱いと、償却
じげんの有価証券報告書に、ヒカカク単独ののれんの額は出てきません。第19期(2025年3月期)の企業結合の注記は「重要性が乏しいため、記載を省略しております」と書くのみです。のれんの取得原価は期中の企業結合の合計で8億9,700万円増えましたが、ヒカカク分は分かれません。
3億5,300万円は、代金と想定純資産の差額です。じげんの会計方針は、のれんとは別に顧客関連資産を認識し、5〜16年で償却します。差額の一部が顧客関連資産へ配分された場合、のれんの額は3億5,300万円より小さくなります。
じげんはIFRSのため、のれんを償却しません。有価証券報告書の会計方針は、償却を行わず、年度末または兆候があるときに減損テストを実施します。日本基準は、のれんを20年以内で規則的に償却すると定めます(企業会計基準第21号)。日本基準の買い手が差額の全額をのれんとし、上限の20年で償却するなら年1,765万円で、2024年3月期の営業利益の17%。期間が短いほど、年額は大きくなります(当社試算)。
買い手が読み取れること
代金は、ヒカカク単体で説明できる範囲の上端に近い水準です。年買法の3年分の1.06〜1.14倍で、既存の顧客へ案内を広げる見込みを大きく加えた値段には見えません。当社(CommerceX M&A)は、対象単体の価値、自社に入れた後の価値、払える上限を別々に持ち、払うのは単体の価値までを基本にします。自社の顧客への案内で増える分は価格の根拠に使わず、何件送れるかを自社の数字で見積もって、買い手の取り分として扱います。
売上の継続性は、契約でなく送客の質で決まります。買取業者との契約は1か月更新で、送客の停止も随時できます。業者別・カテゴリ別の売上比率、業者の入れ替わり、単価の推移を先に取ります。流入元の内訳(検索・広告・直接)は開示にありません。当社は、自然流入の比率と、上位の流入元への依存度を最初に確かめます。
規模の数字は、2024年の開示と公式サイトで指標の定義が違います。2024年8月の開示は「買取商品数は400万件以上、買取口コミ数は5万件以上、月間利用者数は210万人以上」。2026年8月調べの公式サイトは「査定商品数累計約250万件」「クチコミ件数累計19万件以上」「累計会員登録数97万人以上」で、名前の違う指標のため、直接は比べられません。
3期の営業利益は、切り出す前の事業の数値です。システム、人員、広告や分析のアカウント、ドメイン、取引先との契約を、ジラフとどう分けたかで、営業利益率30%台が続くかが変わります。当社は、業務・人・資産・契約・システムの5つに分け、売主に頼っていた部分を洗い出します。運営を担う人が移るかも、価格の前に確かめます。
ヒカカクの数字は、吸収合併の後は単独で追えません。2025年3月期の有価証券報告書は、収益の増加要因に「不用品買取領域におけるM&A」と書くのみで、ヒカカク分の売上は分かれません。決算説明資料もリユース事業の新規グループインで掲載事業所数が増えたと書き、金額や利益は出しません。2026年3月期の決算説明資料と説明会の書き起こしに、ヒカカクもリユースの語もありません(2026年10月16日確認)。買い手は、買収の前に、送客件数・業者数・1件あたり単価・流入元別のどれを毎月追うかを決めます。
よくある質問
Q. ヒカカクは、事業譲渡で買ったのですか。
A. 事業譲渡ではなく、株式の取得です。ジラフが新設分割で事業を新会社へ移し、じげんがその全株式を3億8,200万円で取得して、2024年10月1日に吸収合併しました。
Q. 3億8,200万円は、営業利益の何年分ですか。
A. 代金全体で3.7年分です。想定純資産2,900万円を除いた差額では3.5年分です。年買法の3年分を、実績で14%、見込みで6%上回ります。
Q. 送客サイトの値段は、何を見て決めますか。
A. 送客件数、1件あたりの単価、買取業者の数と入れ替わり、流入元の内訳です。純資産の13.2倍は純資産では説明できず、営業利益の3.5年分という倍率と、自社の顧客から送れる件数で見ます。
Q. じげんは、のれんを毎年償却しますか。
A. 償却しません。じげんはIFRSで、のれんを年度末などに減損テストします。日本基準の買い手が差額の全額をのれんとし、20年で償却するなら年1,765万円です。ヒカカク単独ののれんの額は、有価証券報告書に出ていません。
ご相談ください
送客で稼ぐ会社の値段は、純資産ではなく、営業利益と、買い手が自社の顧客から送れる件数で決まります。
CX BASEは、EC・小売・D2C領域の譲渡案件を扱っています。買収のご相談をいただいた企業には、条件に合う案件を公開前にご案内します。
買収をお考えの方へ
→ 案件を見る
→ 買収の相談をする
売却をお考えの方へ
→ 売却の相談をする
出典
- 株式会社じげん「株式会社ヒカカクの株式取得(連結子会社化)及び吸収合併(簡易合併)に関するお知らせ」(2024年8月26日公表・2026年10月16日確認)
- 株式会社じげん「臨時報告書」(2024年8月26日提出・EDINET・2026年10月16日確認)
- 株式会社じげん「有価証券報告書 第19期(2025年3月期)」(2025年6月23日提出・2026年10月16日確認)
- 株式会社じげん「2025年3月期 通期決算説明会資料」(2025年5月13日)、「2025年3月期 第2四半期 決算説明会 スクリプト」(2024年11月8日)、「個人投資家向け説明会 スクリプト」(2024年9月24日)、「2026年3月期 通期決算説明会資料」(2026年5月12日)、「同 決算説明会 スクリプト」(2026年5月13日)(いずれも2026年10月16日確認)
- 株式会社ジラフ「会社分割及び新設会社(株式会社ヒカカク)の株式譲渡に関するお知らせ」(2024年8月26日公表・2026年10月16日確認)
- 「ヒカカク!」公式サイト(hikakaku.com)トップページと「掲載業者募集案内」(2026年10月16日確認)
- 企業会計基準委員会 企業会計基準第21号「企業結合に関する会計基準」第32項(のれんは20年以内で規則的に償却)
(金額は株式の代金3億8,200万円です。アドバイザリー費用等の概算1,200万円を含む合計の概算3億9,400万円とは分けています。純資産2,900万円は想定値、売上高・営業利益は承継事業の数値、差額・年数・倍率・年買法・償却は当社試算です)


